登录客服
手机网
手机网
欢迎您,
首页>> 汇市观察>>  正文
新闻

27年通胀见顶?滞后的物价冲击

2026-10-07 21:56:02 来源:汇通网 作者:

  通货膨胀是衡量宏观经济稳定的核心指标,直接关系居民生活成本、社会福利水平与货币政策调控方向

  关税如何、以多快的速度推高消费品价格影响,是近年宏观经济与贸易研究的重点问题。

  依托2025—2026年最新关税政策实践,本文基于最新研究成果,系统梳理关税向零售消费价格的传导幅度、传导渠道与时间滞后特征。

  研究核心结论表明:平均关税每上升1个百分点,一年后消费品零售价格约上升0.25个百分点。

  整体价格效应由直接进口价格效应与国内生产间接效应共同构成,且两类效应的传导速度存在显著差异。

  具体来看,约三分之二的价格上涨来自进口消费品直接涨价;剩余三分之一来自国内商品价格抬升。

  国内涨价的原因主要有两点:一是国内企业生产需要进口零部件与原材料,关税推高了生产成本;二是进口商品涨价后,国内厂商竞争压力下降,进而提高产品加价空间。

  两类机制的叠加,使得关税对物价的影响并非一次性落地,而是在一年内逐步释放完成。
    直接传导:进口价格几乎即时跟随关税上涨

  在关税落地后,进口商品价格会迅速调整。

  除非国外出口商主动降价承担关税成本,否则新增关税基本会被转嫁给美国进口端。

  结合截至2026年2月的数据可以发现:2025年以来的关税中,近90%的税负最终传导至进口价格,境外厂商自行消化的比例极低。

  该传导具备极强的即时性:关税上调后的第一个月,进口价格就出现近乎一比一的上涨。即便考虑汇率波动(美元阶段性贬值也会推高进口价格),关税的传导比例仍稳定在90%左右。

  对应到终端消费市场,进口商品的零售价格调整速度较快,三个月可完成半数涨价传导,六个月内基本完成全部直接价格效应。

  间接传导:国内产品价格缓慢滞后调整

  与进口价格的快速反应不同,关税对美国本土制造商品的价格影响存在明显滞后,完整传导需要6至12个月。

  间接传导主要通过两条渠道实现。

  第一是边际成本渠道。美国大量制造业依赖进口钢材、零部件、原材料等中间品,关税抬高了企业的生产投入成本,最终体现在出厂价格上。

  第二是战略互补竞争渠道。进口商品涨价后,本土同类产品的市场竞争压力减弱,厂商无需维持低价,会主动提高销售加价,进一步推高国内商品价格。

  实证结果显示,成本渠道的涨价作用要强于竞争渠道。

  从时间节奏来看,关税落地后的前六个月,国内出厂价格涨幅非常有限;在随后六个月中,随着供应链成本层层传导,价格涨幅会显著扩大、近乎翻倍。

  国内生产端的缓慢调整,是整体消费价格滞后一年才完全落地的核心原因。

  终端零售传导:上下游价格的兑现比例约为50%

  进口价格与国内出厂价格仅代表商品的上游成本,终端零售价格还包含运输、批发、门店运营等流通成本。流通毛利大约占据消费者最终支付价格的一半,因此上游涨价不会完全等额传导至终端售价。

  测算结果显示:关税引发的进口与出厂价格上涨,最终向零售端的传导比例约为56%。

  简单举例可以直观说明:一件商品零售价100美元,其中50美元是出厂/进口成本、50美元是流通成本。

  若关税使上游成本上涨10%(从50美元升至55美元),在流通成本不变的情况下,零售价上涨至105美元,涨幅5%,与实证测算结果基本一致。

  综合价格效应:一年时间完成全部物价抬升

  综合直接进口效应、国内间接生产效应与零售流通传导效应,若对所有进口商品加征10%关税,十二个月后消费品价格将整体抬升2.6%,即终端物价涨幅约为关税增幅的四分之一。

  其中三分之二来自进口消费品涨价,三分之一来自本土商品涨价,且本土涨价以成本传导为主要驱动力。

  整体涨价呈现明显的阶段性特征:进口商品的直接涨价快速落地,半年内基本完成;而国内商品的间接涨价持续累积,在6至12个月持续走高。

  因此,关税对消费者物价的完整冲击需要一年时间才能完全显现。

  2025—2026年实际物价表现与2027年预测

  通过对比高关税暴露度与低关税暴露度的非石油消费品价格(不包含服务类消费),研究剥离出关税带来的独立通胀影响,剔除了汇率、工资、需求、货币政策等宏观变量的干扰。

  数据显示,2024年消费品通胀维持在低位、小幅通缩区间;2025年新关税落地后,物价通胀持续上行。

  截至2026年2月,关税贡献了2.9个百分点的消费品通胀,若无关税影响,消费品价格本会小幅下跌。

  向前展望至2027年9月,关税的通胀增速效应已经见顶,但价格水平永久抬升。

  2026年2月,关税带来的物价水平抬升达到峰值(约3%),其中七成来自直接进口效应、三成来自国内间接效应。

  2026年上半年最高法院调整紧急关税政策、下调附加税率,使得关税物价效应回落至2%左右,且回落主要集中在反应灵敏的进口价格端,国内生产成本的涨价效应具备更强的持续性。

  2026年8月后,物价水平效应再度小幅抬升,源于加拿大商品关税的滞后传导以及2027年1月汽车及零部件新增关税的提前定价影响。

  从通胀增速来看,关税的通胀拉动在2026年2月见顶、年中基本消退,短暂转负后将于2027年年中再度小幅转正。

  整体规律为:关税推高了物价中枢,但不会长期推高通胀增速。

  总结:

  保守估计2027年9月,关税的通胀增速效应将见顶,但价格水平永久抬升。

  关税对消费价格的传导存在清晰的幅度与时间规律:关税涨幅的约四分之一会最终传导至终端消费品价格。

  其中,进口商品的直接涨价快速落地,半年内完成传导;国内商品的间接涨价滞后且持久,占整体涨价效应的三分之一,需要一年时间才能完全释放。

  因此,评估关税的物价影响,不能仅看短期进口价格波动,更需要关注一年内供应链的滞后传导,其最终会形成永久性的消费品价格抬升。 返回外汇网首页,查看更多>>

赞()
中金在线外汇网声明:中金在线外汇网转载上述内容,不表明证实其描述,仅供投资者参考,并不构成投资建议。投资者据此操作,风险自担。

推荐阅读

周三(10月07日),伊朗核谈判僵局叠加霍尔木兹海峡风险言论,黑海油轮遇袭,墨西哥湾热带风暴逼近油气产区,供应担忧推动布伦特原油站上101美元上方。美债收益率升至多年高位,美元走强压制金价回落至410...

10月07日 21:00
国际货币基金组织(IMF)总裁格奥尔基耶娃近期对法国财政现状发出严厉警示,明确要求法国政府全力整顿财政秩序、压缩财政赤字,以此修复市场信心,稳住本国债券市场信用预期。当前法国正迎来关键的财政预算谈判周...

10月07日 20:59
10月7日周三,英镑兑美元当前围绕1.323附近波动,较前一日回吐部分涨幅;美元指数来到102.2附近,10年期美债收益率约5.27%至5.31%,布伦特原油仍在每桶100美元上方。当前定价核心不是单...

10月07日 19:40
10月7日周三,美元兑日元当前围绕158附近波动。目前汇率定价的核心已经不只是静态利差,而是日本央行政策正常化能否持续兑现,以及美联储后续政策路径如何重新塑造两端利率预期。日本央行最新政策利率已升至1...

10月07日 19:40
联邦公开市场委员会(FOMC)会议纪要是对美联储官员在货币政策会议上所做讨论的详细记录,提供了关于政策制定者如何看待经济、通胀、就业以及适当利率路径的额外洞察。然而,尽管包含大量信息,FOMC会议纪要...

10月07日 19:33
10月7日周三,欧洲资产定价的核心矛盾已经从单纯的利率差,转向“通胀约束、财政风险与主权信用溢价”三者叠加。欧元兑美元最新报价约1.122,10月5日一度触及1.1160附近的约17个月低位;与此同时...

10月07日 19:33
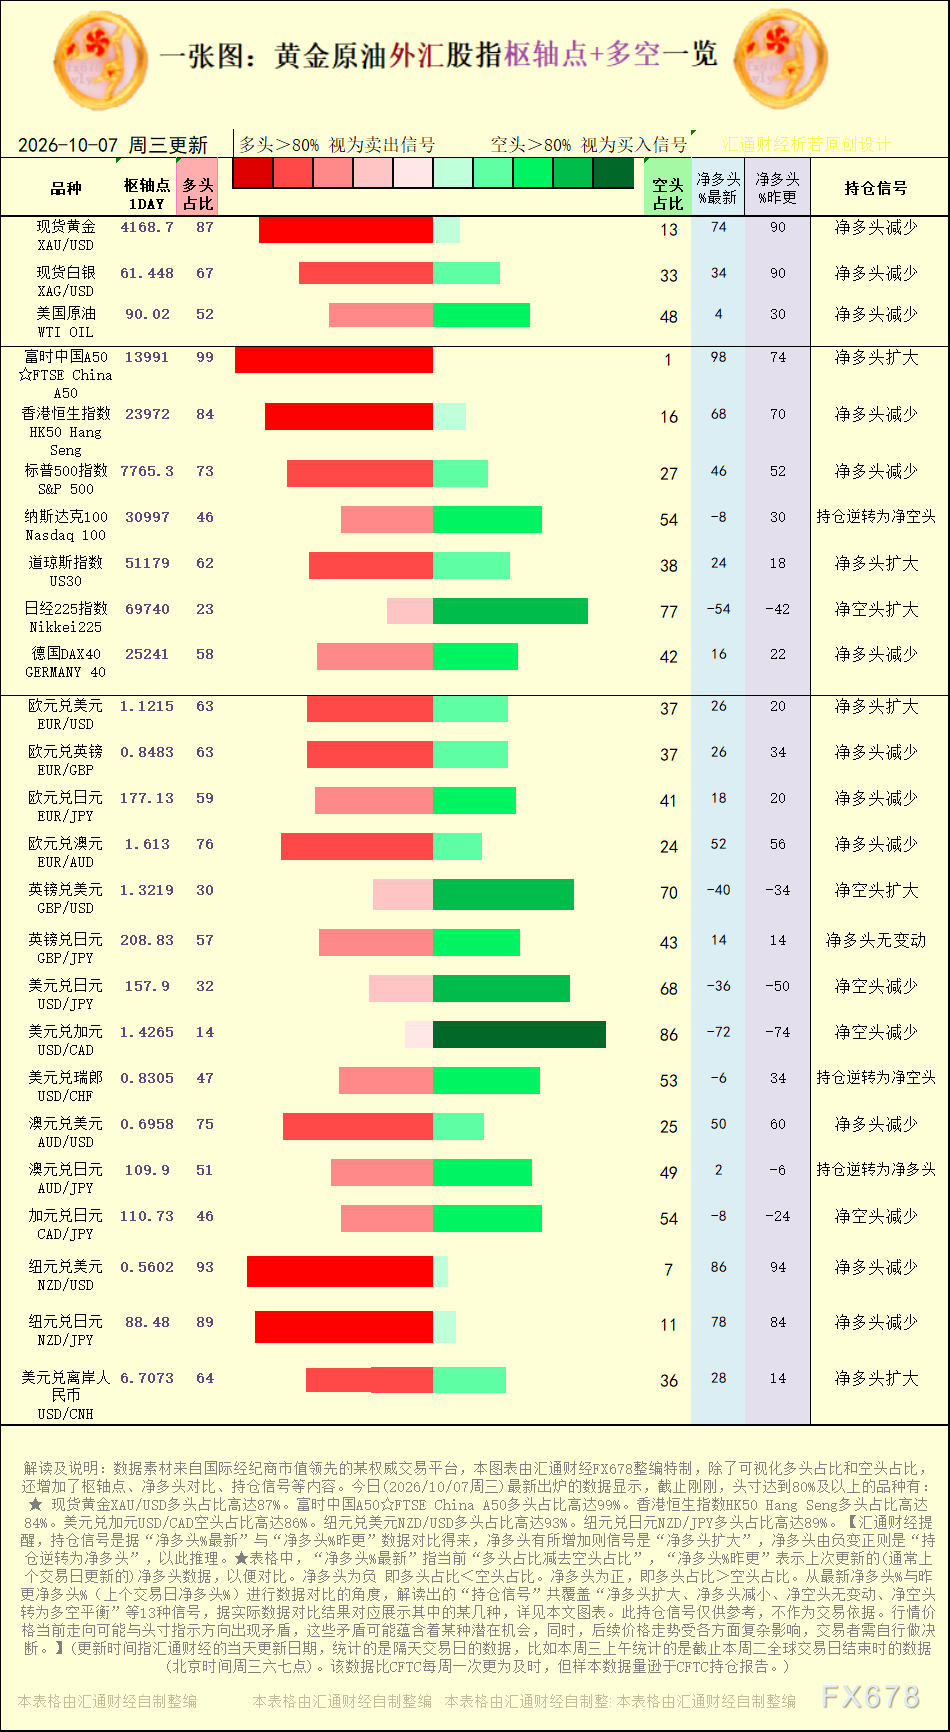
一张图:2026年10月7日黄金原油外汇股指“枢纽点+多空持仓信号”一览。今日(2026年10月7日周三)最新出炉的数据显示,截止刚刚,本图表中,最新处于“超买”状态(多头超过80%)的有:5 个品种...

10月07日 15:21
现货白银周三亚洲时段以跳空高开起步,但未能守住涨幅,盘中一路回落至约60.60美元/盎司,日内一度下跌约1.3%,前一交易日收于61.07美元附近。压制银价的直接推手来自能源端:国际油价因中东供应风险...

10月07日 15:21
周三亚洲时段,欧元兑日元在小幅走高后掉头下行,交投于177.80附近,回吐了前一交易日录得的温和涨幅。日线技术结构显示,汇价仍在下降通道内运行,偏空基调延续:价格持续受制于9日均线与50日均线构成的均...

10月07日 15:21
周三(10月7日)亚洲时段,澳元兑美元震荡微跌,当前交投于0.6970附近。尽管汇价小幅承压,但澳大利亚家庭资产负债表的最新评估,为澳洲联储的政策路径提供了新的观察角度。德意志银行表示,澳大利亚家庭对...

10月07日 15:21