登录客服
手机网
手机网
欢迎您,
首页>> 汇市观察>>  正文
新闻

美国CPI前瞻:华尔街预期通胀降温,但美联储可能不为所动

2026-11-10 14:52:01 来源:汇通网 作者:

  进入周二(11月10日)美国CPI报告之际,一个更耐人寻味的前景或许是:如果通胀降温,而美联储干脆决定不以为意呢?这很可能发生。

  华尔街预期10月通胀读数偏软,但不应仓促假定这足以改变美联储在12月会议前的思路。共识预期是整体通胀环比涨0.3%、低于9月的0.6%;核心通胀预计放缓至0.2%、低于前月的0.3%。
    机构预测:摩根士丹利看整体0.2%、核心0.19%,美银称0.2%仍锁定12月

  华尔街对10月通胀的预期整体偏软,但机构之间对“软到什么程度足以改变政策路径”存在细微分歧。

  摩根士丹利预计整体CPI环比仅上涨0.2%,核心通胀更低至0.19%。其逻辑在于,9月住房、酒店价格、机票与教育成本出现异常强劲后,这些分项在10月有望回归常态,从而拖累核心读数。

  美国银行同样倾向于整体0.2%的更低水平,但对核心读数的政策含义持更鹰派立场:即便核心录得0.2%,也仍将有效锁定12月加息,因为“只有无可争议的0.1%软读数才能影响计算”。

  这一分歧在于,市场共识的0.2%核心已处于“锁定加息”的舒适区间内。真正能迫使美联储与市场重新评估12月行动的门槛被抬高至0.1%,而这属于低概率情景。

  换言之,多数机构已提前消化了“通胀降温但不改加息”的基本情形,数据只要不出现极端下行意外,政策路径就难有实质调整。

  市场定价:12月加息概率约84%,下行意外的空间更大

  联邦基金期货当前定价显示,12月加息25个基点的概率已升至约84%,表明交易者几乎不预期今日的通胀报告会让美联储偏离既定轨道。市场已大幅倾向“通胀虽降温、加息仍推进”的情景,定价中几乎没有为政策转向留出空间。这一高度一致的定价带来一个重要的不对称性:若数据意外偏下行,失望的空间可以说更大;相比之下,一个仅仅强化现有预期的读数,所能带来的进一步兴奋空间则相当有限。

  换言之,市场已充分消化“降温但不改加息”的情形,因此数据符合共识时,美元的上行空间受限;而一旦读数显著软于预期,美元的下行风险反而更大。

  交易者在报告前的仓位布局中,更需关注下行意外对风险资产与美元的潜在冲击,而非上行惊喜。定价的不对称性本身,已暗示美元在数据落地后的反应可能偏向弱势。

  美元前景:已跑在短期利差之前,需鹰派意外才能维持强势

  在“通胀降温但美联储仍可能加息”的前景下,美元的后续表现面临考验。

  有机构明确警告,美元已经跑在短期利差之前,暗示其近期强势部分透支了加息预期。即便一份足以让美联储保持在加息轨道上的通胀报告,也未必能为美元多头提供新的庆祝理由。

  换言之,符合预期的数据难以提供新增动能,只有出现明显的鹰派意外——例如核心通胀显著高于预期——才可能延续美元的近期涨势。

  基于这一判断,该机构将年底欧元兑美元目标设在1.12、美元兑日元设在155,隐含对美元相对走弱的预期。

  这表面,美元的强势已部分建立在“加息几乎锁定”的定价之上,今日报告若仅确认而非强化这一叙事,多头的上行动能将受限。

  市场因此更可能在数据后转向关注利差以外的因素,美元的进一步走强需要额外的鹰派催化剂。

  统计提醒:无年度同比,月度读数权重更高

  今日发布还存在一个统计上的特殊之处。由于去年政府停摆导致2025年10月数据完全缺失,劳工统计局将不会发布通常的年度通胀比较。

  市场因此无法获得官方同比读数作为锚点,月度环比数据的权重随之显著提升。在更大图景中,今日真正的问题不仅是通胀压力是否显示出降温迹象,更是这些迹象是否被美联储与市场视为“降温到足以迫使重新思考12月”的程度。

  从当前定价与机构立场来看,答案大概率是否定的。月度读数将成为唯一可依赖的官方信号,其细微变化将直接主导短期交易反应。

  交易者在解读数据时,需将重点放在核心环比的精确水平上,而非试图推算缺失的同比数字。这一特殊统计环境,进一步放大了月度读数对政策预期与美元走势的边际影响。

  结论

  华尔街预期10月整体CPI环比0.3%、核心0.2%,较9月放缓;摩根士丹利看整体0.2%、核心0.19%,美国银行则认为0.2%的核心仍将锁定12月加息,只有0.1%的软读数才能改变计算。市场定价12月加息概率约84%,已充分反映“降温但不改加息”的情景——这意味着数据符合预期时美元上行空间有限,而偏软时下行风险更大。

  机构警告美元已跑在短期利差之前,需鹰派意外才能维持强势,年底目标欧元兑美元1.12、美元兑日元155。由于2025年10月数据缺失、无年度同比,月度读数权重更高;今日真正的问题是通胀是否被视为降温到足以迫使美联储与市场重新思考12月——而从当前定价看,答案大概率是否定的。 返回外汇网首页,查看更多>>

赞()
中金在线外汇网声明:中金在线外汇网转载上述内容,不表明证实其描述,仅供投资者参考,并不构成投资建议。投资者据此操作,风险自担。

推荐阅读

美国人已经厌倦了通胀——上周的选举结果证明了这一点——但上个月随着汽油、柴油与航空燃油价格回落,可能带来了一些缓解。据对经济学家的调查,定于周二(11月10日)公布的消费者价格指数预计环比上涨0.3%...

11月10日 13:55
周二(11月10日)亚洲时段,美元指数窄幅震荡,当前交投于101.70附近,市场正消化中东冲突的进一步进展与美国消费者通胀数据前的观望情绪。特朗普总统表示,结束伊朗冲突存在积极势头,恢复打击“极不可能...

11月10日 13:22
法国外贸银行美国首席经济学家克里斯托弗·霍奇(Christopher Hodge)分析,北京时间周二(11月10日)21:30出炉的美国10月CPI数据大概率符合市场预期,通胀压力小幅缓和。虽然暂无通...

11月10日 13:22

美元指数周一下跌0.61%,收盘101.66。核心驱动是中东局势缓和,特朗普表态外交谈判期间,对伊朗发起新一轮袭击概率偏低,市场风险偏好回升,避险买盘撤离美元,资金回流风险资产。叠加油价大幅跳水,通胀...

11月10日 11:12
10月汽油价格回落,暂时减轻美国居民的消费负担,但美联储官员愈发警惕,经济其他领域的通胀粘性远超预期。北京时间周二(11月10日)21:30,美国劳工统计局将发布10月CPI数据,这份通胀报告,将直接...

11月10日 10:51
备受市场关注的10月非农就业报告大幅超预期,新增就业16.5万人,远高于市场预估的5.9万人。这份亮眼数据里几个容易被忽略的细分分项,正在推翻市场长久以来“AI替代劳动力”的主流判断,同时也为就业市场...

11月10日 10:51
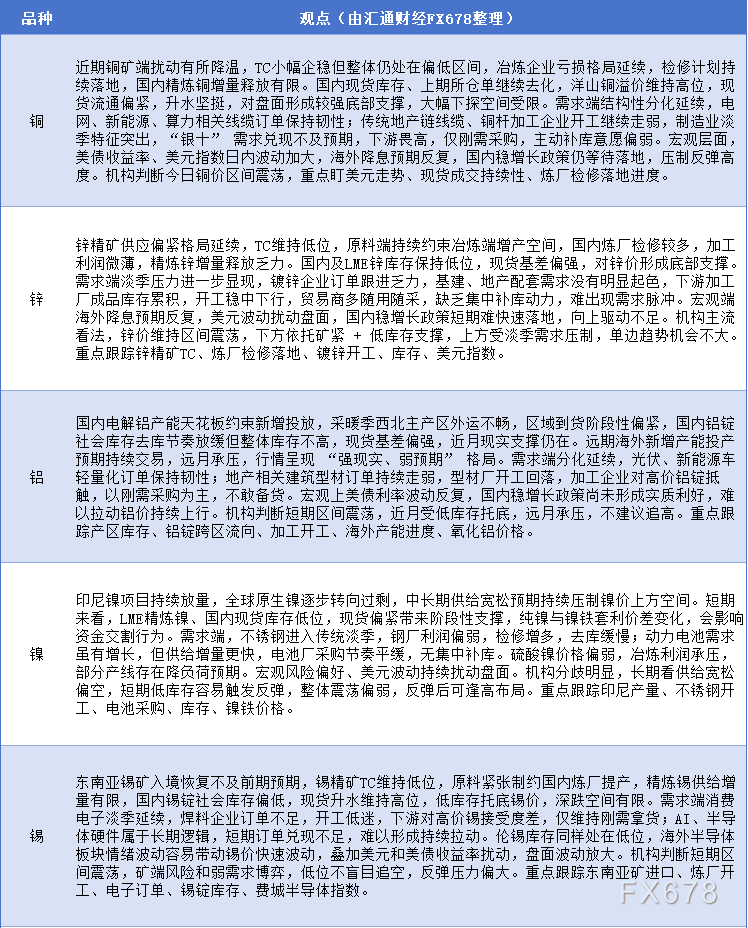
铜锌锡矿端偏紧叠加低库存托底,铝呈现强现实弱预期格局,镍中长期供给宽松;下游进入传统淡季,加工企业仅刚需采购。美元、美债收益率波动反复扰动盘面,国内稳增长政策暂未落地,板块整体震荡,镍偏震荡偏弱。期货...

11月10日 10:51
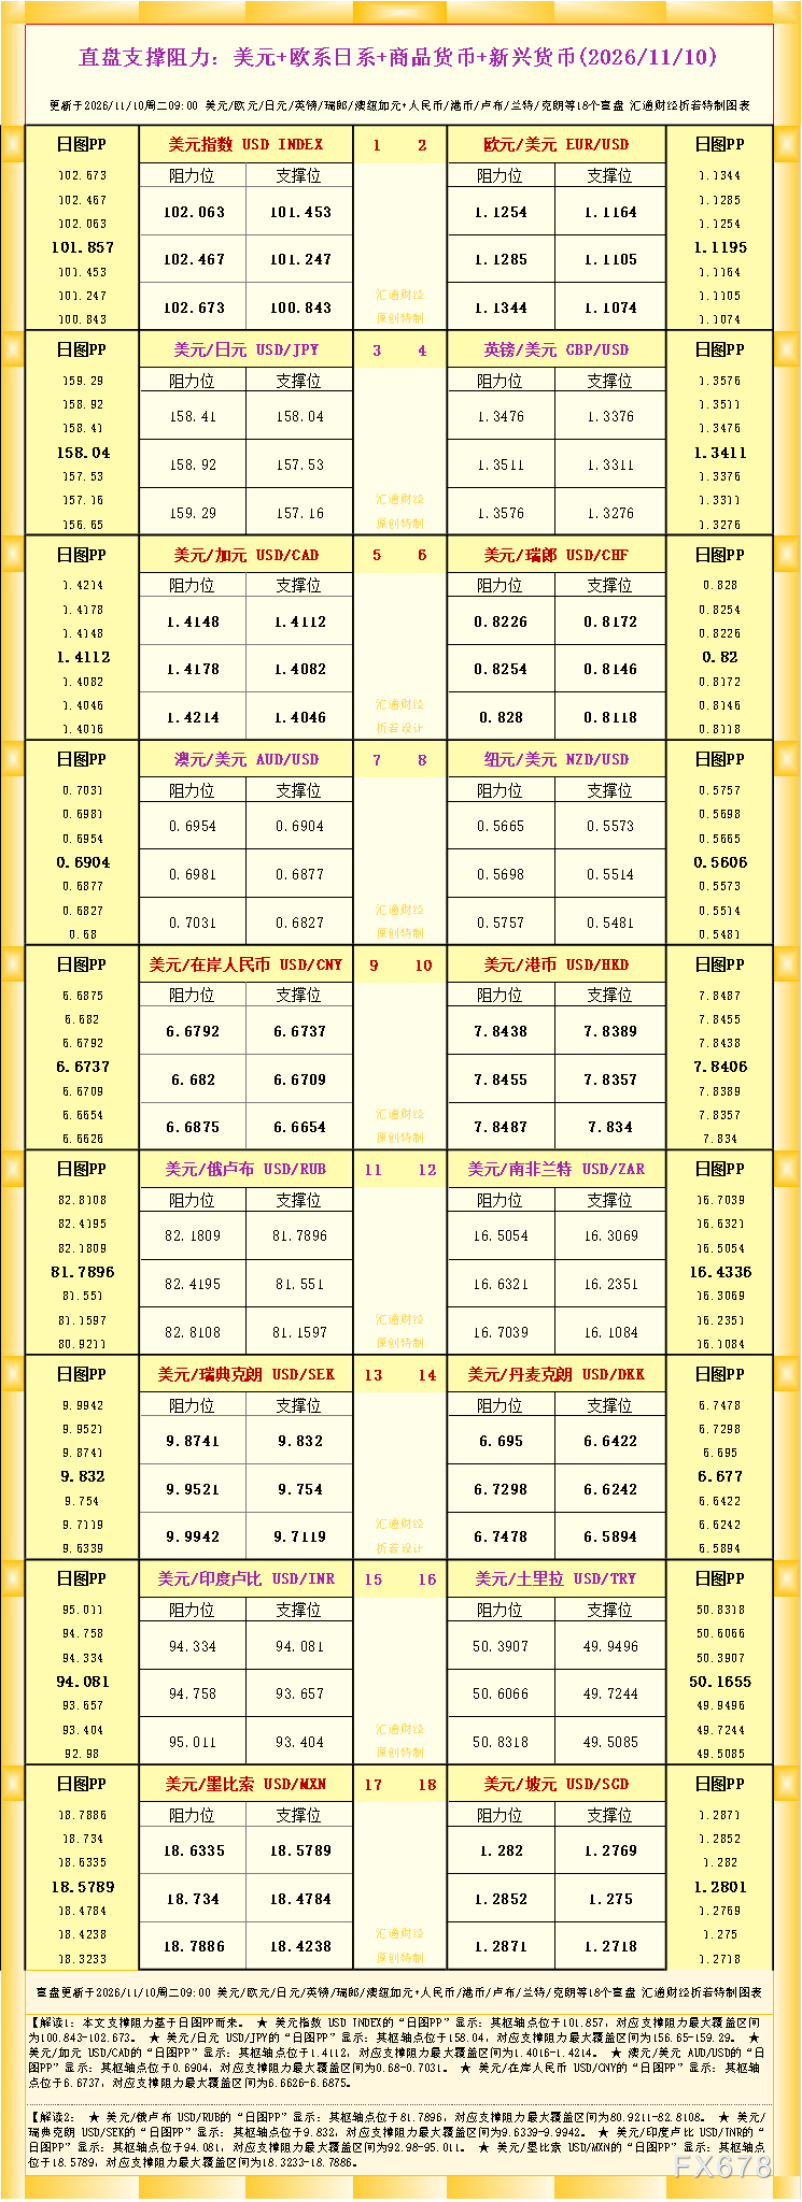
一张图看直盘支撑阻力:美元+欧系日系+商品货币+新兴货币,更新于2026年11月10日周二09:00,具体美元/欧元/日元/英镑/瑞郎/澳纽加元+人民币/港币/卢布/兰特/克朗等18个直盘,更多详见汇...

11月10日 09:55

美元指数周一下跌0.61%,收报101.66,因市场对伊朗战争升级的担忧有所缓解,促使投资者在上周人工智能相关股票遭抛售后重新买入风险资产。美国总统特朗普周日表示,只要外交努力仍在继续,他下令对伊朗发...

11月10日 09:47
美国消费者价格10月预计以较慢的月度步伐上涨,此前9月因汽油价格出现了跳升。但周二(11月10日)的报告将伴随一个显著的缺口:整体与核心指数都不会有官方年率。美国劳工统计局将于北京时间21:30发布1...

11月10日 08:36