登录客服
手机网
手机网
欢迎您,
首页>> 汇市观察>>  正文
新闻

退休规划“蒙眼开车”:逾四成美国人从未计算所需资金

2026-10-27 13:39:02 来源:汇通网 作者:

  美国人或许正两眼一抹黑地迈入退休生活。对钱花光的恐惧与对坏消息的回避并存,令大量劳动者在不知道自己退休需要多少钱的情况下走向退休。零规划不仅可能迫使人们工作更久,还可能因健康、照护责任或裁员而被动提前退休时措手不及。尽早行动、保守测算、量入为出,是降低退休风险的核心。
    核心数据:42%从未测算,临近退休者亦在回避

  理财规划平台的一份新报告显示,总共有42%的美国人从未计算过退休需要多少钱。即使是距离退休更近的人也在回避这件事:该报告称,预计未来15年内退休的人中,有三分之一一直在回避测算自己的退休资金需求。

  新泽西州帕西帕尼的Summit Financial私人财富顾问约瑟夫·斯帕达说:“人们很忙,也不想听到坏消息。他们不想知道自己是不是有资金缺口,不想听到自己不该买新车之类的话。这是人之常情。”

  恐惧与缺口:怕花光甚于怕死,储蓄中位数仅955美元

  然而,安联未来退休研究中心的数据显示,67%的美国人害怕把钱花光,甚于害怕死亡。在这样的情况下,尽早弄清退休需要多少钱十分重要。许多美国人并未为退休做好充分准备。

  全国退休保障研究所的数据显示,劳动者退休储蓄额的中位数仅为955美元。资产管理公司施罗德投资的数据显示,美国人认为,要舒适地退休需要120万美元;955美元仅是这一数字的九牛一毛。

  “最常见的担忧就是钱会花光。但如果没有规划,就有可能面临钱不够用的风险。制定规划可以减轻因心中没底而产生的恐惧。没有规划的时间越长,钱花光或不够用的风险就越大。”凤凰城Capital Choice Arizona高级财务顾问兼区域市场总监克里斯托弗·沃尔什说。

  拖延的代价:工作更久、被动提前退休与生活方式冲击

  如果对退休需要多少钱心中没数,你可能不得不工作得比自己希望的更久,退休也可能成为负担不起的奢望。但必须一直工作到生命尽头或许存在风险。并非每个人都能选择何时退休,因为健康状况不佳、照护责任或裁员,都可能迫使一些人比预期更早退休。

  雇员福利研究所的数据显示,多数退休者——即五分之三的人——表示自己在65岁前退休,退休年龄的中位数为62岁。该研究所还发现,近半数退休者表示,他们比原计划更早退休。

  不知道退休需要多少钱,还可能让你面临生活方式受到严重冲击的风险。如果退休时的钱实际上不够用,你可能不得不大幅削减退休后的开支,尤其是在如今人们寿命延长、退休生活可能持续数十年的情况下。过早提取过多资金,可能会让把钱花光的担忧变成现实。

  佛罗里达州博卡拉顿的Ulin & Co. Wealth Management创始人兼管理负责人乔恩·尤林说:“45岁时发现自己进度落后,还有时间调整储蓄、投资或退休预期。到了65岁才发现,选择就少得多了。”

  尤林说:“不知道自己的整笔退休储蓄目标是多少,就像在做出人生中最重大的财务决定之一时蒙着眼开车。”

  从何开始:先列收支,再区分必要与非必需支出

  首先列出你的所有支出和收入。斯帕达说:“弄清楚自己到底在花多少钱——实际开支总是比你以为的多,分清必要支出和非必需性支出。看看哪些可以剔除,哪些必须保留。”

  退休后,一些开支可能会消失,例如还清房贷后不再需要支付月供,或大学学费及其他与抚养子女相关的费用。另一些开支则可能会增加,比如医疗保健费用。富达投资的数据显示,一名于2026年退休的65岁人士,整个退休期间的医疗保健及看病就医开支预计平均为185500美元。这一估算不包括长期照护费用。

  虽然与财务顾问合作或许能让你更细致地了解退休后的资金需求,但网上也有几款退休计算器,只要使用者输入的数据准确,它们或许就足以完成测算。

  此外还有一些关于退休的经验法则:一种法则是估算在退休后需要有相当于退休前80%的年收入;另一种是“4%法则”,建议在退休第一年提取4%,此后根据通胀情况进行调整。不过,这些都只是参考建议;有人花得多,有人花得少,而且这些准则势必会发生变化。

  佐治亚州士麦那的Gaines Capital Management创始人兼总裁阿伦·盖恩斯说,人们经常忽略的方面包括通胀、医疗保健开支、税收和市场低迷。

  测算方法:缺口乘以25,保守规划应对不确定性

  盖恩斯说,一旦估算出了每年的退休开支,减去社会保障福利和退休金等有保障的收入,再将剩余缺口乘以25。例如,如果你每年需要从投资中获得4万美元,那么初步目标就是100万美元。

  盖恩斯说:“美国人犯下的最大错误之一,是在不知道退休实际要花多少钱的情况下一步步走向退休。你的退休资金数字不只是关于你存下了多少钱,还关乎你的储蓄在余生中需要产生多少收入。”

  盖恩斯指出:“目标不一定是带着最多的钱退休,而是退休时知道自己不会在有生之年把钱花光。”

  即便是社会保障福利,也未必有保障。国会预算办公室称,除非国会采取行动巩固社会保障体系,否则社会保障福利可能会在2032年削减26%。目前有一些改革该项目的提议,例如提高领取全额退休福利的年龄,这些改革因此有可能会改变福利水平。

  科罗拉多州阿瓦达的Delagify Financial创始人、财务规划师罗伯特·珀西切特说,制定规划时要保守一些。他说:“无论你的财务规划或税务规划如何,量入为出都是稳妥退休最关键的本领——不要过于自信。”

  行动建议:越早测算越好,现在就是起点

  重要的一步是先行动起来——而且越早越好。斯帕达说:“如果你现在运行一下自己的测算模型,结果是个坏消息,那你会希望现在就知道。到了60岁,能做的补救就不多了。”

  斯帕达建议:“现在就建立你自己的退休测算模型,即使你离退休还有15年。这15年里可能会出很多岔子,但至少这是一个起点。”

  总结

  理财规划平台报告显示42%的美国人从未计算过退休所需资金,预计未来15年内退休者中三分之一在回避测算。安联数据显示67%的美国人怕钱花光甚于怕死,但退休储蓄中位数仅955美元,远低于舒适退休所需的120万美元。零规划可能导致工作更久、被迫提前退休或退休后大幅削减开支。理财顾问建议先列收支、区分必要与非必需支出,用缺口乘以25估算目标,并对通胀、医疗、税收和市场低迷保持保守假设。社会保障福利存在2032年削减26%的风险,量入为出是关键。越早测算越好,即使离退休还有15年,现在就是起点。 返回外汇网首页,查看更多>>

赞()
中金在线外汇网声明:中金在线外汇网转载上述内容,不表明证实其描述,仅供投资者参考,并不构成投资建议。投资者据此操作,风险自担。

推荐阅读

周二(10月27日)亚洲时段,美元兑巴西雷亚尔小幅下跌,当前交投于5.3715附近。隔夜汇价一度升逾10%至5.6053,刷新2025年12月下旬以来的高位。这一剧烈波动的直接推手,是巴西总统选举结果...

10月27日 13:39
周二(10月27日)亚洲时段,美元指数延续涨势,当前交投于102上方。美元近期的强势,折射出市场对美联储继续收紧的押注。但穆迪分析首席经济学家马克·赞迪认为,本周美联储加息将是错误。他指出,10年期美...

10月27日 13:21
即便能源成本高企令通胀前景更加复杂、给家庭预算带来额外压力,美联储预计仍将在本周会议上维持利率不变。在中期选举投票前夕,这场会议将成为选前对通胀走向的最终定调,其政策取向牵动市场神经,也直接影响每一位...

10月27日 13:21
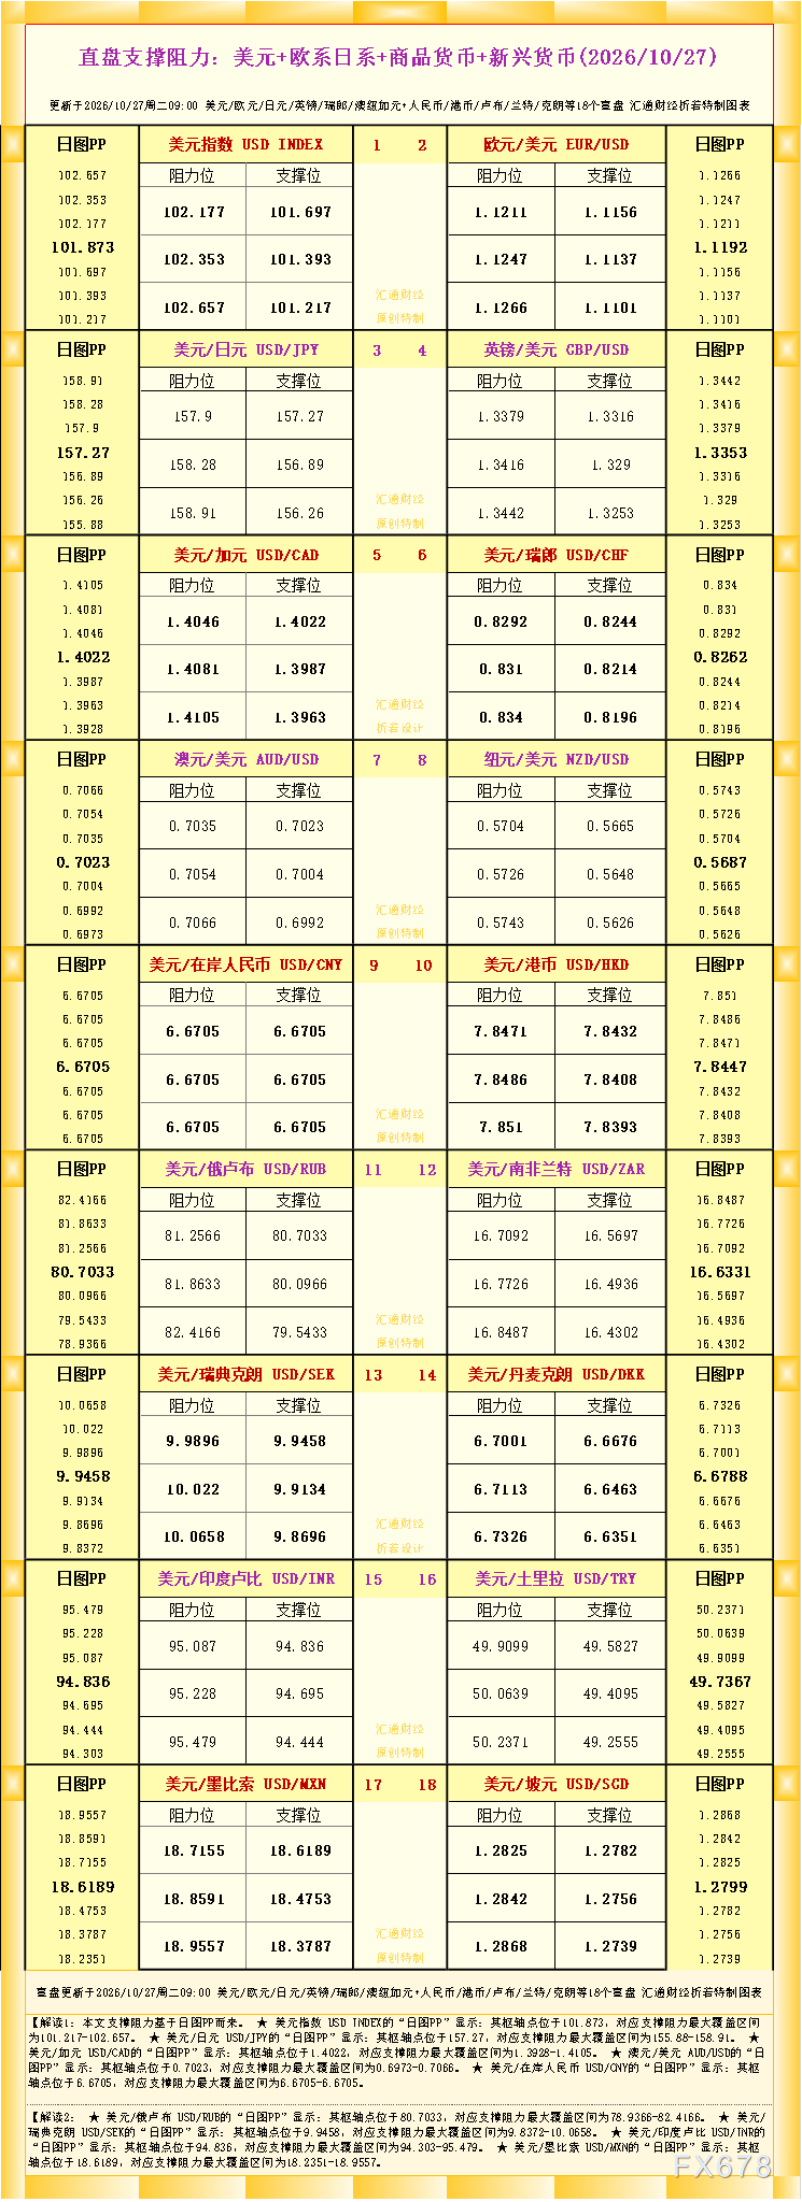
一张图看直盘支撑阻力:美元+欧系日系+商品货币+新兴货币,更新于2026年10月27日周二09:00,具体美元/欧元/日元/英镑/瑞郎/澳纽加元+人民币/港币/卢布/兰特/克朗等18个直盘,更多详见汇...

10月27日 10:25
#日本央行动态#FX168财经报社(亚太)讯 日本央行本周将公布最新利率决议,市场关注焦点不仅在于利率是否维持不变,更在于政策委员会内部可能出现的意外分歧。知名投行三菱日联金融集团(MUFG)警告称,...

10月27日 10:09
#伊朗危机追踪#FX168财经报社(亚太)讯 伊朗在与美国的对峙中,似乎在部分条件及时间安排上展现出不同寻常的灵活性。围绕霍尔木兹海峡危机及美军封锁问题,伊朗释放出愿意调整谈判时间表的信号。 src=...

10月27日 10:09
周二(10月27日)亚洲时段,美元兑日元窄幅波动,当前交投于157.50附近。日本9月服务生产者价格指数同比上涨3.7%,符合预期并与8月持平,维持两年多来最高水平。服务通胀稳健为日本央行本周宣告潜在...

10月27日 09:06
周二(10月27日)亚洲时段,澳元兑美元震荡微涨,当前交投于0.7020附近。市场对即将公布的三季度CPI的谨慎观望,而这一数据或将成为决定澳洲联储11月是否加息的关键。澳大利亚三季度CPI将于北京时...

10月27日 09:06
如今,各界对财政政策的忧虑已成常态,但现实远比看上去复杂。政策制定者和普通人一样,行为受激励机制驱动:市场普遍相信美债市场不会彻底崩盘,因为一旦局势恶化,美联储就会出手托底收益率。最典型的例子便是新冠...

10月27日 09:01
11月3日美国中期选举,是对特朗普第二任期经济与外交政策的一次关键检验。参众两院目前由共和党掌控,但押注市场赔率明显偏向民主党:押注动态结果显示目前时点众议院胜选概率93%,参议院65%,市场基准预期...

10月27日 09:00