周五(10月16日)亚洲时段,美元指数延续跌势,一度跌至101.80附近,创10月7日以来的新低。市场目光此刻正聚焦于美联储主席沃什在曼谷的讲话。
美联储主席凯文·沃什周五表示,他不会预先说明自己在2026年余下会议上可能采取的行动,并称10月和12月会议是"关键节点"。
他还表示,自9月加息以来,全球形势大体符合美联储预期。在主席不予指引的情况下,短期美债与美元将更多受数据驱动,市场对经济数据的反应可能放大。 核心表态:拒绝前瞻指引,10月与12月为关键节点
美联储主席凯文·沃什周五拒绝就央行的下一步行动发出信号。他表示,自己不相信应该说明在2026年余下会议上可能采取的行动,并指出美联储10月和12月会议是政策制定者进行评估的时刻。
沃什在曼谷出席国际货币基金组织(IMF)会议期间发表讲话,该会议在IMF和世界银行年会期间举行。他表示,自9月政策会议以来,全球形势大体符合美联储预期。他说,美联储已明确将实现物价稳定,但他不相信预先判断会议结果。政策制定者将在10月和12月会议上作出判断,他将这两个会议描述为评估产出、就业和通胀的关键节点。
拒绝提供指引并不令人意外。沃什一再主张,美联储应减少对自身意图的表态,让市场形成自己对经济的看法,他还表示反对提前释放决策信号。周五的言论将这一做法付诸实践,使投资者在10月27日至28日会议前只能依赖即将公布的数据。
政策含义:形势符合预期,略偏鹰派
沃什关于当前经济与通胀形势大体符合预期的表态,依然值得市场高度关注。9月美联储将联邦基金利率目标区间上调25个基点至3.75%至4.00%,这是自2023年以来的首次加息,标志着货币政策转向的重要节点。点阵图显示,多数官员预计今年内至少还会再加息一次。
沃什虽未直接点明后续路径,但其“形势符合预期”的表述,实际上传递出较强的政策连续性信号:如果就业、通胀和增长数据继续沿着目前轨迹演进,他迄今几乎看不到需要偏离既定加息路径的充分理由。
这意味着,除非出现明显的数据意外,否则美联储更倾向于按部就班推进紧缩,而非过早转向观望或鸽派调整。从政策含义看,这一立场略偏鹰派,因为它降低了市场对“加息一次即结束”的乐观定价,强化了“进一步收紧仍有必要”的预期。
投资者需密切跟踪后续通胀粘性、劳动力市场降温速度以及沃什本人在公开场合的措辞变化,任何对“符合预期”边界的重新定义,都可能引发利率路径的重新定价。
整体而言,沃什的表态巩固了9月加息后的鹰派基调,提示市场勿低估美联储在数据支持下继续行动的意愿。
投资与AI:结构性投资激增,AI先推需求后提供给
沃什将大量篇幅用于谈论投资和人工智能。他将结构性投资激增描述为全球经济最重要的上行发展,并将其归功于良好的政策。关于AI,他表示该技术将使经济更具生产力并创造更多财富,但道路将崎岖不平,其对就业的近期影响尚不确定。他说,AI很可能在带来可缓解通胀的供给端收益之前先提振需求,这也应有助于央行对其数据建立信心。
这一顺序对政策至关重要。如果AI相关投资现在提振支出,而生产力收益稍后到来,这将增加近期通胀压力。这与沃什此前的论点一致,即当前利率并未抑制经济活动。
沃什还表示,美联储政策会外溢至世界其他地区,但其他国家的政策也会回流至美国。他补充说,作为其工作组的一部分,美联储将于11月16日在旧金山湾区就AI举行实地听证会。
市场影响:数据主导,油价与鹰派倾向成关键
在主席不予指引的情况下,短期美债和美元将在10月27日至28日会议前从数据中寻找方向,这意味着市场对经济数据的反应可能更大。
他关于形势大体符合预期的评论略偏鹰派,因为9月预测指向今年还会再加息一次。
油价仍是关键输入:与伊朗战争相关的燃料驱动通胀是物价上行压力的主要来源,因此原油走势将直接传导至加息定价。偏鹰派的美联储往往打压而非支撑黄金。
其他官员:哈马克对政策是否足够紧缩提出质疑
早些时候,哈马克在前瞻指引方面表现得并不克制。作为美联储官员,他在通胀风险重新抬头的背景下,公开对当前政策立场是否已经足够紧缩提出质疑。
哈马克强调,尽管此前连续加息已显著提高了实际利率水平,但通胀预期的上行压力、部分核心服务价格的粘性,以及潜在的需求韧性,都可能使现有紧缩力度不足以迅速将通胀拉回2%目标。
他的表态与部分官员更为谨慎的沟通风格形成对比,显示出内部对“政策充分性”仍存分歧。哈马克尤其关注前瞻指引的清晰度与可信度,认为若市场低估后续紧缩可能性,可能削弱政策传导效果。
在通胀风险上升之际,他呼吁保持警惕,避免过早释放宽松信号。这一质疑不仅反映了其对数据的审慎解读,也提醒市场关注美联储内部鹰派声音的影响力。若后续通胀数据继续超预期,哈马克式的质疑可能推动点阵图进一步上修,或强化“更高更久”的利率叙事。
美元指数:失去前瞻指引,数据主导美元走向
沃什拒绝就2026年余下会议给出前瞻指引,意味着市场失去了一条重要的政策线索,美元指数在10月27日至28日会议前将更多地由经济数据驱动,对每一份通胀、就业与增长数据的反应可能被放大,波动性随之上升。
从方向上看,沃什"形势大体符合预期"的表述略偏鹰派。9月美联储加息至3.75%至4.00%,多数官员预计年内至少还会再加息一次。若这一路径未被打破,美元指数在利差层面仍具备一定支撑,尤其是当其他央行(如澳大利亚央行、欧洲央行)的加息预期降温或陷入两难之际,美元的政策分化优势可能进一步凸显。不过,沃什刻意不提供指引,也意味着市场无法据此加码押注,美元上行空间受到约束。
另一个关键变量是油价。沃什明确指出,与伊朗战争相关的燃料驱动通胀是物价上行压力的主要来源,原油走势将直接传导至加息定价。若油价持续走高,市场对美联储加息的预期升温,美元指数有望获得支撑;反之,若油价回落、通胀压力缓解,美元的利差优势将被削弱。整体来看,美元指数短期内大概率维持震荡偏强格局,突破方向取决于数据表现、油价走势以及其他美联储官员能否填补主席沉默留下的指引空白。
总结
沃什周五拒绝就2026年余下会议给出前瞻指引,点名10月和12月为评估产出、就业与通胀的关键节点,并表示自9月加息以来全球形势大体符合预期。这一表态略偏鹰派,暗示其迄今认为几乎没有理由偏离年内再加息一次的路径。在缺乏主席指引的情况下,短期美债与美元将更受数据驱动,市场对数据的反应可能放大,油价走势将直接传导至加息定价。沃什还重点谈及结构性投资激增与AI,认为AI将先推需求、后提供给,近期或增加通胀压力。后续焦点为10月27日至28日会议前的美国数据,以及其他美联储官员能否填补主席沉默留下的空白。 (美元指数日线图,来源:易汇通)
北京时间14:00,美元指数报101.92。
 返回外汇网首页,查看更多>>
周五(10月16日)亚洲时段,英镑兑美元震荡上涨,截止12:00,一度上涨0.22%至1.3304,刷新9月30日以来高点。在汇价走高的背后,英国央行行长贝利的最新表态为市场提供了新的政策线索。英国央...
10月16日 13:30
FX168财经报社(亚太)讯 一个两年前还不存在的职位,如今出现在美国最大银行的组织架构中。这背后,可能是一场资源资本格局的重大转变。Phoenix Capital Research首席市场策略师格雷...
10月16日 11:12
华尔街对美联储偏好的通胀指标的预测,现在转向预期该指标将从促使央行上月加息的水平进一步加速。这一判断,源于周四(10月15日)公布的生产者物价指数(PPI)意外走高。数据显示,PPI环比上涨1.3%,...
10月16日 11:11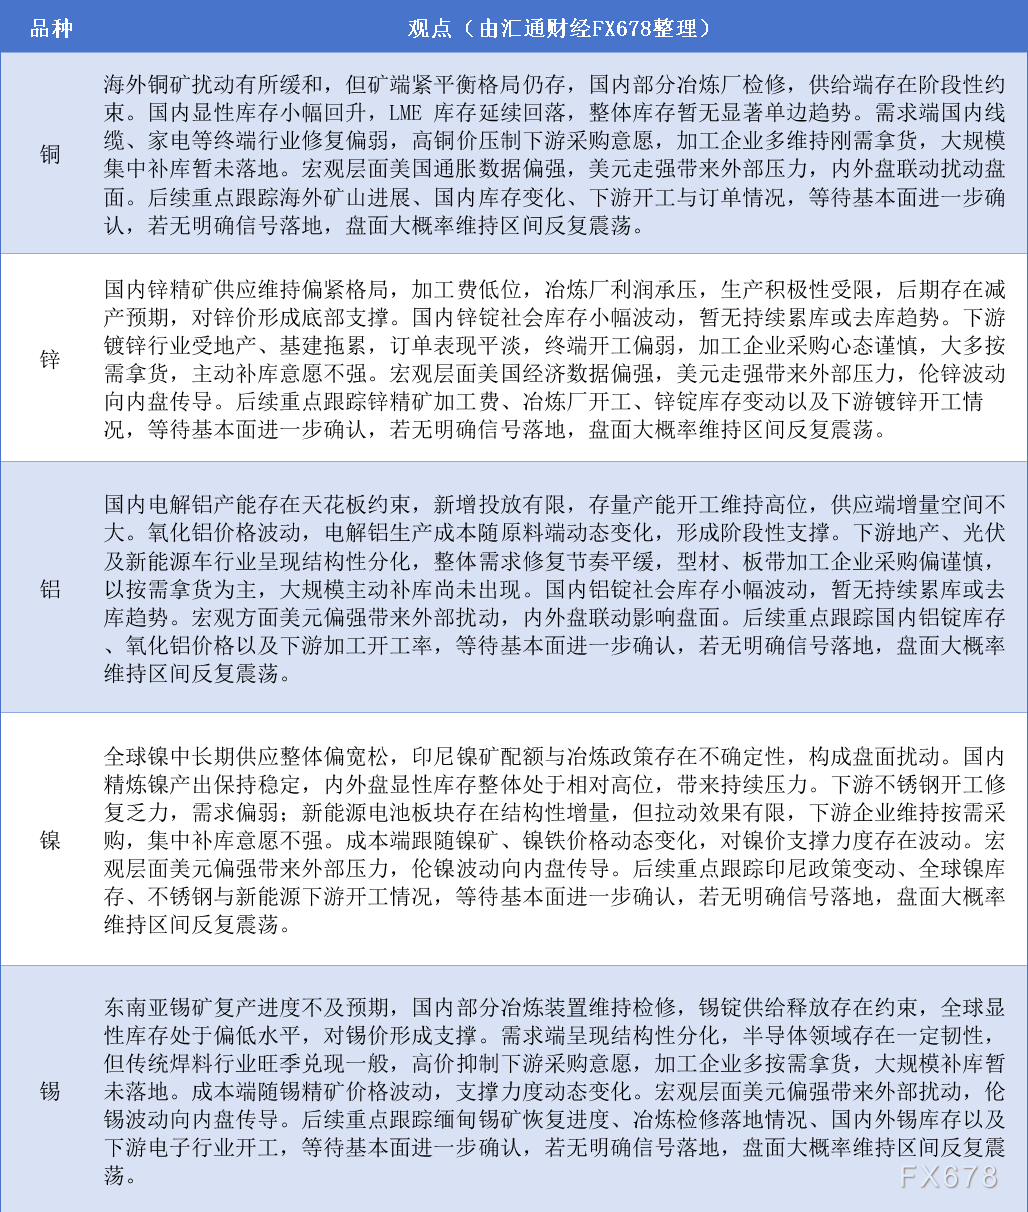
期货公司观点汇总一张图:10月16日有色系(铜、锌、铝、镍、锡等)。更多详见本文的汇通财经特制图。有色板块各品种基本面分化,铜、锡受矿端因素支撑;锌精矿偏紧,铝产能增长受限,镍供应宽松。下游终端需求普...
10月16日 10:41
华尔街对美联储偏好的通胀指标的预测,现在转向预期该指标将从促使央行上月加息的水平进一步加速。这一判断,源于周四(10月15日)公布的生产者物价指数(PPI)意外走高。数据显示,PPI环比上涨1.3%,...
10月16日 10:33
美国财政部长新任命的高级顾问大卫·泽沃斯(David Zervos)周四(10月15日)呼吁国际货币基金组织(IMF)在批评美国财政政策之前,先回头审视自身糟糕的预测纪录。这位曾长期供职华尔街的经济学...
10月16日 10:06
FX168财经报社(北美)讯 美国长期国债收益率正面临多重上行压力。伊朗战争自2月28日爆发后,推动10年期美债收益率走高;与此同时,油价和柴油价格大幅上涨,令债券交易员要求更高收益率,以对冲美联储等...
10月16日 09:02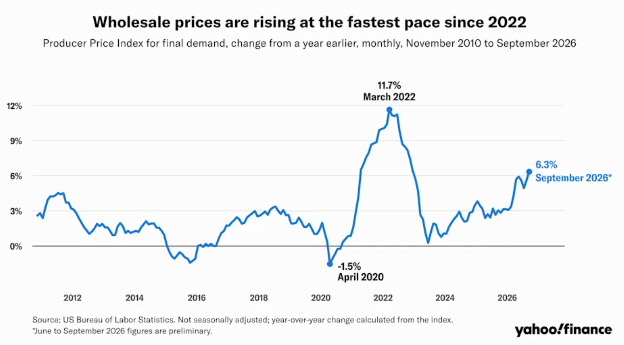
FX168财经报社(北美)讯 美国通胀连续第二天传来超预期信号。周四(10月15日)公布的数据显示,9月生产者价格指数(PPI)环比上涨1.3%、同比上涨6.3%,分别创下2022年3月和2022年1...
10月16日 09:02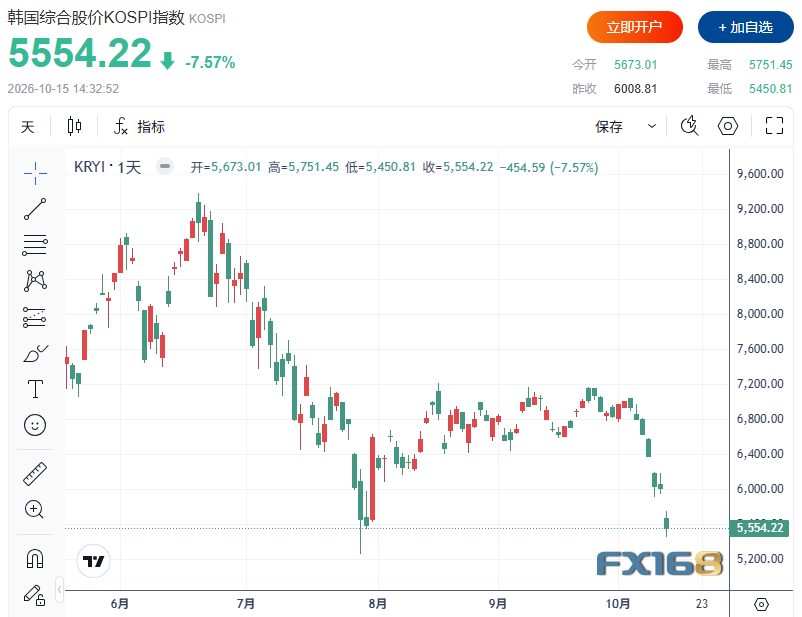
FX168财经报社(北美)讯 全球人工智能(AI)股票抛售潮持续发酵,韩国市场成为本轮调整的重灾区。周四(10月15日),韩国综合股价指数(KOSPI)盘中一度下跌8%并触发熔断,最终收跌454.59...
10月16日 09:02
FX168财经报社讯 Cboe Global Markets将从周一开始扩大期权交易时段,覆盖24只交易最活跃的股票和5只交易所交易基金(ETF)。在美国证券交易委员会(SEC)5月首次批准后,监管机...
10月16日 09:01