美元/日元货币对在周三触及约159.00的三周高点后遭遇强劲抛售,周四亚洲时段延续回调走势,一度跌至约157.60的一周低位,跌幅超过1.4%。这一回调并非单一因素驱动,而是日元端政策信号强化、干预风险升温以及美元端获利了结三股力量共同作用的结果。 日元一侧的支撑来自多个维度。日本央行审议委员小枝淳子周四发表讲话,明确表示央行应"适时调整政策利率,同时考量经济和物价状况,并将估算的中性利率区间纳入考量"。这一表态被市场解读为对货币政策正常化路径的坚定背书,提振了日元多头信心。日本央行在9月会议上已将政策利率上调25个基点至1.25%,达到1995年以来的31年最高水平,这也是三个月内的第二次加息,节奏为1990年以来最快。尽管据市场调查显示,日本央行官员倾向于在10月会议上避免罕见的连续加息,但12月加息的定价概率仍高达88%至90%,市场对政策正常化大方向的预期并未动摇。
更为关键的是,日本当局干预汇市的猜测持续为日元提供"隐性支撑"。交易员对官方可能入市支撑日元保持高度警惕。日本首相高市早苗此前在国会重申,美日两国财长"在外汇问题上依然保持密切沟通",日元议题在最新美日峰会上被"以总体性方式"提及。她还承认"弱势日元有利有弊",凸显当局面临的政策权衡。三菱日联银行分析师指出,自7月底美日联合干预以来,日元"一直保持在更强水平",事实证明干预措施在近几个月有效阻止了日元进一步走弱。市场普遍将160关口视为干预敏感区域——当汇价周三逼近159.00时,干预预期的升温成为触发多头获利了结的直接催化因素。
美元一侧的回调压力主要来自CPI数据公布后的"买预期、卖事实"反应。美国9月CPI同比飙升至3.7%,高于预期的3.6%和前值3.4%;核心CPI同比升至2.6%,同样超出预期的2.5%。然而,市场对这一数据的初始反应很快转向——尽管通胀超预期,交易员仍认为美联储10月跳过加息是基准情景,10月加息概率仅从数据公布前的约22%升至31.6%,远未达到多数水平。High Ridge Futures金属交易主管梅格指出,"目前这意味着美联储更有可能加息",但多数机构仍倾向于12月行动。这一判断导致美债收益率在短暂冲高后出现回落,10年期美债收益率维持在5.15%附近,未能突破前期5.36%的多年高位,美元指数周三收报102.51后周四亚洲时段小幅走弱,引发部分美元多头获利了结,进而对美元/日元形成额外的下行压力。
不过,美元的下行空间同样受到约束。市场仍定价美联储年底前加息超过85%的概率,通胀风险——尤其是能源价格波动带来的不确定性——为进一步紧缩提供了基本面支撑。中东地缘局势持续紧张,沙特基础设施遭胡塞武装袭击、霍尔木兹海峡集装箱船沉没,维持了美元的避险需求。此外,日本央行据报倾向10月不连续加息的立场,使日元短期缺乏凭借加息预期持续走强的催化剂,也为美元/日元的回调设置了下方缓冲。
今晚市场将迎来美国9月PPI数据,该数据将从批发端揭示能源成本向下游传导的深度,是CPI之后验证通胀是否正在扩大的重要补充。若PPI同样超预期,可能重燃鹰派预期、推动美元反弹;若数据温和,则可能进一步确认"CPI是一次性能源冲击而非全面通胀"的判断,加速美元回调。此外,美联储主席沃什定于周五在曼谷IMF与世界银行年会上发表讲话,作为10月议息会议前最后一次公开露面,其对通胀前景和政策路径的最新判断,可能成为决定美元/日元下一阶段方向的关键变量
从技术面来看,4小时级别上美元/日元已出现明显的趋势转弱信号。汇价跌破了100周期简单移动平均线约157.97的关键支撑,该均线此前在回调中多次充当动态支撑,其失守意味着短线多头结构遭到破坏。从斐波那契回撤来看,以近期上涨波段(从约152.88低位至159.07高位)计算,23.6%回撤位约157.61已被有效跌破,空头正等待价格在该水平下方获得确认。若跌势延续,38.2%回撤位约156.71将成为下一关键支撑;更深回调可能进一步暴露50.0%回撤位约155.98和61.8%回撤位约155.25。更远端的结构性底部位于78.6%回撤位约154.21和100.0%回撤位约152.88。上方阻力方面,100周期均线约157.97已从前期的支撑转化为即时阻力,汇价若无法收复该水平,短线空头结构将延续;更上方的强阻力指向159.07的前期波段高点,唯有重新突破该水平才能确认多头重新掌控局面。日线级别上,汇价从布林带上轨附近快速回落,但仍运行在20日EMA约157.60附近,该均线构成日线级别的即时支撑。RSI从前期偏强区域回落至中性附近,MACD红柱收窄、快慢线趋于粘合,多头动能明显衰减但尚未转负。 编辑总结
美元/日元当前正处于"三周高点获利了结"与"中期多头结构尚存"的过渡阶段。日本央行委员小枝淳子"适时加息"的鹰派表态、日本当局干预汇市的持续猜测、以及美国CPI超预期后市场仍倾向10月跳过加息的判断,共同推动汇价从159.00快速回落至157.60。然而,美联储年底前加息超85%的市场定价、中东地缘风险维持的避险需求、以及日本央行10月不连续加息的预期,为汇价下方提供了缓冲。展望后市,今晚美国PPI数据和周五沃什讲话将决定短线方向——PPI温和叠加沃什偏鸽,汇价可能进一步向156.71乃至155.98回调;PPI强劲叠加沃什鹰派,汇价有望反弹至158.00上方并重新挑战159.00关口。
 返回外汇网首页,查看更多>>
珍妮特·耶伦(Janet Yellen)是美联储历史上担任最高领导职务最多的人,她曾在美联储理事会两度任职,又执掌旧金山联储,并成为首位执掌美联储的女性主席。卸任美联储主席后,她再度出山担任美国财政部...
10月15日 14:57
周四(10月15日)亚洲时段,美元兑日元一度下跌0.45%至157.58附近,创一周新低,目前交投于157.87附近。日本央行委员小枝淳子的一番鹰派言论,引发了市场关注。日本央行政策委员会审议委员小枝...
10月15日 14:14
周四(10月15日)亚洲时段,欧元兑美元小幅反弹,当前交投于1.1215附近。汇价仍徘徊在2025年5月底以来的低位区域。欧洲央行官员最新发言,进一步揭示了央行对通胀以及后续货币政策的看法。 src=...
10月15日 13:30
法国外贸银行(Natixis)经济学家分析指出,美国9月CPI数据高于市场预期,证明8月通胀数据的走高并非一次性异常值,美联储10月加息选项重新摆上台面。这份通胀复盘报告,详细拆解了本次通胀上涨的内部...
10月15日 11:58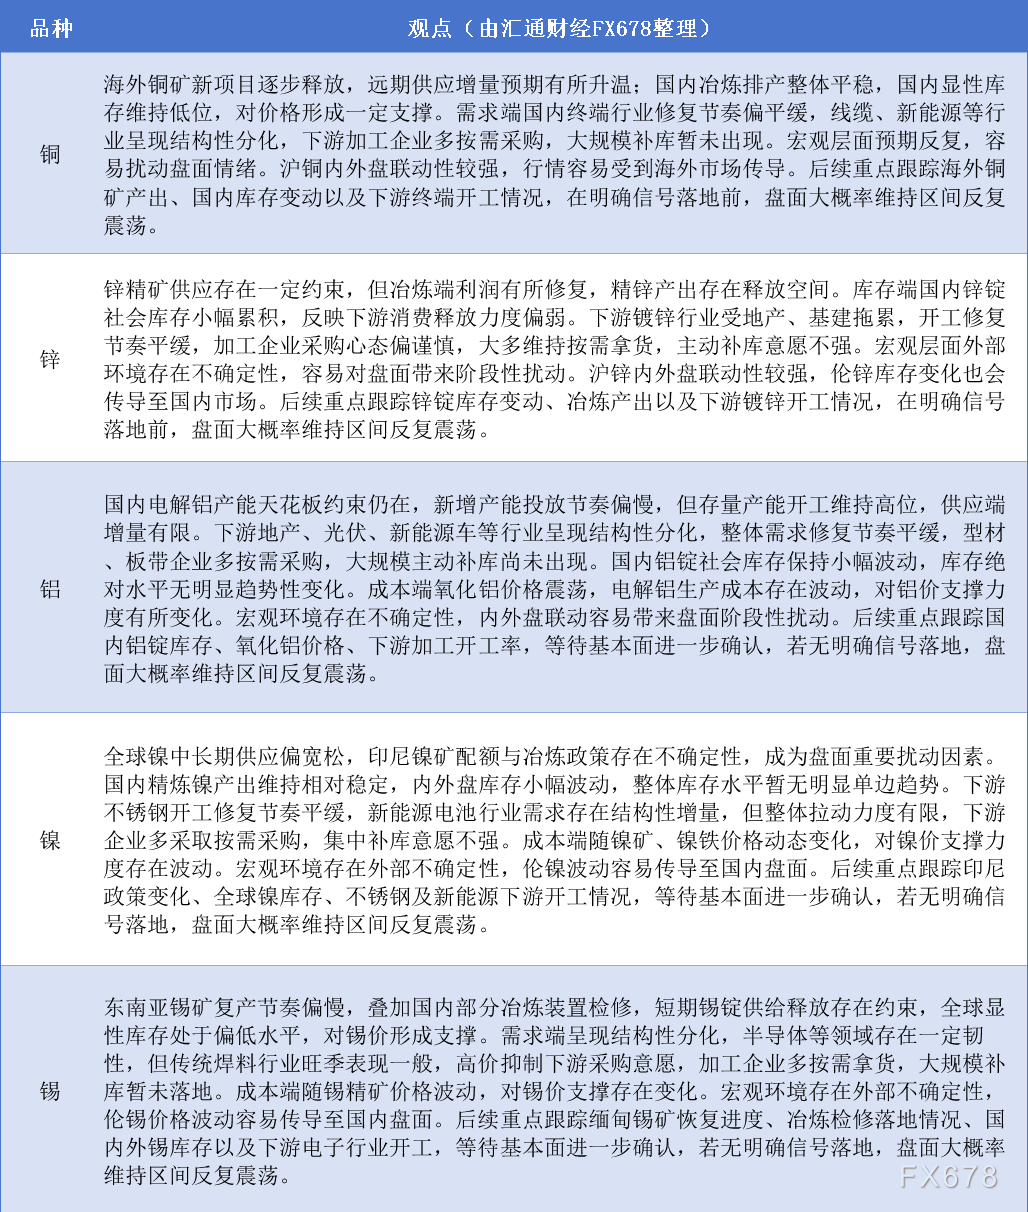
期货公司观点汇总一张图:10月15日有色系(铜、锌、铝、镍、锡等)。更多详见本文的汇通财经特制图。有色板块各品种基本面分化,铜远期供应增加、锡受矿端约束库存偏低;铝、锌、镍供需偏平淡,下游普遍按需采购...
10月15日 11:22
美国劳工部最新数据显示,2026年9月消费者价格指数同比上涨3.7%,虽远低于2022年峰值,但累计涨幅已深刻改变家庭财务与选民情绪。随着11月中期选举临近,通胀累积效应正成为共和党执政表现的核心争议...
10月15日 11:17
一、盘面综述:CPI冲高后,美元亚盘高位震荡回落 隔夜美国9月CPI数据大幅超出市场预期,美元指数短线急速拉升,最高触及102.94,创下阶段性新高;但随后美联储官员释放偏鸽表态,市场下调10月紧急...
10月15日 10:20
美国消费者正经历近一个世纪以来最长的高通胀阶段之一,而越来越多民众开始把高物价当作新常态来应对,这一变化正在美联储内部拉响警报。本周三(10月14日)公布的消费者物价指数显示,9月CPI同比上涨3.7...
10月15日 10:06
又一份CPI报告出炉。本次报告之后接下来两个月的数据会很值得关注:政府停摆严重干扰了2025年10月(该月数据缺失)与2025年11月(11月数据对10月采用了一些特殊假设)的同比基数。不过现阶段,我...
10月15日 08:37
10月14日周三,美国劳工统计局公布9月消费者价格指数,整体环比上升0.6%,为五个月来最快增速,同比达到3.7%。剔除食品与能源的核心指标环比上升0.3%,同比升至2.6%。数据略高于市场预期,美国...
10月15日 08:37