登录客服
手机网
手机网
欢迎您,
首页>> 汇市观察>>  正文
新闻

“通胀先生”的2026年9月CPI解读

2026-10-15 08:37:06 来源:汇通网 作者:

  又一份CPI报告出炉。本次报告之后接下来两个月的数据会很值得关注:政府停摆严重干扰了2025年10月(该月数据缺失)与2025年11月(11月数据对10月采用了一些特殊假设)的同比基数。不过现阶段,我们仍基于现有数据计算同比,这点还算有利。
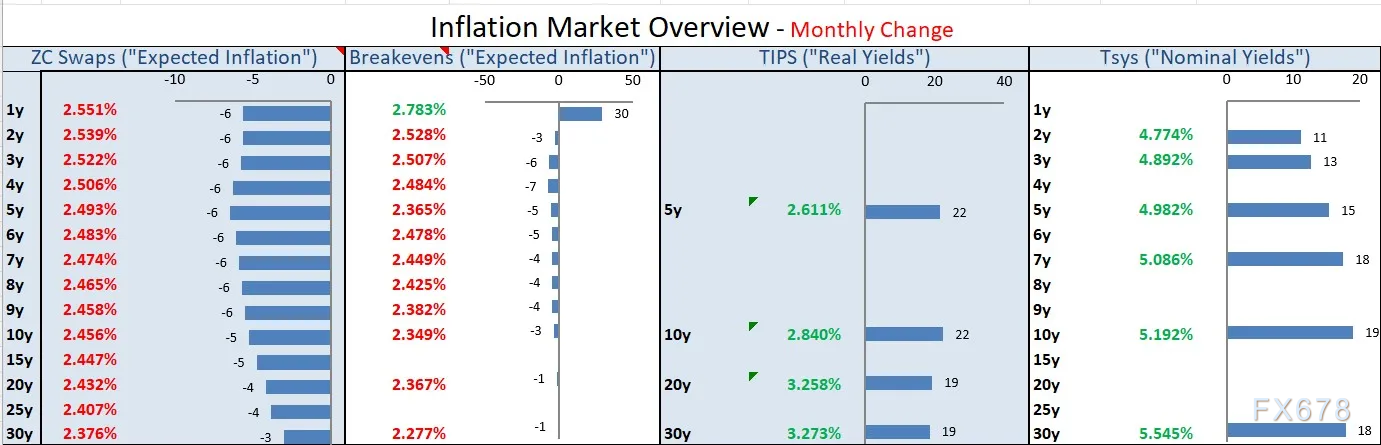
    大家还记得,上月CPI数据超预期走高,但主要来自长尾分项(例如手机通信服务)。中位数CPI并未大幅超出预期,整体报告其实相对温和。即便如此美联储依旧加息,这说明这次加息早已在市场预期之内——美联储并非不清楚,数据走高主要是一次性因素导致。

  但反过来想……会不会上月的异常其实是数据偏低了?这正是我们今天要探讨的问题。市场此前对9月CPI的一致预期:受能源价格再度上涨影响,整体CPI环比+0.57%;核心CPI环比+0.22%。预期同比分别升至3.6%、2.5%,核心通胀上行主要源于基数效应。

  市场层面:本月通胀互换利率下行,但美债收益率上行。这意味着实际收益率涨幅超过名义收益率。
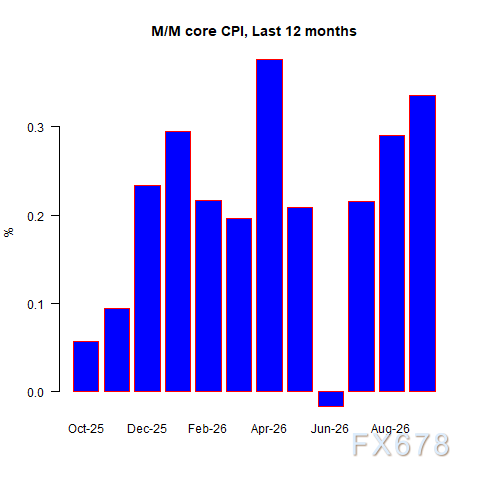
    9月最终公布数据强于预期。整体CPI环比+0.649%(同比3.7%),核心CPI环比+0.335%(同比2.6%)。下图是过去12个月核心CPI数据:
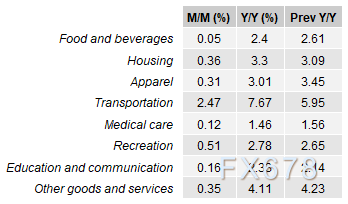
    食品饮料分项本月难得回落,但住房、服装、交通(不含燃油)、休闲服务通胀走高。
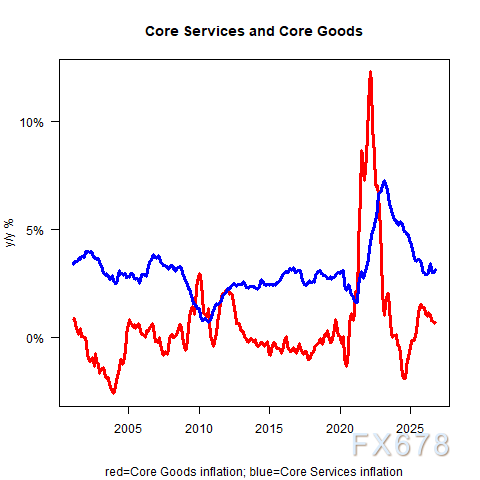
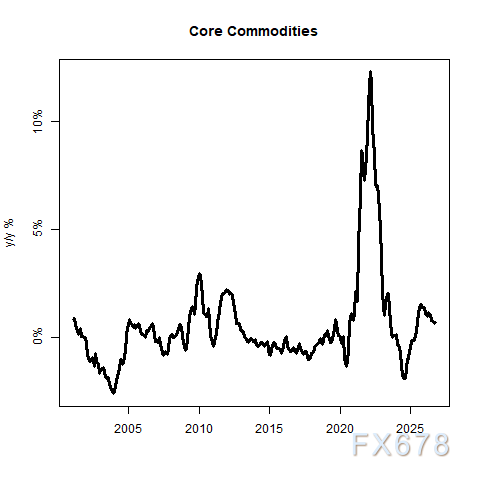
    核心商品价格同比+0.74%;核心服务同比+3.15%。
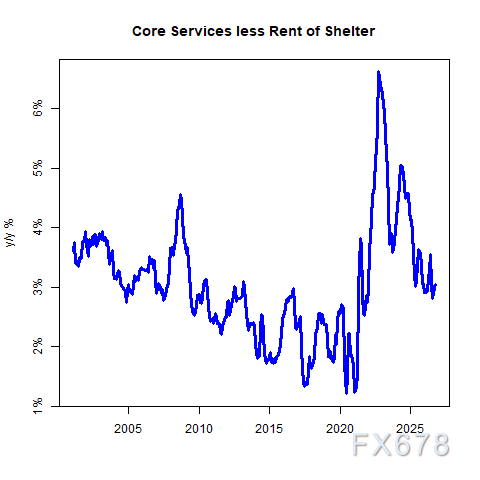
    我不太乐见核心服务的降势出现停滞。其中一部分依旧是一次性因素——大宗商品成本压力被统计进服务类(比如航空票价),但还有相当大一部分,属于实实在在的成本传导。

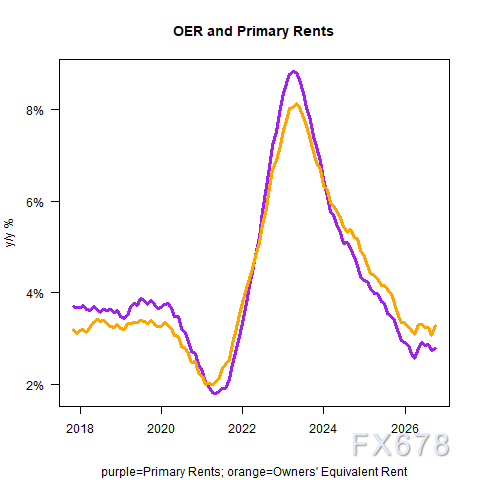
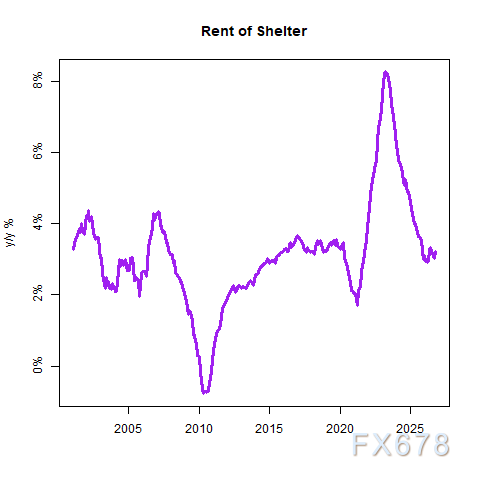
  房租至少是一部分原因,接下来这张图的走势同样不容乐观。自有住房租金(主要居所租金)环比+0.25%,同比2.78%;业主等价租金(OER)环比+0.35%,同比3.28%。
    前文提到,上月核心通胀抬升的警报性不强,因为上涨集中在长尾项目,而房租这类变动缓慢的大类,数据相对偏低。上月偏低的房租数据,如今看来只是一次性特例。主要居所租金:9月+0.17%,10月+0.25%;业主等价租金:9月+0.19%,10月+0.35%。

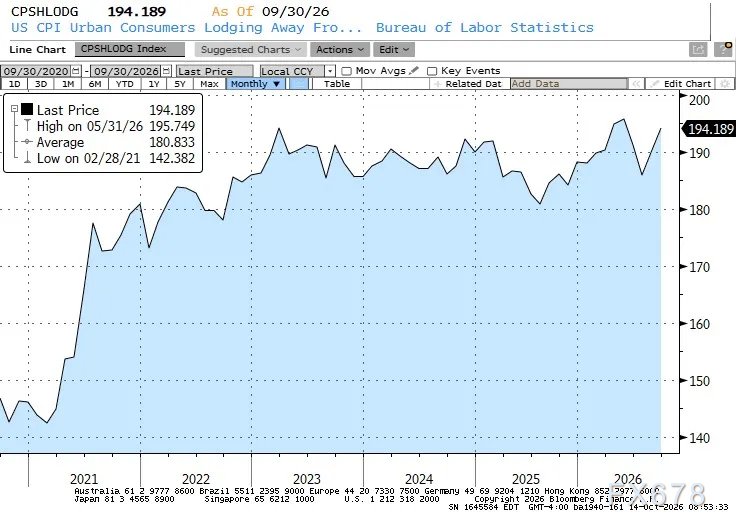
  本次通胀上涨覆盖面较广。航空票价环比+1.16%;外出住宿环比+2.04%;二手汽车/卡车同比+0.67%;新车/卡车环比+0.2%。外出住宿持续上涨这点很值得留意,该分项通常波动起伏,但近两个月持续走强。7月时酒店价格看似重回过去几年的区间,现在却已经突破区间、继续上行(见下文外出住宿价格水平图)。酒店用工工资与其他运营成本持续上涨,出现这个结果其实并不意外。
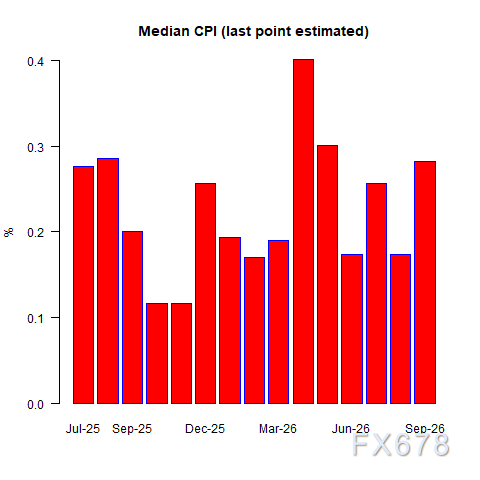
    下面来看中位数CPI。我估算最新数值为环比+0.282%,同比从2.58%升至2.66%。走势方向是负面的,未来几个月基数效应还会继续推高该指标。
    所以再次总结:上月数据尚可接受,是因为中位数CPI偏低,说明上涨来自长尾分项;但本月情况更令人担忧,中位数CPI大幅反弹。按本月中位数CPI(我估算值)复利折算12个月,对应同比3.4%,大家可以记下这个数字。

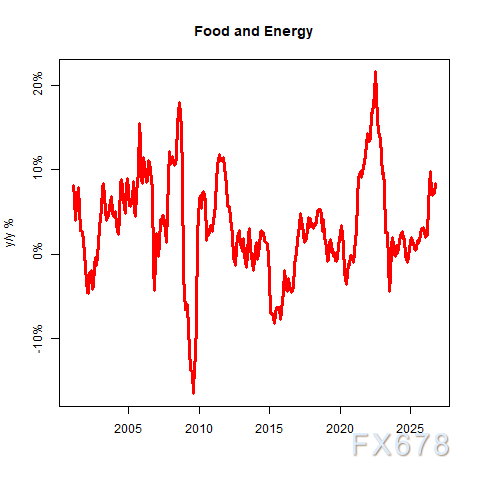
  CPI的几大宏观分项,没有一项表现亮眼。新读者可以了解:四大分项大致各占CPI权重的四分之一。按波动从高到低排序:食品能源、核心商品、剔除房租的核心服务(即超级核心通胀)、住房租金。
    说实话,在这份看上去并不乐观的数据里,我找不到太多能缓和通胀担忧的因素。有人或许会说,剔除住房后的核心通胀同比仅从1.98%小幅升至2.04%。但该分项环比依旧+0.29%。核心商品通胀有所回落算是个好信号,但要记住:想要达到2%的通胀目标,核心商品需要进入通缩,而目前回落速度不及市场预期。(我个人判断,核心商品短期内很难出现深度通缩;长期虽然会,但逆全球化会持续带来上行压力,正如过去全球化压制通胀那样。)

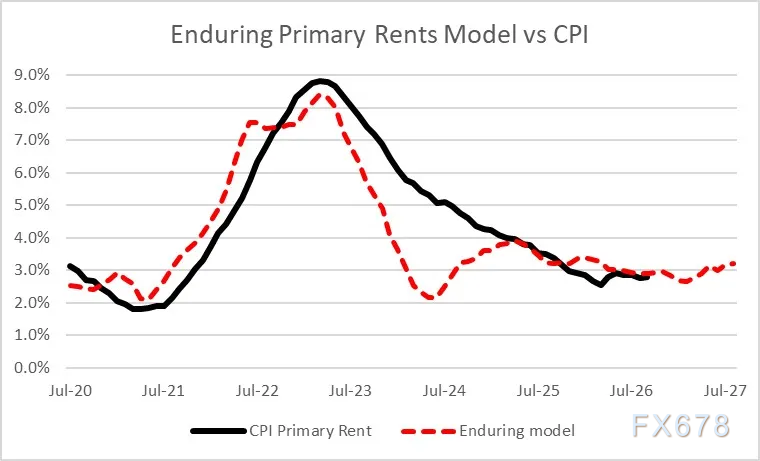
  我再对比一下房租实际数据和模型预测。一方面是因为我很喜欢这张图,另一方面也是提醒大家:虽然本月房租环比大涨、上月偏弱,但长期来看房租走势仍符合我们的模型预期。需要注意,明年房租会迎来一定上行压力。
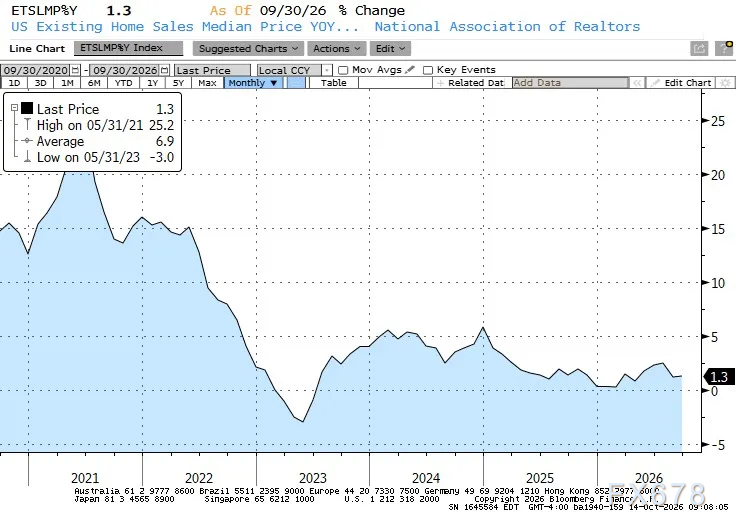
    继续讲住房相关指标:现有房屋价格同比仅+1.3%。部分预测者用滞后房价来搭建房租模型(这套方法在低且稳定通胀环境下有效;而我们认为,从房东经营成本出发建模准确度更高)。这里顺带提醒:不要把房屋成交量和房价混为一谈。随着抵押贷款利率走高,房屋销售会滞后。但房价的核心驱动是整体物价水平。即便房屋供给过剩,实际房价可以下跌(当下就是,房价涨幅低于通胀),但在整体通胀高于3%的环境里,名义房价几乎很难大幅下跌。
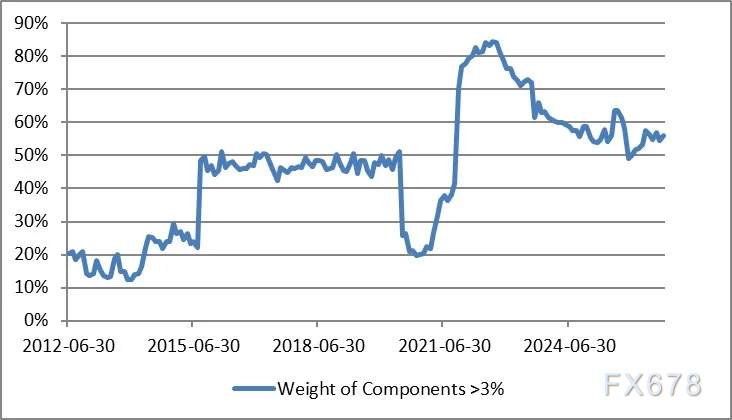
    我们再看通胀分布的广度问题。这能解释“通胀迟迟降不到目标”的困境:下图是CPI各分项中同比涨幅超过3%的权重占比。自美联储开启大规模印钞以来,大部分商品价格同比涨幅都高于3%。该占比几年前见顶,但目前稳定在50%以上。
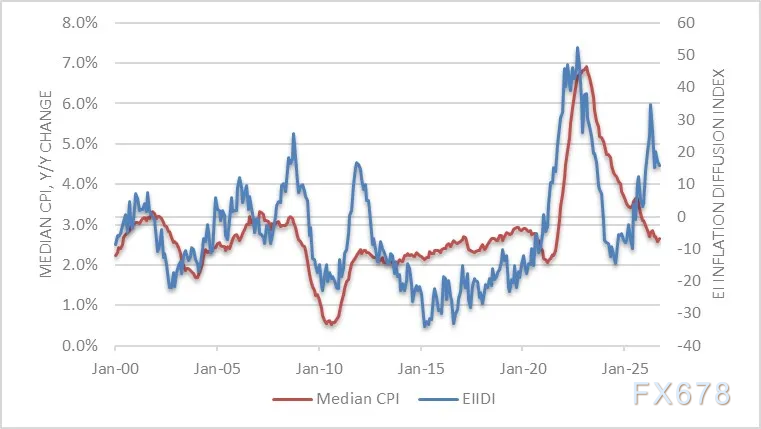
    下图是Enduring Investments通胀扩散指数,结论相近:底层通胀动能已经企稳,但所处水平高于美联储的理想区间。这一趋势预示,未来一年左右,中位数通胀大概率重回3%中高位区间。
    长期以来我的观点是:在房租、政府停摆等因素带动通胀短暂回落之后,中位数CPI最终会落在“3.5%附近、接近4%”区间。现在这个预测看起来略偏高,但中位数通胀维持在3%中段,依旧远高于几乎所有机构的预测。一句话总结:核心PCE不会平稳回落至2%。

  这份数据会大幅提升市场对美联储加息的预期,正如非农就业报告曾大幅压低加息概率。但我认为FOMC不会仅凭单一份数据就大幅转向,至少我希望如此。底层逻辑很长一段时间没变:新冠期间的货币高速扩张推高通胀,随着货币增速放缓,通胀正从极高水平逐步回落。

  解决通胀的办法是缩表、降低货币增速,而不是继续加息。但仍有大量观点认为,经济增长与增长预期才是通胀根源,因此需要加息来冷却经济。顺带一提,诺贝尔经济学奖刚颁给伍德福德,他是新凯恩斯学派代表人物,主张利率规则与预期决定物价水平(尽管大量数据并不支持这个结论)。

  即便如此,如果后续持续出现这类数据,就意味着美联储的工作远未结束(如果你之前以为通胀问题已经解决,那就要重新审视)。唯一的问题是美联储将如何应对。沃什明确主张优先缩表,弱化利率工具的地位,但FOMC上一轮投票结果显示,他目前还没有足够影响力推行这套方案。接下来,传统FOMC需要权衡:边际放缓的经济增长,以及粘性较强的物价压力。短期合理策略是观望,最终取决于就业数据是否比通胀数据更差,事情大概就是这么简单。我对就业数据没有预判,但在一段时间内,通胀数据恐怕很难带来利好。 返回外汇网首页,查看更多>>

赞()
中金在线外汇网声明:中金在线外汇网转载上述内容,不表明证实其描述,仅供投资者参考,并不构成投资建议。投资者据此操作,风险自担。

推荐阅读

10月14日周三,美国劳工统计局公布9月消费者价格指数,整体环比上升0.6%,为五个月来最快增速,同比达到3.7%。剔除食品与能源的核心指标环比上升0.3%,同比升至2.6%。数据略高于市场预期,美国...

10月15日 08:37
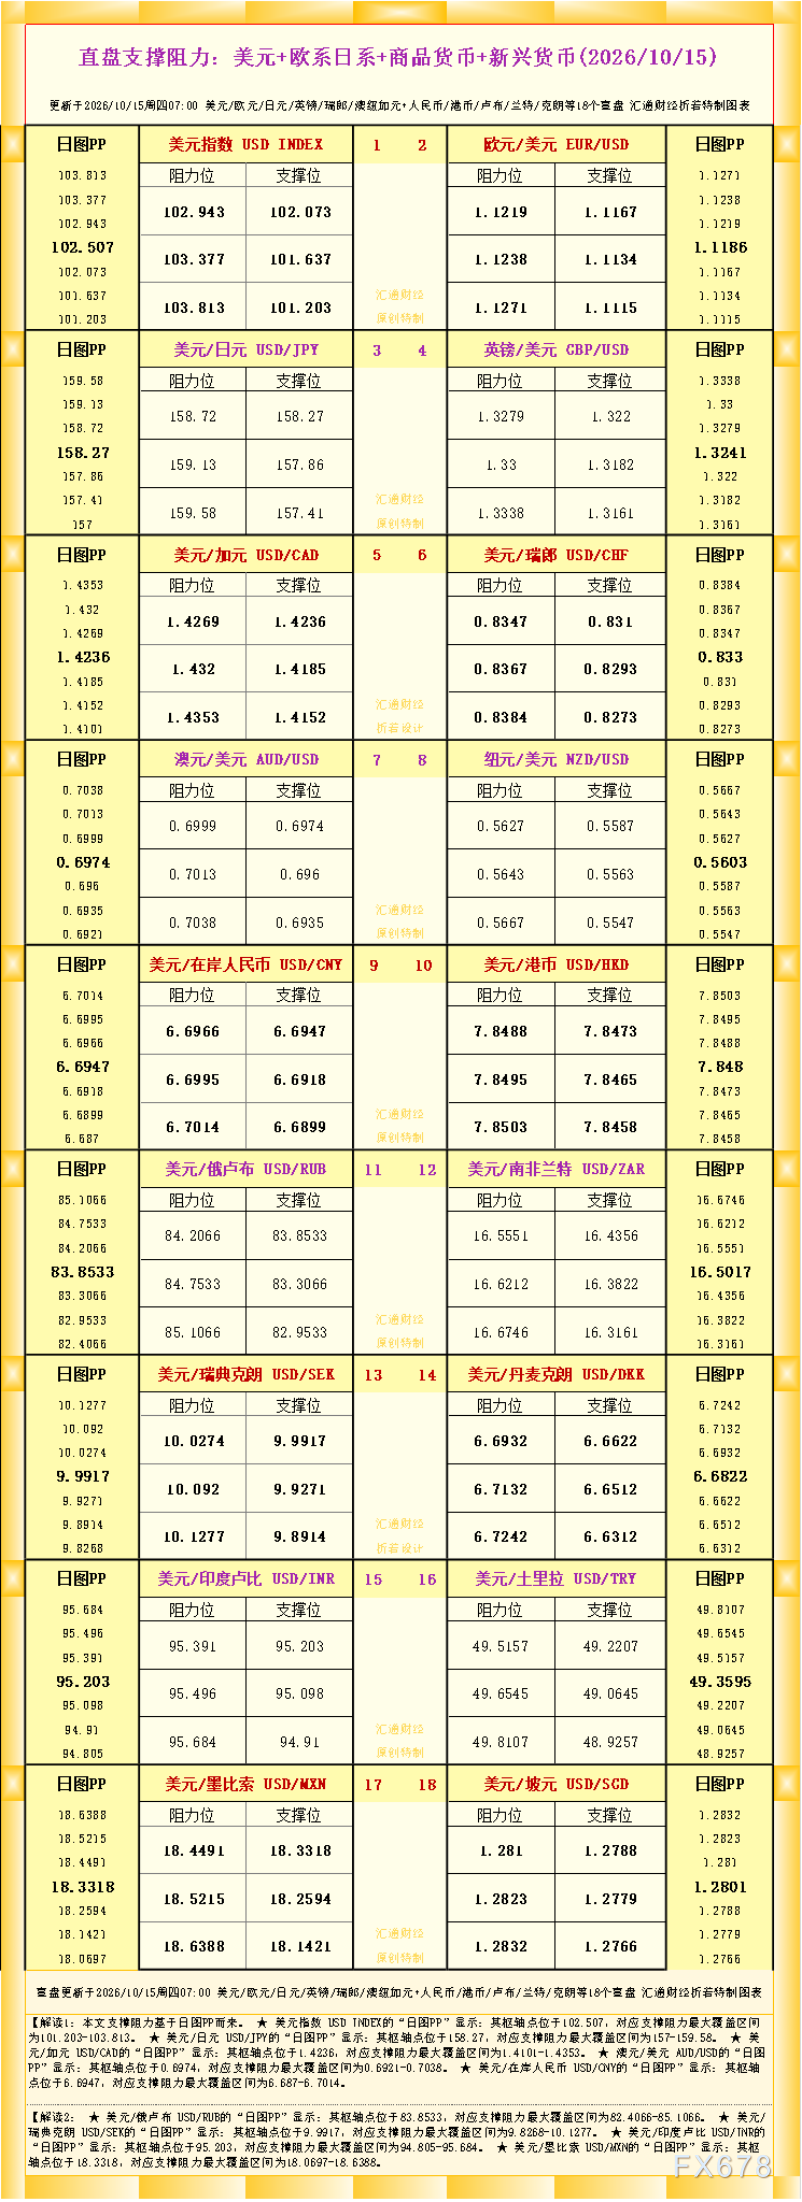
一张图看直盘支撑阻力:美元+欧系日系+商品货币+新兴货币,更新于2026年10月15日周三07:00,具体美元/欧元/日元/英镑/瑞郎/澳纽加元+人民币/港币/卢布/兰特/克朗等18个直盘,更多详见汇...

10月15日 08:35
美国最新公布的数据显示,9月消费者价格指数(CPI)同比增长3.7%,预估为3.6%,前值为3.4%。9月CPI环比增长0.6%,预估0.6%。美国9月核心CPI同比增长2.6%,预估为2.5%,前值...

10月15日 08:35
周四(北京时间10月15日)亚市早盘,现货黄金交投于4102美元/盎司附近,金价周三连续第三个交易日走低,因通胀数据高于预期,加剧了市场对美联储本月加息的预期;美原油交投于94.83美元/桶附近,美原...

10月15日 08:35
美国9月CPI整体与核心通胀双双超预期,能源项大幅反弹推升整体物价,核心通胀黏性延续,但薪资环比转负暴露出内需隐忧,数据落地后美元指数短线冲高35点至102.54。叠加IMF在曼谷年会发出美国财政赤字...

10月14日 20:52
美联储负责制定货币政策的联邦公开市场委员会(FOMC)于9月16日加息,这是2023年7月以来的首次加息,也是新任美联储主席沃什上任后的首次利率调整,加息动因是通胀持续居高不下。本次决议将联邦基金利率...

10月14日 20:36
10月14日周三,英国10年期国债收益率在5.4%附近波动,较3月显著抬升,反映中东冲突引发的能源价格冲击持续推高通胀预期与融资成本。英国央行维持基准利率在3.75%,市场对后续政策路径高度敏感。英国...

10月14日 19:26
10月14日周三,英镑兑美元当前在1.326附近整理,市场注意力集中在英国央行官员于曼谷国际货币基金组织年会期间的表态上。首席经济学家休·皮尔对市场定价的四次加息路径表示怀疑,同时强调能源冲击需要更多...

10月14日 19:26
市场曾将10年期美债收益率5%视为风险资产的关键临界点,2007年该位置曾触发金融危机。但如今收益率上破5%后,美股并未出现预期中的深度回调。事实上,机构对利率压力阈值的判断已抬升至6%,部分观点甚至...

10月14日 19:26
欧元/日元交叉盘在经历上周的低位企稳后,于周三欧洲早盘延续温和反弹态势,交投于约177.30至177.35区间,较此前低点有所修复。这一反弹主要由日元端的政策预期变化驱动——日本央行官员倾向于在本月避...

10月14日 16:06