登录客服
手机网
手机网
欢迎您,
首页>> 汇市观察>>  正文
新闻

美债10年期国债收益率是否会继续走向6%?

2026-09-15 19:36:13 来源:汇通网 作者:

  10年期美债收益率已触及5%,市场正屏息等待美联储的行动。回顾近期运行脉络,10年期收益率在数月震荡上行后重新逼近5%关口,实际收益率与期限溢价共振上行,"利率更高更久"的预期持续强化,长端由此成为本轮全球利率重定价中最易放大波动的环节。按理说,加息应当能安抚长端市场,但长端市场极其反复无常。加息25个基点,从某种意义上讲,恰恰印证了长端市场过去几个月以来的走势;从这个角度看,它同样可能成为收益率重新突破5%并继续上行的借口——只要美联储确认紧缩路径,反而可能为长端的进一步上行"正名"。
    好的方面(生产率)、坏的方面(发行压力)、丑陋的方面(伊朗战争与通胀)

  美联储主席沃什非常清楚,10年期美债收益率正在寻找再次站上5%的借口。加息25个基点或许能够、也应该有所帮助。话虽如此,无论美联储加不加息,10年期收益率都很可能再次测试5%。事实上,收益率之所以处于高位,主要是实际收益率上升所致。只要这反映的是生产率增长预期(好的方面)、更广泛的发行压力(坏的方面),或是伊朗战争对油价影响的演变(丑陋的方面),美联储对此就几乎无能为力。具体而言,生产率预期改善将上修经济潜在增速与中性利率(r)中枢,为长端提供基本面支撑;赤字背景下财政部长期限债券发行规模居高不下,市场要求更高的期限溢价来吸收供给,这与货币政策取向无关;而伊朗局势推升油价,则经由通胀预期与政策路径的重新定价间接传导至长端。ING策略团队认为,在这三重力量共同作用下,单靠货币政策难以真正为长端"封顶"。

  5%并无神秘之处:心理关口而非技术分水岭

  市场上有大量讨论认为,美国10年期收益率突破5%将是关键节点,并会引发宏观层面与债务动态的压力。但5%并没有什么神秘之处——它不过是在4%至4.5%的中性价值区间之上多让步50个基点而已。当然,它确实会推高抵押贷款及其他融资利率,从而带来宏观压力;只要美国财政部继续以长端期限融资,债务动态就会随之恶化。但除此之外,4.9%与5%在影响上的差别实际上几乎为零。多家机构分析师亦指出,5%更像心理整数关口而非技术性分水岭——2023年10月收益率盘中触及5%时的"关键点位"之争即是前例,事后证明主导走势的始终是实际利率与供给预期,而非点位本身。从传导机制看,10年期收益率是抵押贷款与企业融资成本的定价之锚,其每上一个台阶都会收紧金融条件,这正是5%被赋予宏观意义的根源。

  下一个数字是6:通往6%的旅程

  真正的问题是接下来会发生什么。从数字上看,5之后的下一位正是6。市场面临的大问题是:10年期收益率现在是否会走向6%。ING此前指出,如果从5%走向6%,那未必一定是灾难性的。这并非说它对市场是利好——绝对不是。而且速度至关重要:如果未来一个月左右就冲向6%,很可能造成相当大的破坏;而如果过程更渐进,比如拉长到六个月左右,市场的反应或许不会那么剧烈。历史经验表明,收益率上行的节奏往往比绝对水平更能决定市场的承受能力:快速冲高容易触发去杠杆、凸性对冲与被动止损的负反馈循环,放大波动;渐进上行则给长期配置盘留出分批进场的时间。ING团队坦言,目前并非简单线性外推至6%,但若供给压力与地缘因素持续发酵,6%也并非不可想象的情形。

  并非预测,而是推演:制约上行的力量

  ING并不预测收益率会到6%,目前更多是情景推演。此外,这类走势理应也会受到一定抑制,因为长期价值型投资者会倾向于至少开始分批建仓,这或许不是为了近期正向的市值计价,而是为了反映一个现实:收益率顶部很难精准预判。同时,这一切都可以通过通胀降温(市场普遍预期其将在2027年出现)以及随后降息预期的积累(预计亦在2027年)来平息。但就目前而言,市场正穿越一条危险的通道,这可能让2026年余下的时间相当难熬。

  紧张的市场可能引发大幅波动

  更广泛的市场越来越难以维持整体稳定。股市仍在坚守,但作为风险指标的VIX已明显脱离此前的低点;此外,隐含利率波动率指标出现飙升,达到4月份以来的水平。波动率结构显示,VIX脱离低点与隐含利率波动率抬升同步出现,说明投资者正同时为股市与债市的尾部风险定价;权益市场处于历史高位,对利率上行的敏感度显著上升,一旦长端突破关键点位,"股债双杀"的风险不容忽视。市场显然正变得紧张,这意味着任何挫折都可能引发显著波动。到目前为止,增长数据表现良好,这已推动央行反应函数的定价出现大幅重新调整。再加上股市处于历史高位,经济下行风险似乎已退居幕后。但随着油价每天都在跳涨、欧洲天然气价格远超此前高点,市场前方仍潜伏着大量风险。

  实际收益率的缓冲及其边界

  自今年早些时候以来,实际收益率显著上升,这为债券持有人在经济低迷时期提供了一道缓冲。理论上,即使能源价格持续上涨,实际收益率也有可能回落;然而到目前为止,情况并非如此。正面的经济意外以及对高额发行的担忧,推动实际收益率走高。但一旦经济下行,这种叙事可能很快逆转,收益率也会随之被拉低。实际收益率走高所提供的缓冲在于:若经济下行令名义收益率回落,实际收益率的下行空间将为债市带来资本利得支撑;但若增长走弱与通胀黏性并存,"缓冲"逻辑可能被证伪,届时实际收益率与名义收益率或同向承压。ING分析师认为,增长与通胀的边际变化,将决定长端收益率是停留在5%附近,还是开启通往6%的旅程。

  结语

  综合来看,5%本身并非终点,市场的真正博弈在于后续的路径与节奏:短期看美联储利率决议与通胀数据,中期看供给压力、地缘风险与实际收益率的走向——这些变量将共同决定10年期美债收益率能否突破6%。 返回外汇网首页,查看更多>>

赞()
中金在线外汇网声明:中金在线外汇网转载上述内容,不表明证实其描述,仅供投资者参考,并不构成投资建议。投资者据此操作,风险自担。

推荐阅读

9月15日周二,英国国家统计局公布截至夏季的最新劳动力市场数据。岗位编制继续收缩、空缺降至疫情之外十余年来低位,而私营部门常规工资增速仍明显弱于公共部门。同一窗口内,消费者物价指数在7月回升至2.9%...

09月15日 16:06
周二(9月15日)欧洲时段,美元兑印度卢比小幅走高,当前交投于95.90附近。卢比的持续弱势在市场预期之中——10年期美债收益率已触及5%的多年高位,油价持续上行。 src=http://caiji....

09月15日 15:51
周二(9月15日)亚洲时段,美元兑日元连续第二日上涨,当前交投于154.70附近,因美元整体走强。 美联储和日本央行分别于当地时间周三和周五公布政策决定,市场对即将加息的预期坚挺;焦点将转向两家央行的...

09月15日 14:22
市场观察人士预测,在能源价格走高和美伊持续紧张局势的背景下,美联储将于当地时间周三宣布上调联邦基金利率25个基点。对于普通消费者而言,本次加息会推高各类借贷成本,而当前美国家庭本就承受着不小的财务压力...

09月15日 14:14
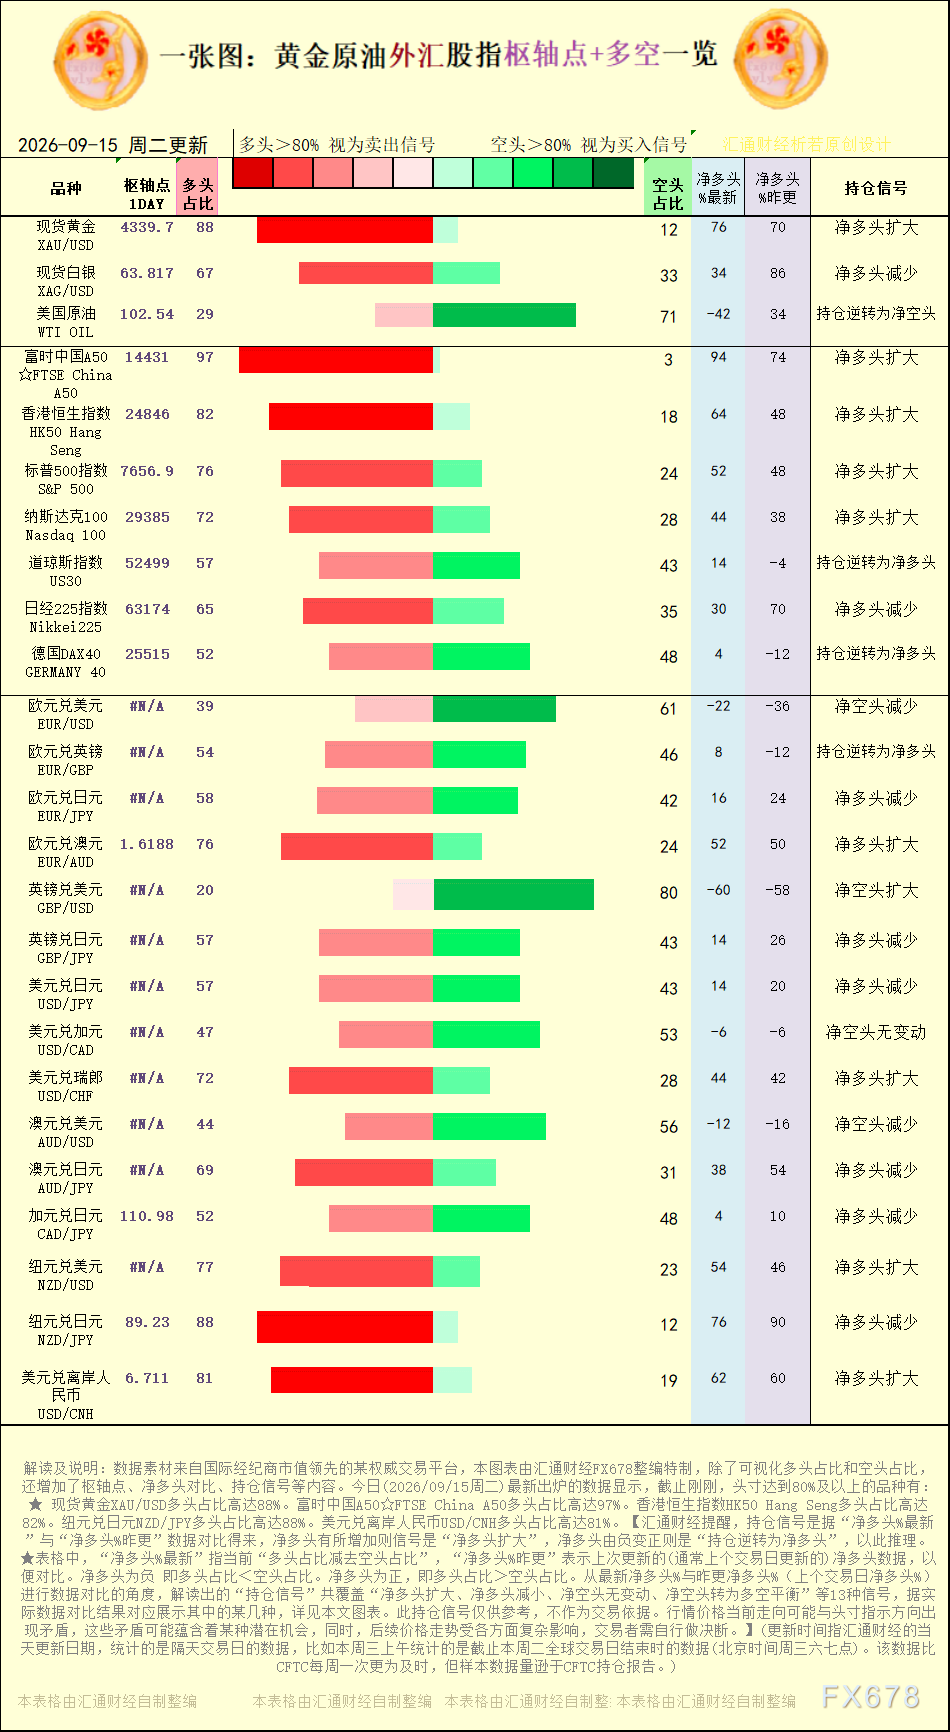
一张图:2026年9月15日黄金原油外汇股指“枢纽点+多空持仓信号”一览。今日(2026年9月15日周二)最新出炉的数据显示,截止刚刚,本图表中,最新处于“超买”状态(多头超过80%)的有:5 个品种...

09月15日 13:54
美联储主席凯文·沃什(Kevin Warsh)本周迎来一场棘手的投票博弈,他与一众政策制定者需要共同敲定当下以及未来一段时期的利率走向。市场已经高度预期周三会议将落地25个基点加息,但12名联邦公开市...

09月15日 13:39
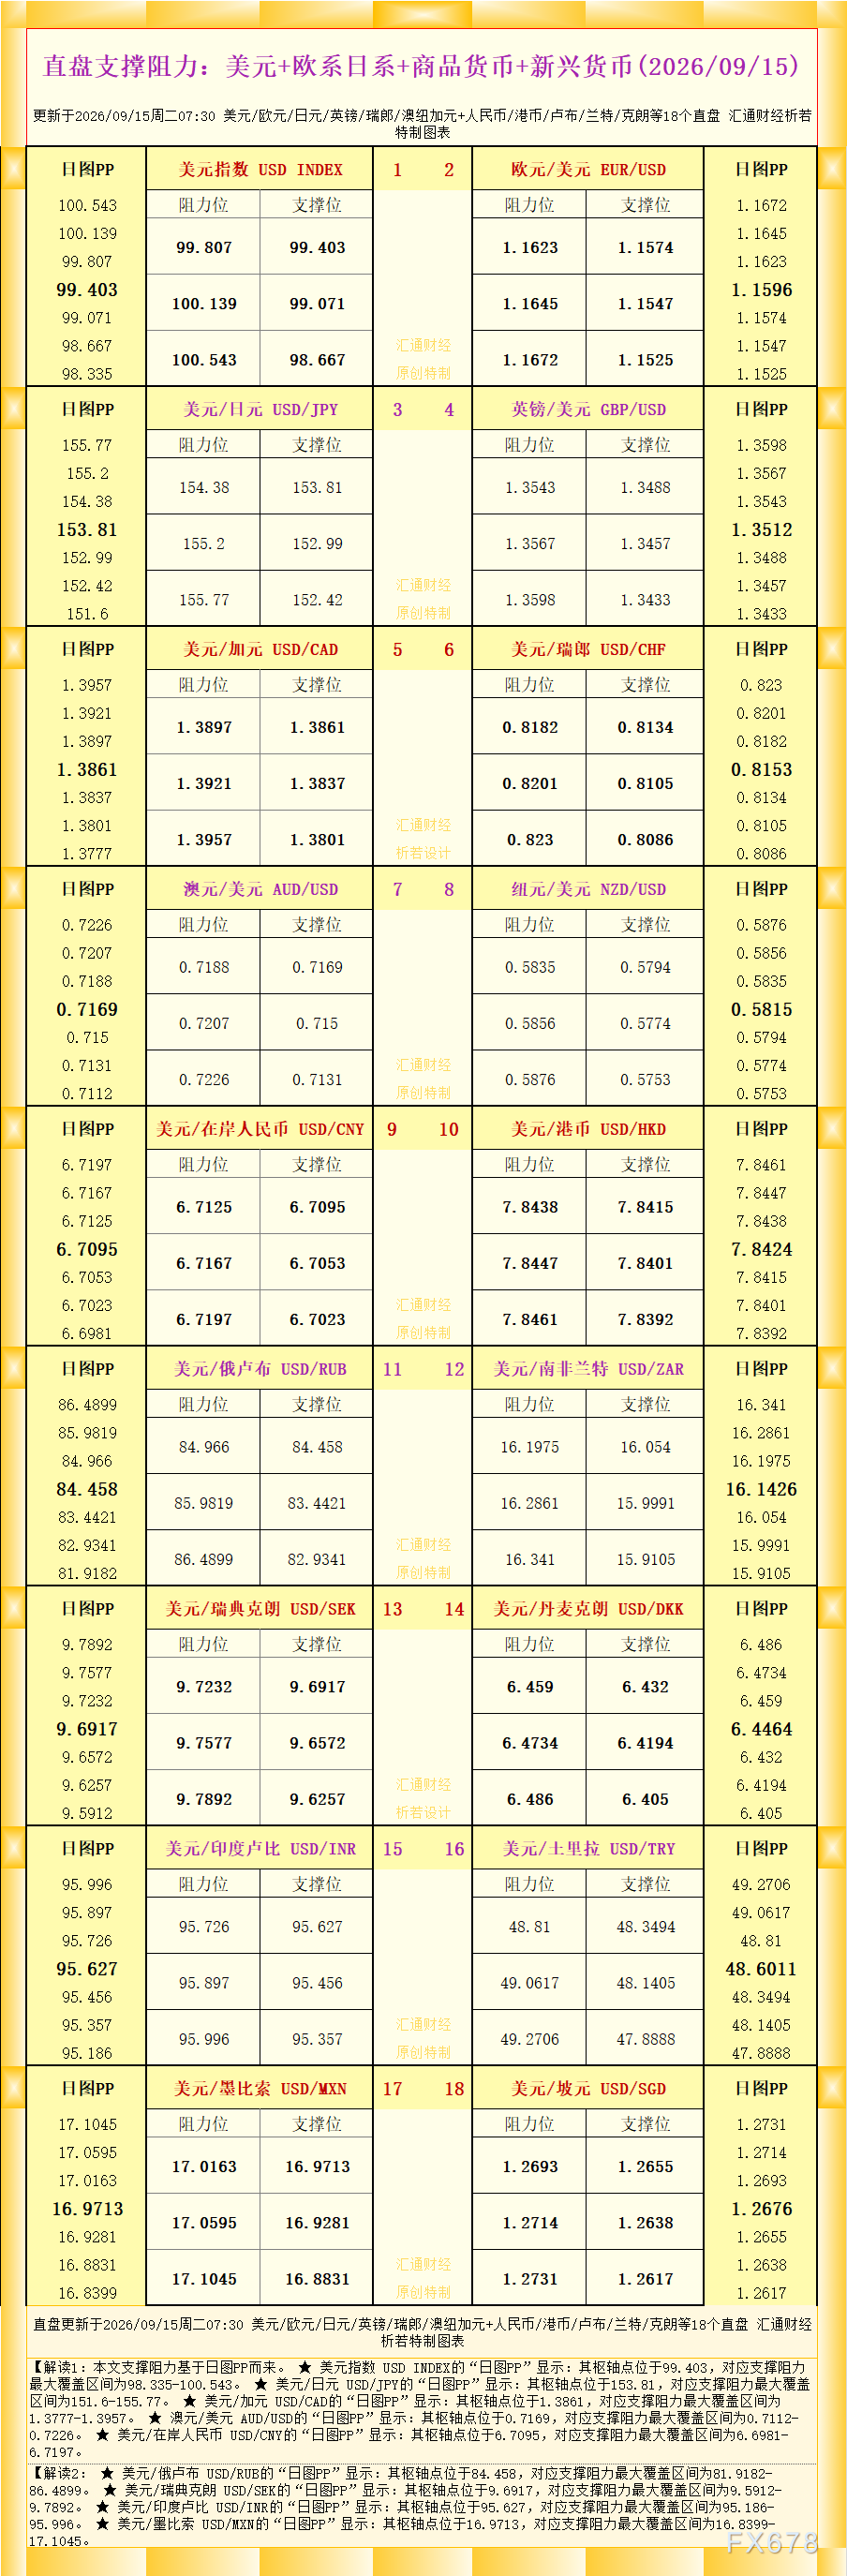
一张图看直盘支撑阻力:美元+欧系日系+商品货币+新兴货币,更新于2026年9月15日周二07:30,具体美元/欧元/日元/英镑/瑞郎/澳纽加元+人民币/港币/卢布/兰特/克朗等18个直盘,更多详见汇通...

09月15日 13:39
凯文·沃什今年5月接任美联储主席后,此前持续数月的特朗普与央行公开冲突一度明显缓和。投资者与市场目前普遍预期,这位由特朗普亲自挑选的掌门人将在本周议息会议上启动加息,结束长达三年多的宽松周期。最新数据...

09月15日 12:46
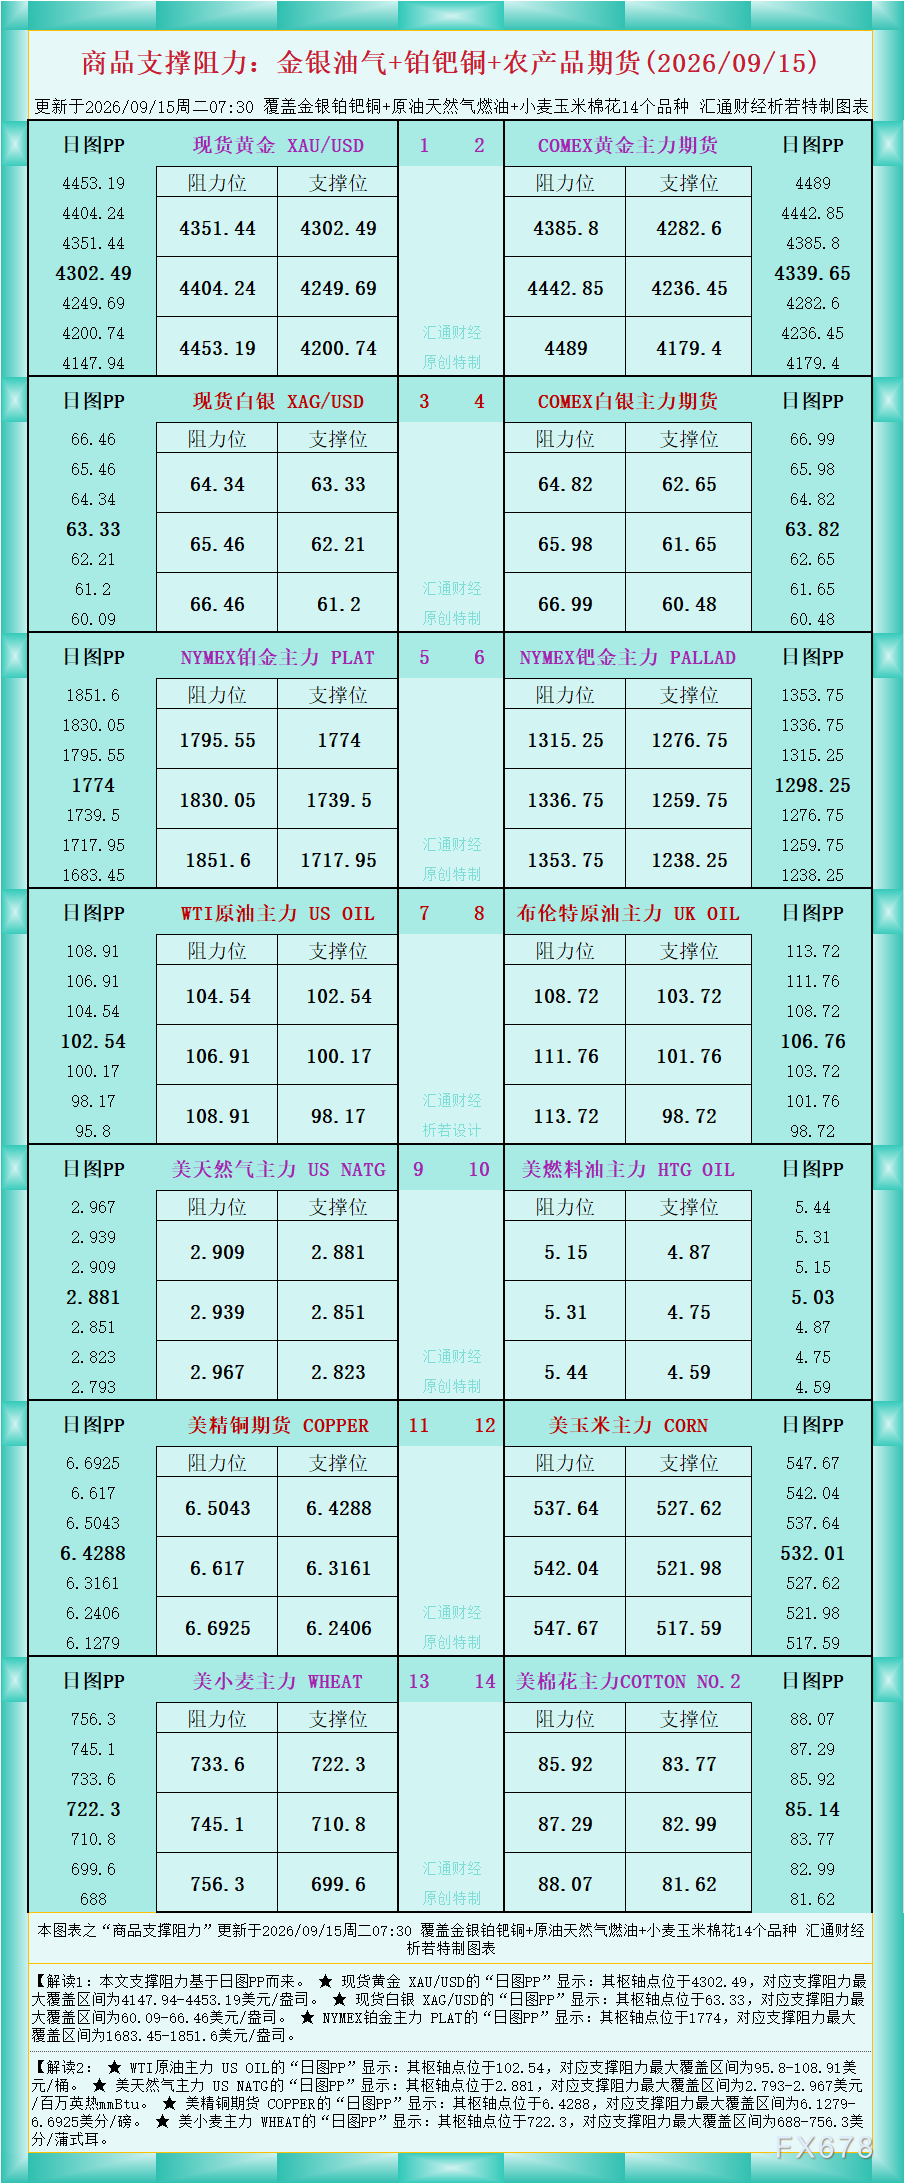
一张图看商品支撑阻力:金银油气+铂钯铜+农产品期货,更新于2026年9月15日周二07:30,具体覆盖金银铂钯铜+原油天然气燃油+小麦玉米棉花14个品种,更多详见汇通财经析若特制图表中的内容。 src...

09月15日 12:46
高盛预计英国央行将于9月17日维持利率不变,但表示政策制定者的基调可能预示今年晚些时候是否会加息,其中中东冲突驱动的通胀风险是关键摇摆因素。 对英镑和英国股市而言,结果更多地取决于货币政策委员会核心阵...

09月15日 11:21