登录客服
手机网
手机网
欢迎您,
首页>> 汇市观察>>  正文
新闻

一份收缩的GDP,为何未能改变市场对日本央行加息的定价?

2026-11-16 13:21:01 来源:汇通网 作者:

  周一(11月16日)亚洲时段,美元兑日元窄幅波动,当前交投于159.60附近,日内几乎持平。

  日本经济在7月至9月季度意外收缩,因生活成本上升迫使家庭削减支出。经济学家表示,这一疲弱不太可能使日本央行偏离其紧缩路径。

  GDP年化收缩0.1%,低于增长0.3%的预测中值,前一季度为上修后的增长1.7%。这是四个季度以来的首次收缩。环比看,产出下滑0.02%、低于增长0.1%的预期。
    家庭是主要拖累:私人消费降0.3%,高物价与天气共同施压

  家庭是主要的拖累来源。占经济产出过半的私人消费下降0.3%,略差于预期的0.2%降幅。

  持续的通胀、强降雨与台风拖累了支出。汽车与空调的购买在前一季度税收与监管变化带来的暂时提振后也出现回落。

  经济学家警告,与中东紧张相关的更高价格将继续挤压家庭的购买力,即便工资在上涨。

  消费的疲弱并非需求的主动收缩,而是价格冲击下的被动削减——这与“需求过热”的通胀逻辑相反,它指向的是“成本推动”的通胀压力。

  贸易拖累:净出口减0.6个百分点,能源进口恢复

  贸易也从增长中拿走了一部分。净外需拖累0.6个百分点,大于预期的0.4个百分点。

  进口大幅上升,因日本在中东冲突扰乱供应后实现供应多元化、石油与其他能源的采购恢复。

  进口的上升反映的是“供应恢复”而非“需求过热”——日本在能源采购上的多元化,使其进口账单在中东供应恢复后上升,这既是贸易账上的拖累,也是其能源安全改善的体现。

  亮点与官方表态:资本支出增1.6%超预期,经济大臣提示中东风险

  商业投资是亮点。资本支出增长1.6%、高于1.5%的预期,受省力化技术与AI相关项目支出支撑。

  经济大臣表示,更好的就业与收入条件、以及政策措施,应能支撑逐步复苏,但强调需要密切关注中东局势。

  企业投资的强劲与官方对“逐步复苏”的预期,构成了对整体数字的“看穿”依据——但中东风险被明确列为需要监测的变量,说明这一乐观并非无条件的。

  对日本央行与市场:紧缩路径基本未变,但委员会分歧是风险

  对日本央行而言——该行6月与9月已加息——经济学家称这次的不及预期改变不大。

  数位经济学家认为,疲弱的消费本身就是高价格的症状,这反而强化了进一步加息的理由,许多人预计下一次行动最早在12月。

  然而,一份报告警告,若消费疲弱持续,可能扩大委员会内部的分歧,给更偏鸽的成员提供主张谨慎的理由。对市场而言,经济学家的反驳比整体数字的落差更重要:若疲弱消费被解读为通胀的症状而非暂停的理由,12月加息定价应能维持,从而限制日元因数据而持续走弱——尽管美元兑日元接近160仍处于干预区域。

  风险在于委员会内部的分歧:若消费数据进一步疲软,可能给鸽派更多影响力、推迟加息时点,进而压制日元、推高日本国债。

  石油是中间的纽带——能源驱动的通胀既伤害家庭,又推动日本央行收紧,因此更高的油价使政策两难加剧。

  美元兑日元160附近的微妙平衡

  表面上看,GDP不及预期、消费疲弱,似乎应削弱日元多头的论据——经济走弱、日本央行或推迟加息。

  但市场的解读恰恰相反:多位经济学家认为,疲弱的消费本身就是高物价的症状,这反而强化了进一步加息的理由。

  这一解读使12月加息定价得以维持,从而限制了日元因数据而持续走弱。换言之,数据对美元兑日元是“利空出尽”而非“利空兑现”。

  但这一支撑是有限的。美元兑日元接近160,仍处于干预区域,日本官员已连续发出警告;而委员会内部的分歧是真正的风险——若消费数据进一步疲软,鸽派可能获得更多影响力,推迟加息时点,这将压制日元、推高美元兑日元。

  两股力量的交织决定了短期格局:数据利空被“通胀症状”解读抵消,使汇价难以因GDP而突破160;但内部分歧与干预风险又使其难以大幅下行。真正的方向性突破,需要12月会议的实际行动与后续消费数据来确认。

  结论

  日本三季度GDP年化收缩0.1%、低于增长0.3%的预期,为四个季度来首次下滑。私人消费降0.3%、受高物价与恶劣天气拖累,净出口拖累0.6个百分点、能源进口恢复;资本支出增1.6%超预期、受AI与省力化投资支撑。

  经济学家认为,日本央行的紧缩路径基本未变——数位认为疲弱消费是高价格的症状、反而强化了加息理由,许多人预计12月行动。

  对市场而言,经济学家的反驳比数字落差更重要:若消费疲弱被读作通胀症状而非暂停理由,12月加息定价应能维持,限制日元因数据而持续走弱——尽管美元兑日元接近160仍处干预区域。

  风险在于委员会内部分歧:若消费数据进一步疲软,可能给鸽派更多影响力、推迟加息时点,压制日元、推高日本国债。石油是中间的纽带——能源驱动的通胀既伤害家庭、又推动央行收紧,更高的油价使政策两难加剧。
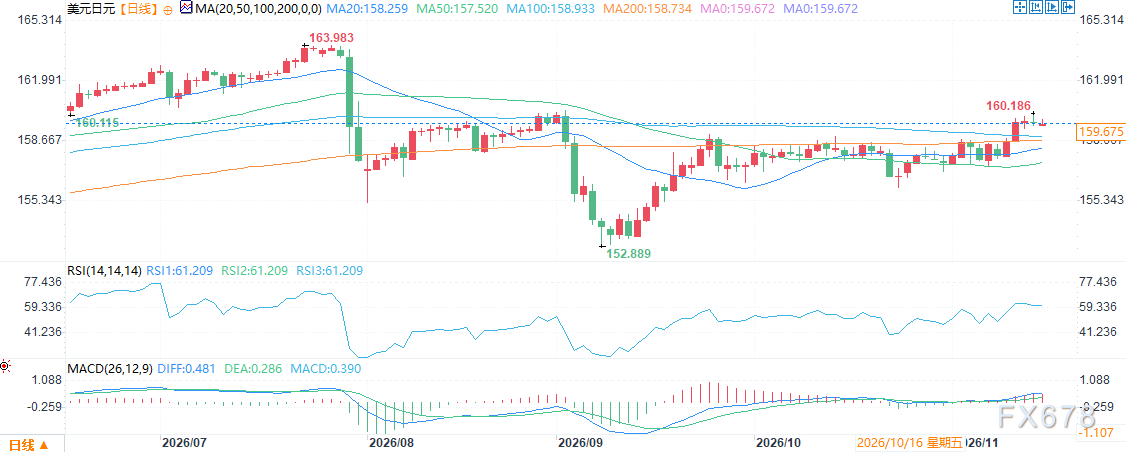
    (美元兑日元日线图,来源:易汇通)

  北京时间12:13,美元兑日元报159.61/62。 返回外汇网首页,查看更多>>

赞()
中金在线外汇网声明:中金在线外汇网转载上述内容,不表明证实其描述,仅供投资者参考,并不构成投资建议。投资者据此操作,风险自担。

推荐阅读

英镑兑美元周一(11月16日)亚洲时段在约一个月低位附近整理,市场关注其能否持续跌破1.3200关口、从而开启下一段跌势,美元维持看涨基调。美元指数交投于2025年4月以来最高水平附近,因市场日益接受...

11月16日 13:18
美元走强是推动美加持续上行的主要动力。市场普遍预期美联储将在 12 月议息会议加息 25 个基点,把当前 3.75%-4.00% 利率区间上调,并且预计明年 1 月会跟进再度加息。CME 美联储观察工...

11月16日 13:16
日本三季度GDP年化意外收缩0.1%,为四个季度来首次下滑,私人消费因持续通胀下降0.3%,外需拖累明显,资本开支则超预期增长。市场并未因此大幅下调日银12月加息预期,多数经济学家认为弱消费本身就是高...

11月16日 13:16
美国通胀粘性持续显现,叠加多位美联储高官接连释放强硬表态,市场重新定价美联储紧缩路径,支撑美元指数维持强势。堪萨斯城联储主席施密德周日直言通胀水平过高,美联储在抑制通胀方面仍有大量工作待完成,其讲话 ...

11月16日 13:16
美元整体强势构成英镑兑美元最主要的压制因素。美元指数维持在 2025 年 4 月以来的高位区间,美国通胀读数偏高,叠加一众 FOMC 官员集体释放鹰派信号,市场进一步消化美联储 12 月加息预期,美债...

11月16日 13:15
日本内阁办公室周一公布三季度 GDP 初值,数据表现明显偏弱。日本三季度季环比 GDP 持平,二季度为 0.4% 增长,市场此前预期增长 0.1%;年化同比录得 - 0.1%,对比二季度 1.4% 的...

11月16日 13:15
FX168财经报社(亚太)讯 随着美国中期选举后民主党赢得参议院多数席位,亿万富翁埃隆·马斯克(Elon Musk)可能迎来一场新的国会调查风暴。此前一直试图追查马斯克与特朗普政府关系的民主党人,如今...

11月16日 11:16
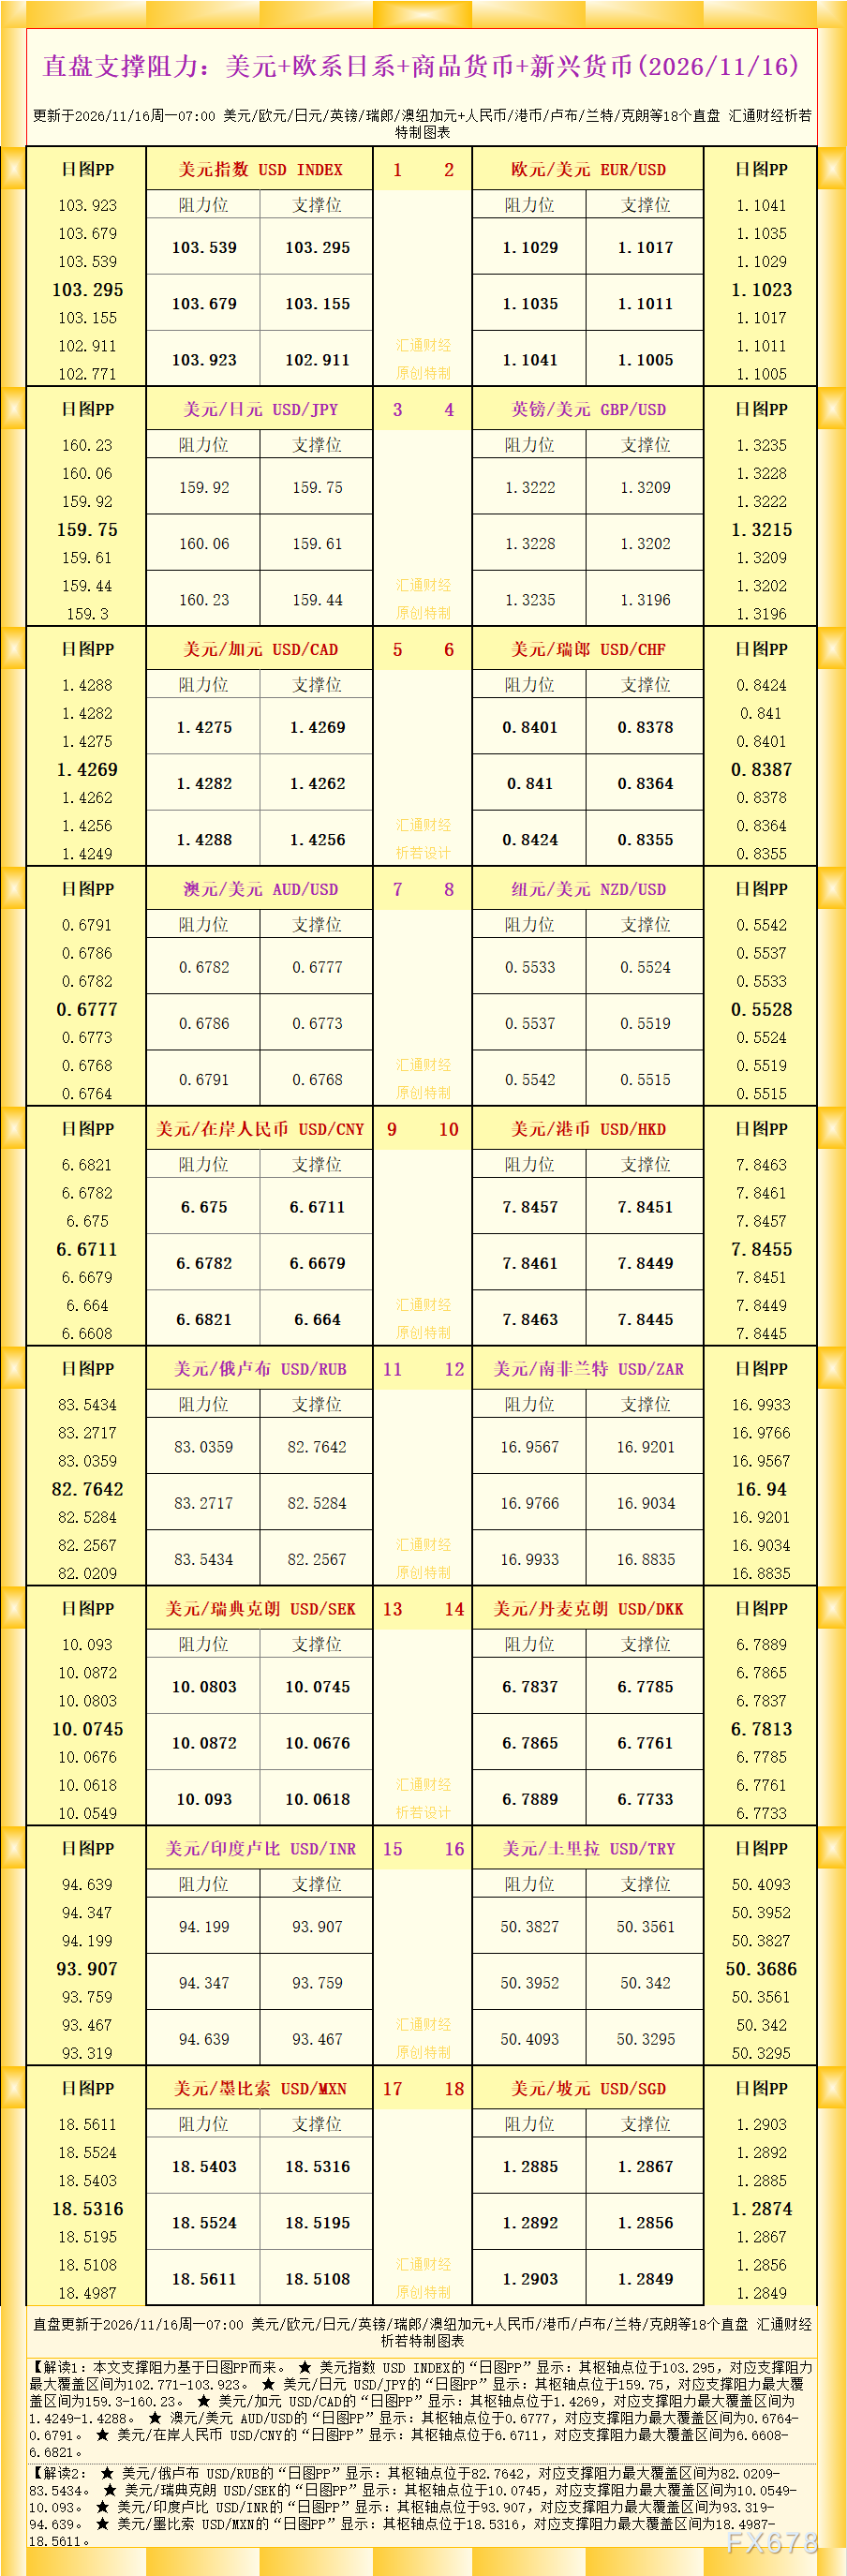
一张图看直盘支撑阻力:美元+欧系日系+商品货币+新兴货币,更新于2026/11/16周一07:00,具体美元/欧元/日元/英镑/瑞郎/澳纽加元+人民币/港币/卢布/兰特/克朗等18个直盘,更多详见汇通...

11月16日 11:03
周一(11月16日)亚洲时段,欧元兑美元一度跌至1.1016附近,创2025年4月上旬以来的新低,美联储加息预期的升温为汇价提供了方向。市场对美联储将在12月政策会议上加息的猜测升温,支撑美元兑欧元。...

11月16日 10:51
美联储于上周五(11月13日)发布半年一度的金融风险调研结果,参与调研的市场人士一致将人工智能相关威胁列为金融体系最大隐患,风险关注度大幅甩开其余各类风险因素,引发华尔街广泛关注。本次调研统计周期截止...

11月16日 10:51