登录客服
手机网
手机网
欢迎您,
首页>> 汇市观察>>  正文
新闻

日本第三季度GDP不及预期,日本央行12月还会加息吗?

2026-11-16 09:35:01 来源:汇通网 作者:

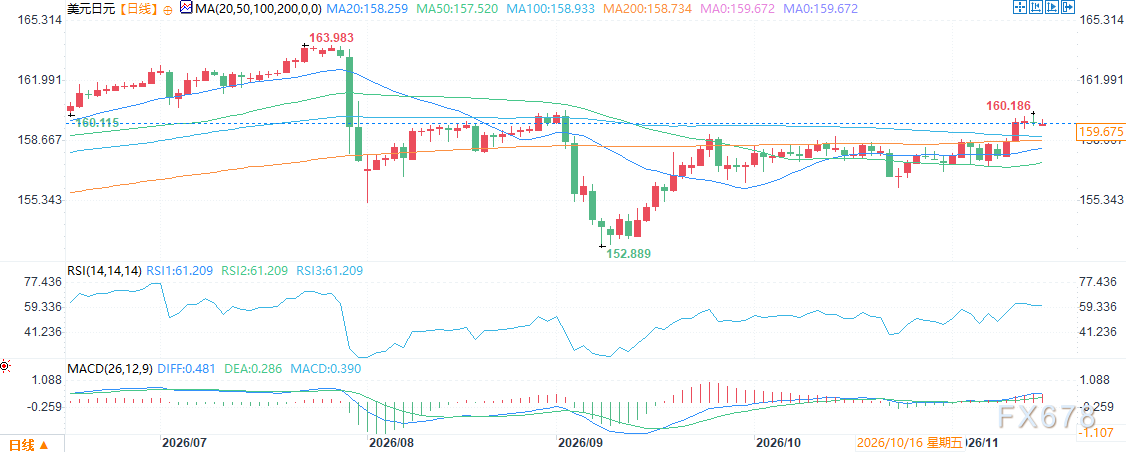
  周一(11月16日)亚洲时段,美元兑日元窄幅波动,当前交投于159.65附近,日内几乎持平。

  日本经济在7月至9月季度陷入停滞。初值数据显示实际GDP年化收缩0.1%,不及经济学家预期的增长0.3%,较二季度1.4%的增速大幅放缓。环比看,产出持平,低于增长0.1%的预期。
    拖累来源:外需拖累0.6个百分点,私人消费降0.3%

  不及预期来自两处。外需拖累增长0.6个百分点,大于预期的0.4个百分点,出口环比下降0.2%。占经济一半以上的私人消费下降0.3%,略深于预期的0.2%降幅。

  三季度停滞是“贸易故事”而非“国内故事”——外需与消费的拖累是主要来源,而这两者中,外需的拖累更大、也更可能是一次性的(出口的季度波动),消费的走弱则更值得关注,因它关系到日本央行所看重的“需求驱动型通胀”能否成立。

  亮点:资本支出增1.6%超预期,内需贡献0.6个百分点

  商业投资是亮点。资本支出环比跃升1.6%,略高于1.5%的预期,扭转了4月至6月季度0.9%的降幅。

  内需为增长贡献0.6个百分点,表明弱势集中在贸易而非整体国内经济。

  资本支出的强劲与内需的正贡献,说明日本经济的底层需求并未恶化——这正是政策制定者可以“看穿”整体数字的依据;企业投资的韧性,也为日本央行的紧缩路径提供了基本面支撑。

  价格:GDP平减指数涨2.4%,低于预期但仍高于2%目标

  全经济范围的价格压力也略偏软。

  GDP平减指数——衡量全经济价格的广泛指标——同比上涨2.4%,低于预期与前季度的2.6%,但仍明显高于日本央行2%的目标。

  价格压力虽有边际缓和,但2.4%的水平仍远高于目标,日本央行没有因通胀回落而放松的理由——平减指数的走软更多是“不再加速”,而非“转向下行”。

  政策含义:12月加息预期基本未受动摇

  这些数据出炉之际,正值日本央行的敏感时刻——该行10月维持政策利率1.25%,市场广泛预期其12月加息至1.5%。一个由贸易驱动的持平季度,叠加稳健的资本支出与正的内需贡献,给了政策制定者“看穿”整体数字的依据。

  然而,更疲软的消费读数,将给更谨慎的委员提供论据。

  GDP数据并未改变12月加息的基本预期——资本支出与内需的强劲使“贸易拖累是一次性的”这一解读成立;但消费的走弱,为委员会内部的谨慎声音提供了材料,使12月加息的共识虽在、但并非毫无分歧。

  焦点现转向央行委员高田周一的讲话——他近期会议均持异议、主张更快收紧,其对数据的解读将受到关注,以寻找12月辩论是否出现变化的线索。

  GDP不及预期削弱日元支撑,但内需韧性限制其下行空间

  在美元兑日元逼近160、日本官员已连续发出干预警告的背景下,这份数据未能给日元提供任何实质支撑,反而为美元多头提供了一个“日本经济不及预期”的叙事,使汇价在160附近的上行更具韧性。

  但这一影响是有限的,而非方向性的。原因在于数据的内在结构:资本支出增长1.6%、超出预期,内需贡献0.6个百分点,说明弱势集中在贸易而非整体国内经济——这正是日本央行“看穿”整体数字的依据。12月加息至1.5%的基本预期并未因这份数据而动摇,利差收窄的路径依然完整。因此,日元的下行压力是“边际增加”而非“趋势强化”。

  两股力量的交织决定了美元兑日元的短期格局:GDP不及预期削弱日元支撑,但内需韧性限制其下行空间;160附近的双向风险仍在,而真正的方向性突破,需要高田周一讲话的鹰派程度与日本央行12月会议的实际行动来确认。

  结论

  日本三季度实际GDP年化收缩0.1%、不及增长0.3%的预期,环比持平;外需拖累0.6个百分点、出口环比降0.2%,私人消费降0.3%、降幅大于预期。但资本支出增1.6%超预期、扭转二季度跌势,内需贡献0.6个百分点,表明弱势集中在贸易而非整体国内经济——这给了政策制定者“看穿”整体数字的依据。GDP平减指数涨2.4%、低于预期但仍远高于2%目标,价格压力是“不再加速”而非“转向下行”。数据出炉之际,日本央行10月维持1.25%、市场广泛预期12月加息至1.5%:资本支出与内需的强劲使12月加息的基本预期基本未变,但消费的走弱为委员会内部的谨慎声音提供了论据。焦点转向高田周一的讲话——其近期均主张更快收紧,其对数据的解读将影响12月辩论的走向。
    (美元兑日元日线图,来源:易汇通)

  北京时间8:17,美元兑日元报159.64/65。 返回外汇网首页,查看更多>>

赞()
中金在线外汇网声明:中金在线外汇网转载上述内容,不表明证实其描述,仅供投资者参考,并不构成投资建议。投资者据此操作,风险自担。

推荐阅读

周一(北京时间11月16日)亚市早盘,现货黄金交投于3887.75美元/盎司附近,油价上涨引发通胀升温和利率维持高位担忧,市场仍在重新定价美联储政策路径与通胀风险,金价承压;美原油交投于88.23美元...

11月16日 08:23
FX168财经报社(北美)讯 经历了美国通胀超预期、英伟达创始人黄仁勋辞职,以及美元和美国国债收益率大幅上涨的动荡一周后,全球金融市场即将迎来又一轮重大考验。11月16日至20日当周,美联储10月货币...

11月15日 12:09
美元指数周五上涨0.22%,收报103.40,创19个月高点至103.43,周线上涨1.09%,为两个月来最大单周涨幅,且为连续第三周上涨,核心推力来自市场对美联储大幅加息预期的升温。美联储官员的鹰派...

11月15日 12:06
油价周五上涨,美原油上涨0.2%,收报88.92美元/桶,布伦特原油上涨0.39%,收报96.12美元/桶,但两大指标周线均下跌,美原油周线下跌1.57%,布伦特原油周线下跌1.91%,市场情绪已从供...

11月15日 12:06
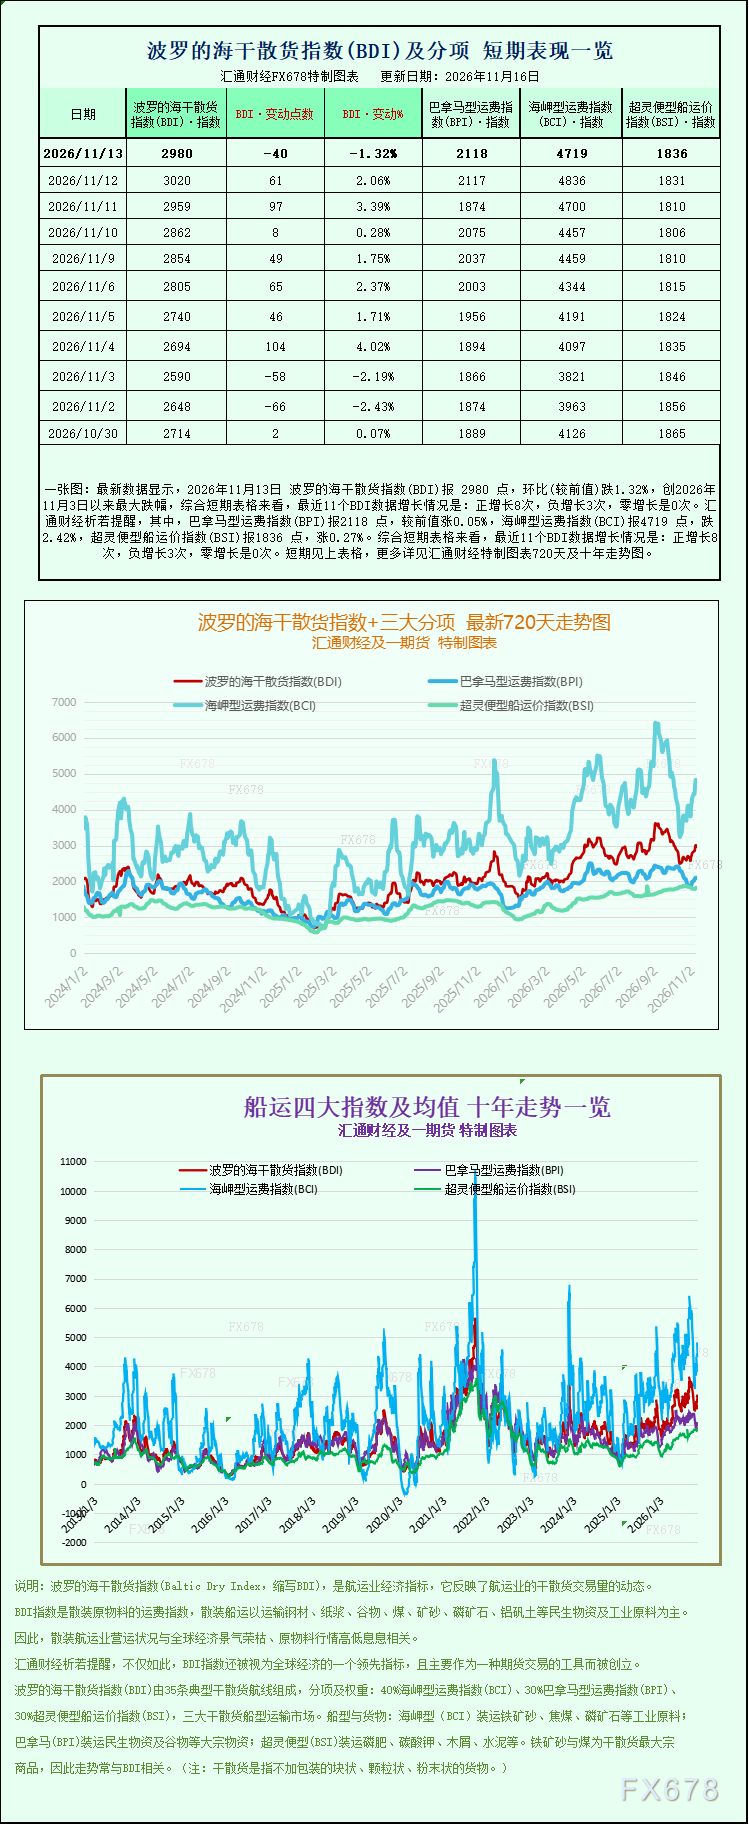
最新数据显示,2026年11月13日 波罗的海干散货指数(BDI)报 2980 点,环比(较前值)跌1.32%,创2026年11月3日以来最大跌幅,综合短期表格来看,最近11个BDI数据增长情况是:正...

11月15日 12:06
低波动率的表象之下,2027年潜藏大量尾部风险。AI行情退潮、新一轮通胀冲击、财政隐患、大选以及地缘冲突升级,都可能引发外汇剧烈波动;而金融压抑与利差交易踩踏,进一步增添了非对称风险。AI泡沫破裂:外...

11月15日 12:06
昨日美元兑绝大多数主要对手货币继续走强,如今欧元兑美元在接近2025年4月以来的最低点附近震荡整理。今日美元兑多数货币基本持平,或许是交易员在美国10月生产者物价指数(PPI)公布前采取了更为谨慎的态...

11月15日 12:06
11月13日周五,美国劳工统计局公布10月生产者价格指数。最终需求环比上升0.3%,低于0.4%的市场预期;同比上升6.5%,略低于6.6%的预期,前值分别为1.3%和6.3%。排除食品与能源后,环比...

11月15日 12:06
下周全球市场将进入信息高密度窗口,宏观数据、多国央行官员讲话、重磅AI标的财报与IPO、持续发酵的地缘风险集中共振,利率预期与AI牛市主线将迎来一次集中检验。 src=http://caiji.3g....

11月13日 22:00
11月13日周五,美国国债市场正经历超过18个月来最大周度抛售。美国10月消费者物价指数环比上升0.4%,超出市场普遍预期,核心指标环比上升0.3%,连续第三个月维持该水平。该数据公布后,十年期美国国...

11月13日 21:03