登录客服
手机网
手机网
欢迎您,
首页>> 汇市观察>>  正文
新闻

维持震荡,市场消化特朗普2.0下的民主党国会

2026-11-06 19:48:01 来源:汇通网 作者:

  2026年美国中期选举结果尘埃落定,民主党横扫国会两院,形成共和党白宫与民主党国会的分裂格局。市场当日并未出现全面恐慌,整体美股显著反弹。随后,压力集中在AI相关板块。选举带来的“清晰度”短暂提振了风险偏好,但深层结构性问题——AI资本开支回报、财政可持续性与中东冲突正在重新定价资产。
    美股:AI面临政策转向与估值泡沫双重冲击

  选举结果强化了投资者对民主党主导下AI监管收紧的预期。民主党议员已明确提出“暂停先进AI发展”、数据中心建设暂停以及禁止超级智能的相关法案框架,包括伯尼·桑德斯推动的数据中心暂停法案,以及亚萨明·安萨里等强调的“第一天议程”。

  关键州(如得州、佐治亚)的数据中心反对派获胜,进一步加剧了市场对AI基建放缓的担忧。国会可能通过立法或委员会调查对超大规模数据中心施加更严格的能源、环境和安全审查,这直接冲击了AI产业链的资本开支预期。这直接冲击了AI产业链。英伟达等半导体股下跌3%以上,部分数据中心相关公司跌幅达7%-10%。纳斯达克一天内蒸发约2.5万亿美元市值,AI相关交易出现明显平仓。

  与此同时,Anthropic拟议的IPO估值面临重压。该公司原瞄准约1.5万亿美元估值(甚至更高),但主要投资者现普遍认为需下调,有声音指向接近1万亿美元,甚至可能推迟或缩减募资规模。此前已有分析指出其估值过于激进,当前市场抛售更强化了这一共识。估值专家阿斯沃斯·达摩达兰(Aswath Damodaran)此前估算Anthropic股权价值约1.475万亿美元,已低于市场最高预期,并警告监管可能进一步压缩利润率。

  市场正在从“无条件狂热”转向“有约束的增长”。分裂政府可能限制极端政策落地(特朗普仍有否决权),监管风险溢价已明显上升。

  收益率回落:从前期上扬到测试关键均线

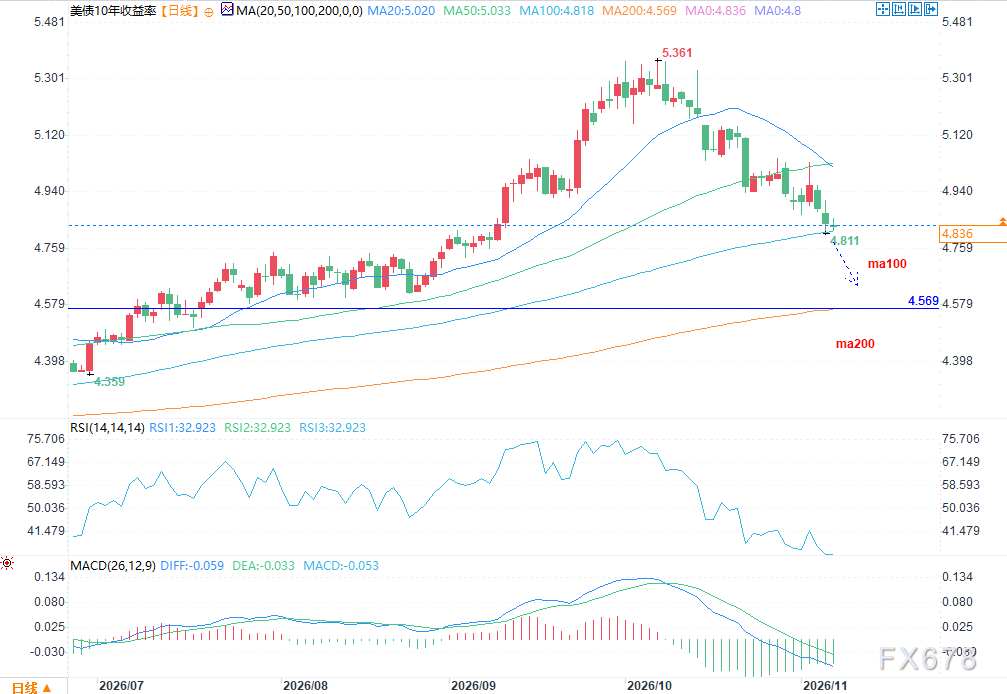
  中期选举前,市场曾因财政与通胀预期推动收益率上扬。选举后,油价急跌缓解通胀压力、分裂政府降低大规模刺激预期,推动10年期美债收益率回落至约4.84%-4.90%区间(从选举前的4.95%附近下行)。这一水平已接近部分技术分析中的100日均线附近。若情绪进一步恐慌(尤其是AI抛售与全球股市联动),收益率可能测试更低的200日均线区域。
    德意志银行全球外汇研究主管乔治·萨拉韦洛斯指出,大规模民主党多数叠加特朗普愿意与反对党合作的表态,有助于抑制极端政策结果并降低风险溢价。当前回落减轻了持有黄金等非生息资产的机会成本,形成支撑,但若股市波动加剧引发避险资金涌入国债,下行空间仍存。投资者需密切关注后续就业数据与美联储表态。

  更深一层看,收益率的下行并非单纯避险驱动,而是市场对“更高更久”利率预期的部分修正。分裂政府降低了大规模财政扩张的可能性,从而削弱了长期通胀溢价。

  技术面上,若10年期收益率有效跌破100日均线并持续向200日均线靠拢,将强化债券市场的多头情绪。

  黄金:小幅反弹后动能不足,高盛下调预期凸显信心缺失

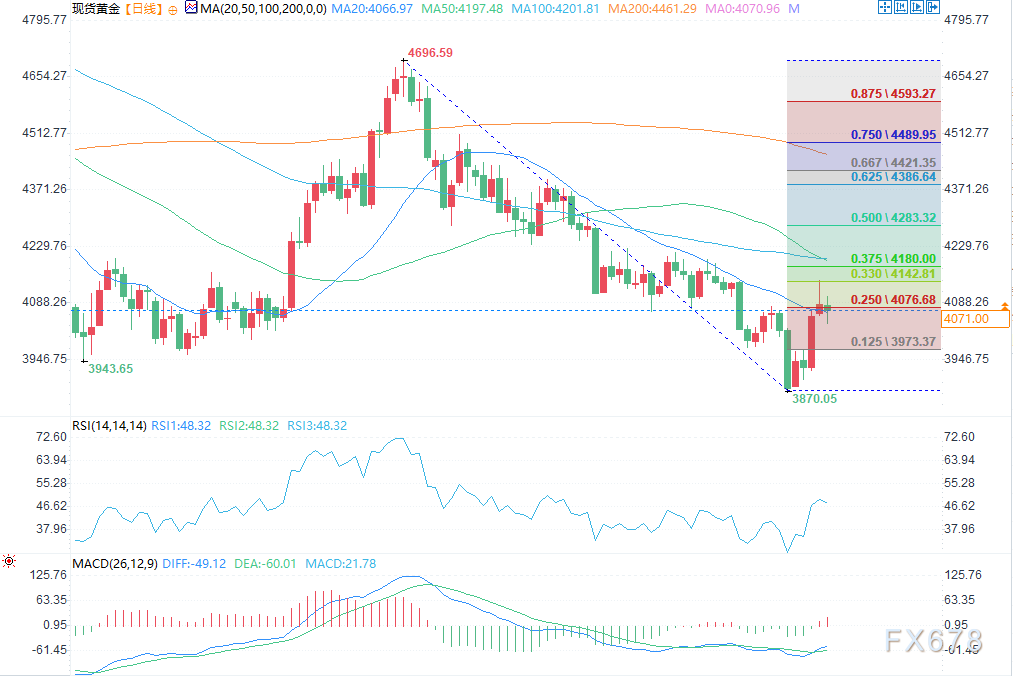
  油价暴跌本应利好黄金(通过降低通胀预期与美元走弱),黄金确实出现反弹,但力度有限,很快干涸。现货金价目前在4050-4100美元/盎司附近波动,投资者信心明显不足。

  高盛分析师莉娜·托马斯与达安·斯特鲁文在11月5日报告中,将2026年底金价预期从4650美元下调至4150美元,2027年底从5400美元下调至4800美元。理由包括美联储更鹰派立场削弱私人投资者(尤其是杠杆资金)买兴,尽管央行持续购金仍提供结构性支撑。高盛强调长期看多逻辑未变,但短期“不是现在”。
    其他机构亦持类似谨慎态度:部分银行将2026年底目标下调至4600美元左右,但维持2027年5000美元以上的乐观展望,核心逻辑仍是央行购金(月均约90吨,远超2022年前水平)与财政可持续性担忧。

  收益率下滑确实减轻了黄金的持有压力,构成支撑。综合来看,黄金仍受央行购金与财政可持续性担忧支撑,但缺乏足够强的催化剂推动突破,短期更可能维持震荡,等待收益率进一步下行或地缘升温。

  原油:地缘风险远未解除,波动将成新常态

  原油是选举后波动最剧烈的品种。布伦特原油单日跌近9%,跌破100美元(一度至94美元附近),WTI跌至88美元左右,周跌幅可能创2020年以来最大。直接催化剂是副总统JD·万斯公开表示“我们输掉选举的原因是战争”,特朗普也承认高油价是主因。市场迅速定价“战争可能提前结束”,地缘溢价大幅回吐。

  然而,风险并未消失。特朗普仍在权衡是否重启对伊朗的军事行动,外交与军事选项并存。昨晚关于“全面战争部署”的消息虽存疑问,但任何升级信号都可能迅速推高油价。前期跌幅过猛,叠加地缘信息仍具高度不确定性,油价更可能以弱反弹与大幅波动为主,而非单边下行。

  大西洋理事会等分析指出,市场正在从“战场风险”转向“华盛顿政治约束”,但伊朗核问题与霍尔木兹海峡仍是悬顶之剑。

  更深的情景分析显示,油价目前处于“政治定价”与“军事现实”的拉锯中。若民主党国会成功限制战争相关拨款,或外交渠道取得突破,油价可能进一步测试90美元以下;反之,若伊朗拒绝实质性核让步或发动新一轮袭击,油价可能在数日内重回100美元上方。

  投资者应准备两套剧本:弱反弹用于交易区间,大波动则依赖期权对冲。当前仓位上,能源股的回调已部分反映和平预期,但若冲突持续,它们可能成为超跌反弹的首选。

  综合展望

  中期选举带来了政策清晰度,却也打开了新的分歧。AI板块面临监管与估值双重考验,但长期逻辑仍在;收益率回落对黄金形成支撑,却难掩投资者信心不足;油价急跌反映了和平预期,但地缘仍能随时制造大波动。外汇市场同步反应——美元指数回落至近一个月低点,新兴市场货币受益,这也间接支撑了以美元计价的大宗商品。

  分裂政府可能抑制极端政策,但也意味着立法僵局与不确定性并存。市场正在消化“特朗普2.0下的民主党国会”这一新常态,波动或将成为未来一段时间的主旋律。

  密切跟踪国会立法进展、美联储动向与中东局势,将是关键。短期情绪可能继续主导,但中长期仍取决于基本面能否支撑高估值与高利率并存的格局。 返回外汇网首页,查看更多>>

赞()
中金在线外汇网声明:中金在线外汇网转载上述内容,不表明证实其描述,仅供投资者参考,并不构成投资建议。投资者据此操作,风险自担。

推荐阅读

下周金融市场将迎来多重主线共振,美国 CPI、PPI 通胀数据叠加美联储官员密集发声,直接左右 12 月加息预期;同时美伊对峙、俄乌阿布扎比会晤等地缘事件,以及民主党 AI 监管政策叙事的变化,会持续...

11月06日 19:47
#伊朗危机追踪#FX168财经报社(亚太)讯 美国福克斯新闻周四(11月5日)报道称,美国副总统万斯(JD Vance)私下指责以色列总理内塔尼亚胡(Benjamin Netanyahu)在伊朗战争问...

11月06日 17:33
美元兑加元周五(11月6日)欧洲时段获得动能,升至1.4050附近,有望连续两个交易日上涨。美国股市抛售后,避险需求推动美元兑加元走高。周五晚些时候美加就业数据公布前,市场可能转为谨慎。民主党赢得参议...

11月06日 15:51
FX168财经报社(亚太)讯 日本首相高市早苗(Sanae Takaichi)周五(11月6日)表示,政府计划利用日本央行增加出售交易所交易基金(ETF)所产生的资金,为经济增长领域提供资金支持,尤其...

11月06日 15:06
周五(11月6日)亚洲交易时段,美元兑瑞郎自日内低点回升后维持横盘走势,交投于0.8160附近。受市场避险情绪支撑,美元有所企稳,投资者静待美国非农就业报告出炉,这份数据将深刻影响市场对美联储主席12...

11月06日 15:06
周五亚洲交易时段,美元指数获得跟进买盘,从周四创下的 9 月末以来低点持续修复,价格上行至 101.80 区域。尽管出现反弹,周度整体依旧录得小幅下行,交易员保持观望,等待重磅美国非农就业报告带来新的...

11月06日 15:06
美元指数周五(11月6日)亚洲时段获得一定后续上行动能,从前一日创下的9月底以来最低水平进一步回升。当前美元指数交投于101.80附近,但本周仍维持温和跌幅,因交易者等待关键美国月度就业数据以寻找新的...

11月06日 15:06
“低招聘、低裁员”的就业市场周五(11月6日)将迎来又一次检验,这是美联储决定是否再次加息前的最后几次检验之一。经济学家的共识预期是,美国劳工统计局北京时间周五晚上将报告10月新增就业约5.9万。这将...

11月06日 15:06
周五亚洲交易时段,美元兑日元从本周低点 157.25 展开小幅修复,价格回升至 158 关口附近,暂时结束连续两个交易日的下跌走势。不过在关键美国非农就业数据出炉之前,交易投资者不愿建立大规模方向性头...

11月06日 13:56
周五(11月6日)亚洲时段,美元指数震荡微涨,当前交投于101.65附近。市场在非农前表现谨慎,美元指数的走势更像观望而非方向在美国劳工部周五公布10月就业数据之前,市场关注点集中在非农就业的增长,以...

11月06日 11:02