登录客服
手机网
手机网
欢迎您,
首页>> 汇市观察>>  正文
新闻

下周前瞻:美联储纪要与服务业PMI重磅来袭

2026-10-03 10:49:02 来源:汇通网 作者:

  未来一周,投资者将重点研读美联储9月会议纪要与美国9月服务业景气数据,评估维持高利率、暂缓加息的政策落地可能性,这或将短期重塑美股科技估值、美债收益率运行方向。

  美国主要股指近期在阶段高位震荡,纳指、标普500持续依托AI算力、半导体科技权重支撑韧性行情。

  在最新9月非农数据大幅偏鸽落地后,市场风险偏好快速修复,美股期指短线拉升,资金进一步交易“美国经济软着陆、通胀稳步回落”的主线逻辑。
    下周周三即将公布美联储9月货币政策会议纪要,这是下周市场首要核心观察标的。

  同时9月ISM非制造业PMI、密歇根消费者通胀预期两大通胀前瞻指标同步备受关注。

  投资者将通过政策纪要的鹰鸽措辞、服务业景气与通胀预期变化,最终确认美联储后续利率路径。

  美联储9月如期加息25个基点后,当前政策重心已由“持续加息”转向“长期维持高利率”,应对当前结构性AI通胀、能源地缘冲击与内生薪资通胀降温并存的复杂格局。

  华尔街资深宏观对冲基金首席投资官表示“当你冷静下来审视当前市场关注的焦点时,美联储利率预期与通胀粘性无疑是重中之重,会议纪要与服务业通胀数据,将直接反映美联储官员对于薪资降温、需求韧性、结构性通胀三者的权衡,是接下来行情的核心锚点。”

  债市的问题——以及市场表面之下的博弈

  尽管通胀边际降温、就业放缓,长端美债收益率前期持续高位震荡,高期限溢价持续对资本市场形成压制,债市谨慎企稳行情延续。

  前期10年期美债收益率持续站稳高位区间,定价“高利率长期维持”的核心预期。

  纽约某投行首席市场策略师在报告中表示“鉴于过去几个月固定收益市场对通胀风险、中性利率抬升的重新定价,长端收益率反复波动、市场快速调整的风险依旧存在,”

  即便薪资通胀降温,能源地缘不确定性、AI资本开支带来的结构性通胀,依旧阻止收益率快速下行。

  股市板块结构持续分化,本月AI科技、存储半导体板块领涨大盘,成为指数韧性核心支撑,但传统周期、价值板块表现偏弱,引发市场对指数结构性行情的隐忧。

  标普500指数受头部科技权重支撑整体韧性十足,年内累计涨幅持续扩大;但11个行业板块中多数板块走势疲软,标普500等权重指数表现弱于加权指数,体现本轮行情极强的结构性特征。

  本轮AI算力、AI基础设施赛道持续成为市场核心主线,英伟达、微软、谷歌等AI龙头持续主导行情,科技巨头陆续落地新一代AI模型与资本开支计划,持续重塑市场对供给侧效率与结构性通胀的认知。

  核心数据与事件即将出炉,政策路径迎来验证

  最新落地的9月非农报告,呈现典型的降温但未衰退格局:美国9月新增非农就业仅2.6万人,远低于预期9万人;失业率抬升至4.2%,平均时薪同比回落至3.0%,通胀压力显著缓解。

  但结合季节性季调规律来看,去年8月非农反常虚高、本月小幅下修,本次就业大幅回落更多为均值回归,叠加前期就业数据韧性十足,美国劳动力市场底层支撑并未崩塌。

  资管机构联席首席投资官分析表示“当前劳动力市场呈现温和降温、有序缓和的特征,就业小幅走弱、薪资持续回落,有利于压制服务通胀;但需求韧性犹存,经济软着陆概率大幅提升,是当前最利好资本市场的组合。”

  上月非农阶段性偏强、叠加制造业投入价格反弹,曾一度强化市场对美联储持续高利率的预期。

  美联储于9月会议加息25个基点,并暗示将根据通胀与就业数据灵活调整后续政策节奏。

  据数据显示,当前联邦基金期货显示,美联储年内再次加息概率已大幅回落,市场一致定价维持高利率观望为主基调。

  策略师表示“市场会对就业温和降温、通胀稳步回落、经济不失韧性的数据组合感到满意,如果下周服务业数据再度降温、通胀预期回落,将进一步巩固高利率见顶预期;反之若服务业通胀粘性超预期,会再度引发市场紧缩预期反弹,压制科技成长估值。”

  高利率环境长期以来给美股成长板块带来多重压力:持续抬升企业融资成本、压制远期盈利估值,同时推高无风险收益率,加剧股债资金跷跷板效应。而当前薪资通胀降温,正在逐步缓解这一压力,为AI科技股估值修复提供空间。

  美联储重点关注的服务业通胀、居民通胀预期将于下周集中更新。前期薪资通胀虽有回落,但AI结构性投资、地缘能源扰动仍带来持续通胀隐患。

  分析师表示,下周数据大概率确认通胀整体边际降温,但结构性粘性依旧存在。

  若服务业PMI、消费者通胀预期持续回落,将进一步打开风险资产修复空间。

  下周(10月5日至10月9日)完整核心事件日历

  1. 下周,美联储和欧洲央行9月会议记录、主要经济体标普服务业及综合PMI终值、欧洲债市动向以及美伊战争进展,将成为市场主要驱动因素。

  2. 美国方面,经济日程包括9月ISM非制造业指数、标普服务业PMI终值、8月贸易数据、一周初请失业金人数,以及10月密歇根大学消费者信心和通胀预期初值。美联储将于周三公布9月15日至16日政策会议记录,当时加息25个基点,市场将从中寻找政策前景和进一步收紧时机的线索。美联储官员洛根和穆萨莱姆将发表讲话,纽约联储总裁威廉姆斯将主持讨论,后续还有达拉斯联储主席洛根发表讲话。

  3. 欧元区数据相对清淡,包括9月服务业和综合PMI终值、8月生产者物价指数和零售销售。德国将公布9月PMI、8月工业订单、工业生产和贸易数据。欧洲央行定于周四发布9月会议记录,该次会议同样加息25个基点。英国将公布9月PMI终值。

  4. 日本主要数据包括9月PMI、8月消费者信心指数、经常帐、加班工资和家庭支出。加拿大周五发布的9月就业报告,将成为大宗商品相关货币的关键事件。

  5. 其他数据包括澳洲标普PMI、加拿大8月贸易收支以及新西兰第三季度企业信心。新西兰联储主席布雷曼将于周四发表讲话,助理主席西尔克周五将参加关于货币政策权衡的专题讨论会。 返回外汇网首页,查看更多>>

赞()
中金在线外汇网声明:中金在线外汇网转载上述内容,不表明证实其描述,仅供投资者参考,并不构成投资建议。投资者据此操作,风险自担。

推荐阅读

FX168财经报社(北美)讯 美元自9月初以来已上涨逾3%,美债收益率也在美联储加息和通胀担忧推动下升至数十年高位附近,但华尔街多数外汇策略师仍不愿放弃对美元中期走弱的判断。路透最新调查显示,尽管美元...

10月03日 10:48
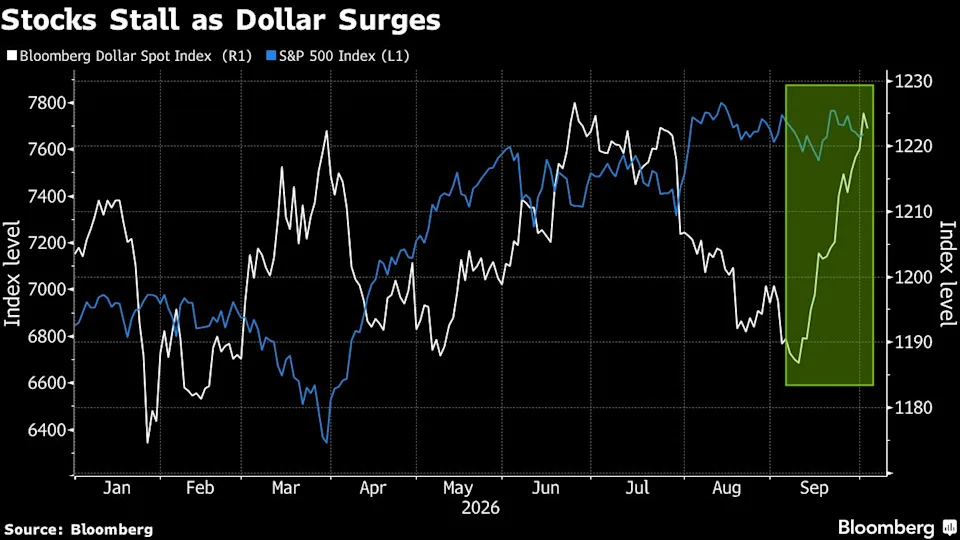
FX168财经报社(北美)讯 美元近期强势飙升、美债收益率持续攀升,正在迫使全球投资者重新降低风险敞口。美国银行策略师Michael Hartnett警告,在美元本轮涨势出现明确见顶迹象之前,投资者可...

10月03日 10:48
周五(10月2日)欧洲时段,欧元兑美元震荡微涨,当前交投于1.1250附近,整体仍处于2025年5月底以来的低位区域。尽管汇价小幅反弹,但欧洲央行的政策前景仍缺乏明确指引,渣打银行的最新研判为市场提供...

10月02日 22:02
过去一个月,美国国债收益率大幅上行,10年期和30年期收益率均触及2002年以来最高水平,超过2007年金融危机前的高点。市场普遍将收益率上行归因于人工智能建设带来的资本竞争、外国投资者对黄金与固定收...

10月02日 22:02
周五(10月2日),美国劳工统计局公布的数据显示,9月份新增就业人数骤然下降至2.9万,且8月份的数据被下修至13.3万人,且7月份就业数据也被进一步下修3.1万人,调整后为减少1万个就业岗位,变为负...

10月02日 22:02
北京时间晚间,美国公布9月非农就业核心数据。本次就业报告呈现出就业增量放缓、失业率小幅抬升、薪资通胀明显回落的特征,彻底缓解了市场此前对薪资粘性、通胀反复的担忧。之前文章就讲过,本次非农的重点并非非农...

10月02日 21:18
10月2日周五,全球能源市场的核心矛盾正在从原油总量不足,进一步转向柴油等中间馏分油的结构性紧张。欧洲柴油基准期货周五盘中一度跌至每吨1364美元附近,较前一交易阶段最多下跌近6%;欧洲柴油基准近期下...

10月02日 21:05
当前美债市场正处于一轮显著的收益率上行周期之中。两年期国债收益率徘徊在4.8%下方,十年期则在5.22%附近,较本周创下的24年高点有所回落,但整体上行压力并未根本缓解。在这样的背景下,市场对周五即将...

10月02日 21:04
周五(10月2日)欧盘时段,美元指数报102.01,跌幅0.02%。周四,美元表现强于大多数主要对手货币,兑欧元涨幅最大,但兑瑞士法郎、加元依旧处于弱势。 src=http://caiji.3g.cn...

10月02日 21:04
英镑/美元依然面临巨大的贬值压力。不过,我们现在正在观察其背后的支撑力量是否能够经受住考验。就目前而言,非农就业数据将会是一份足以搅动市场的关键数据。 src=http://caiji.3g.cnfo...

10月02日 21:04