登录客服
手机网
手机网
欢迎您,
首页>> 汇市观察>>  正文
新闻

货币政策转型:从盯利率到盯市场环境

2026-10-01 19:27:03 来源:汇通网 作者:

  近几个月,各大主要央行在阐述货币政策立场时,越来越重视广义金融条件。美联储主席凯文·沃什将美联储9月加息定性为“撤回一部分宽松政策,让金融与信贷条件更契合美联储的政策目标”。欧洲央行行长克里斯蒂娜·拉加德在解读欧央行9月决议时,核心评估依据就是“金融与货币条件”。在近期G20峰会上,日本央行行长植田和男直接把政策利率路径和金融条件挂钩,他表示,只要金融条件仍处于宽松状态,日本央行就会继续加息。澳大利亚储备银行行长米歇尔·布洛克本周也提出,澳联储必须确保金融条件收紧到足以压低通胀的水平。
    对投资者而言,央行重心的这一转变带来几个关键问题:金融条件该如何衡量?当前金融条件是在拉动、还是压制经济增长?这对后续货币政策意味着什么?

  我们先回答最后一个问题:股票市场表现带来的财富效应与消费拉动,造成金融条件比政策理想状态更为宽松。不过自6月以来,美国国债、按揭贷款、企业债利率上行,会对冲股市给经济带来的正向拉动。更重要的是,想要快速把通胀拉回目标区间所需要的金融条件收紧幅度,远小于2022年那一轮。

  货币政策如何传导至市场

  过去十年,美联储判断政策立场,常常将短期政策利率和均衡中性利率(r*,r-star)对比。中性利率的含义是:经济充分发挥潜在产出、通胀稳定在美联储2%目标水平时对应的利率。但中性利率无法直接观测,估算结果不确定性极高,很难作为实时政策指标。

  美联储调控的短期利率,仅仅是金融条件其中一环。货币政策的传导逻辑,本质是短期利率变动,如何影响一整套资产价格。

  美联储很早就理解这套传导机制。疫情之后,股市与房价对消费的财富效应,成为政策讨论重点。全球金融危机和新冠疫情期间,信贷利差备受关注,政策制定者重点研究金融加速器机制——资产价格大幅下跌,会进一步放大经济下行压力。而现在央行反复强调广义金融条件,只是把这套逻辑在货币政策决策中明确摆上台面。

  为了把各类资产影响汇总,研究人员搭建了金融条件指数(FCI):把利率、各类资产价格加权合成指数,权重代表各项指标对经济的影响大小。但权重该怎么设定?

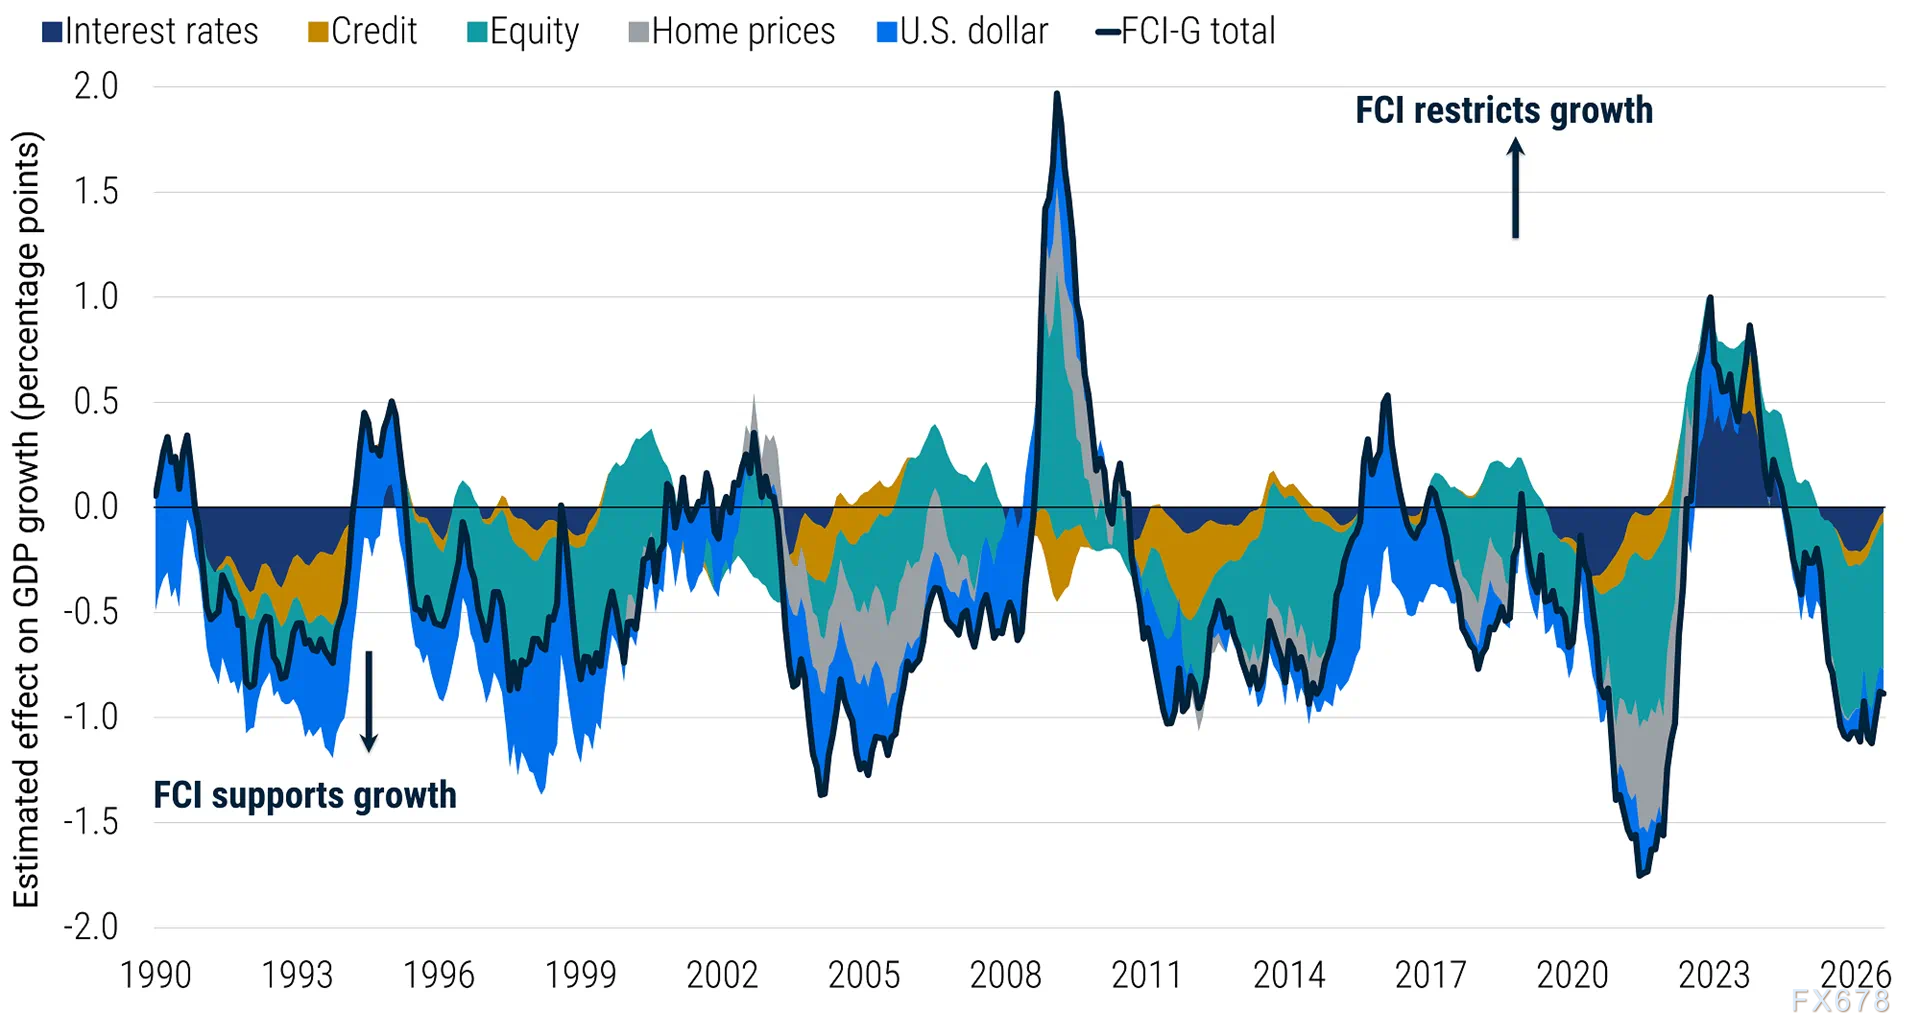
  美联储经济学家开发的金融条件增长冲击指数(FCI-G)是主流方案之一。该指数选取7项金融变量,按照它们对GDP增速的影响赋予权重,7个指标分别是:联邦基金利率、10年期美债收益率、30年期固定按揭利率、BBB级企业债收益率、股票价格、房屋价格、美元广义指数。

  重点区分:FCI-G衡量金融条件变化对后续GDP增长的拉动/拖累效应,不是判断金融条件本身绝对宽松或收紧。

  指数为正数=拖累经济增长;读数+1,代表金融条件预计会在未来一年拖累GDP增速1个百分点。

  指数为负数=利好、拉动经济增长。

  2026年二季度最新FCI-G读数为-0.9。含义是:截至二季度末,过去几年金融条件的变化,预计会在未来一年拉动美国GDP增长0.9个百分点。

  对比2022–2023年差异巨大:当年激进加息推动金融条件收紧,拖累GDP大约0.5-1个百分点。我们对FCI-G拆解(图1)显示,过去一年,美股行情是拉动美国经济最主要的动力。

  图1:美联储FCI-G指数,当前金融条件对经济形成支撑(数据截至2026年二季度)
    数据来源:美联储、彭博,2026年二季度

  FCI目标值:理论与现实

  美联储主席沃什9月的讲话传递一个信号:美联储不希望市场已经定价好加息,央行却不落地,被动造成金融条件宽松——这样会重新推升通胀压力。

  由此引出核心问题:金融条件要收紧/宽松到什么程度,才能让通胀回落至2%目标?

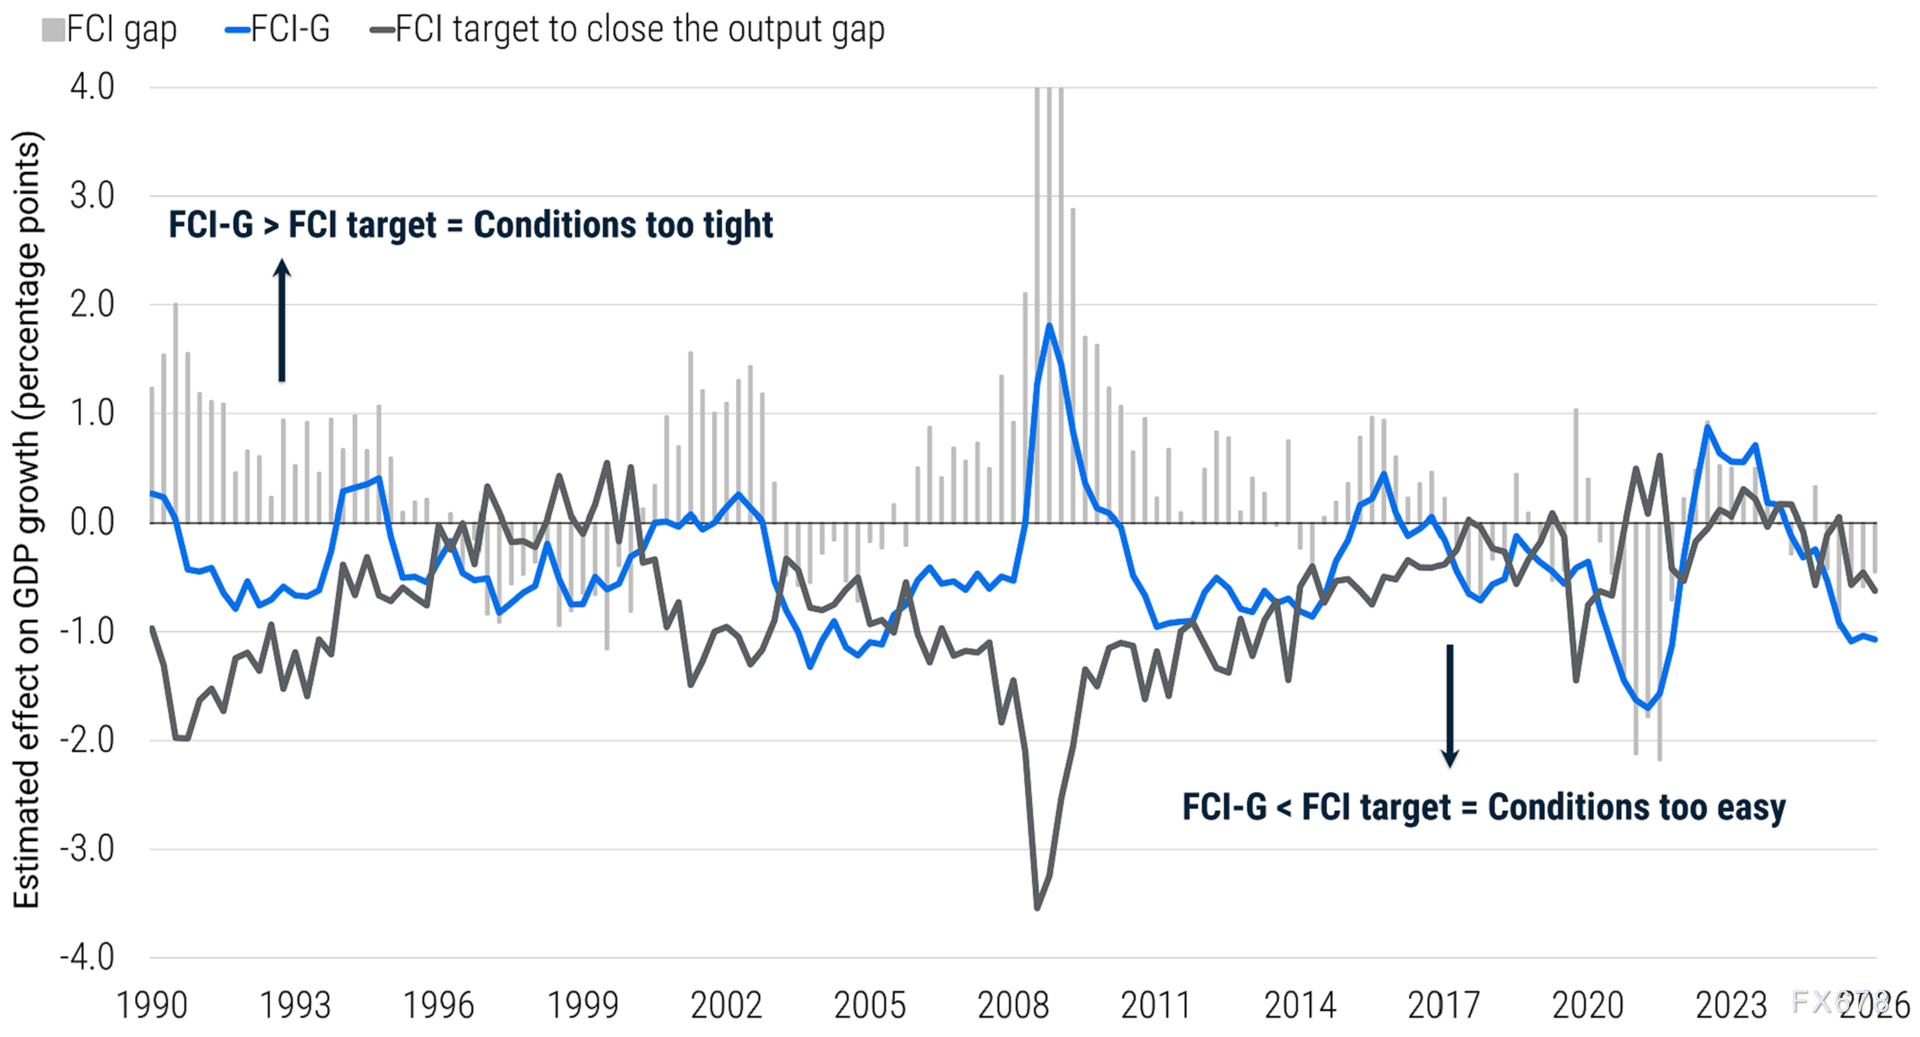
  只看FCI-G回答不了这个问题。FCI-G只能看金融条件对增长的冲击,没法告诉我们,经济在潜在增速运行时,对应的金融条件理想水平。想要找到这个理想水平,需要一个随基本面动态变化的金融条件目标值。

  构建目标FCI的思路:计算需要怎样的资产价格变动,才能消除产出缺口。产出缺口本身估算难度很高:美国劳动力市场普遍认为已经达到充分就业;但如果同时考虑投资与财富效应,估算显示当前美国总产出,比潜在产能高出1-1.5个百分点。把这个产出缺口代入菲利普斯曲线(产出缺口转化为通胀压力),对应的通胀压力大约只有0.1-0.3个百分点,幅度不大。

  经济体的生产能力持续扩张,居民消费调整又存在滞后。正常环境下,我们需要一定程度宽松的金融条件,才能让需求增速匹配供给增速。反过来,如果遭遇永久性供给冲击,就需要收紧金融条件,平衡供需。人工智能是新增变量:AI一方面带来投资热潮,属于正向需求冲击;另一方面提升生产效率,又是正向供给冲击,增加了政策判断难度。

  麻省理工学院与耶鲁大学经济学家近期提出一套方法,估算能够抹平产出缺口的目标FCI。套用这套模型测算:截至二季度末,现实金融条件比理论理想水平略偏宽松(图2)。

  图2:当前FCI-Gvs抹平产出缺口所需目标FCI-G(数据截至2026年二季度)
    数据来源:美联储、彭博,2026年二季度。模型基于Caballero,Caravello,Simsek研究框架

  按测算,二季度末金融条件大约宽松了50个基点。这意味着美联储需要微调政策,对冲前期宽松带来的影响。当然,要完成这一轮调整,可以通过各类资产价格组合变化实现,时间节奏也可长可短。

  我们举等价情景,方便理解幅度:想要收紧50bp对应的金融条件,效果等价于下面任意一种情景(或组合):

  10年期美债收益率上行70bp(按揭利率、企业债收益率同步上行);

  美股整体下跌9%;

  美元广义贸易加权指数上涨4%;

  重要提醒:以上不是市场预测,只是不同资产变动带来的等效金融收紧力度。

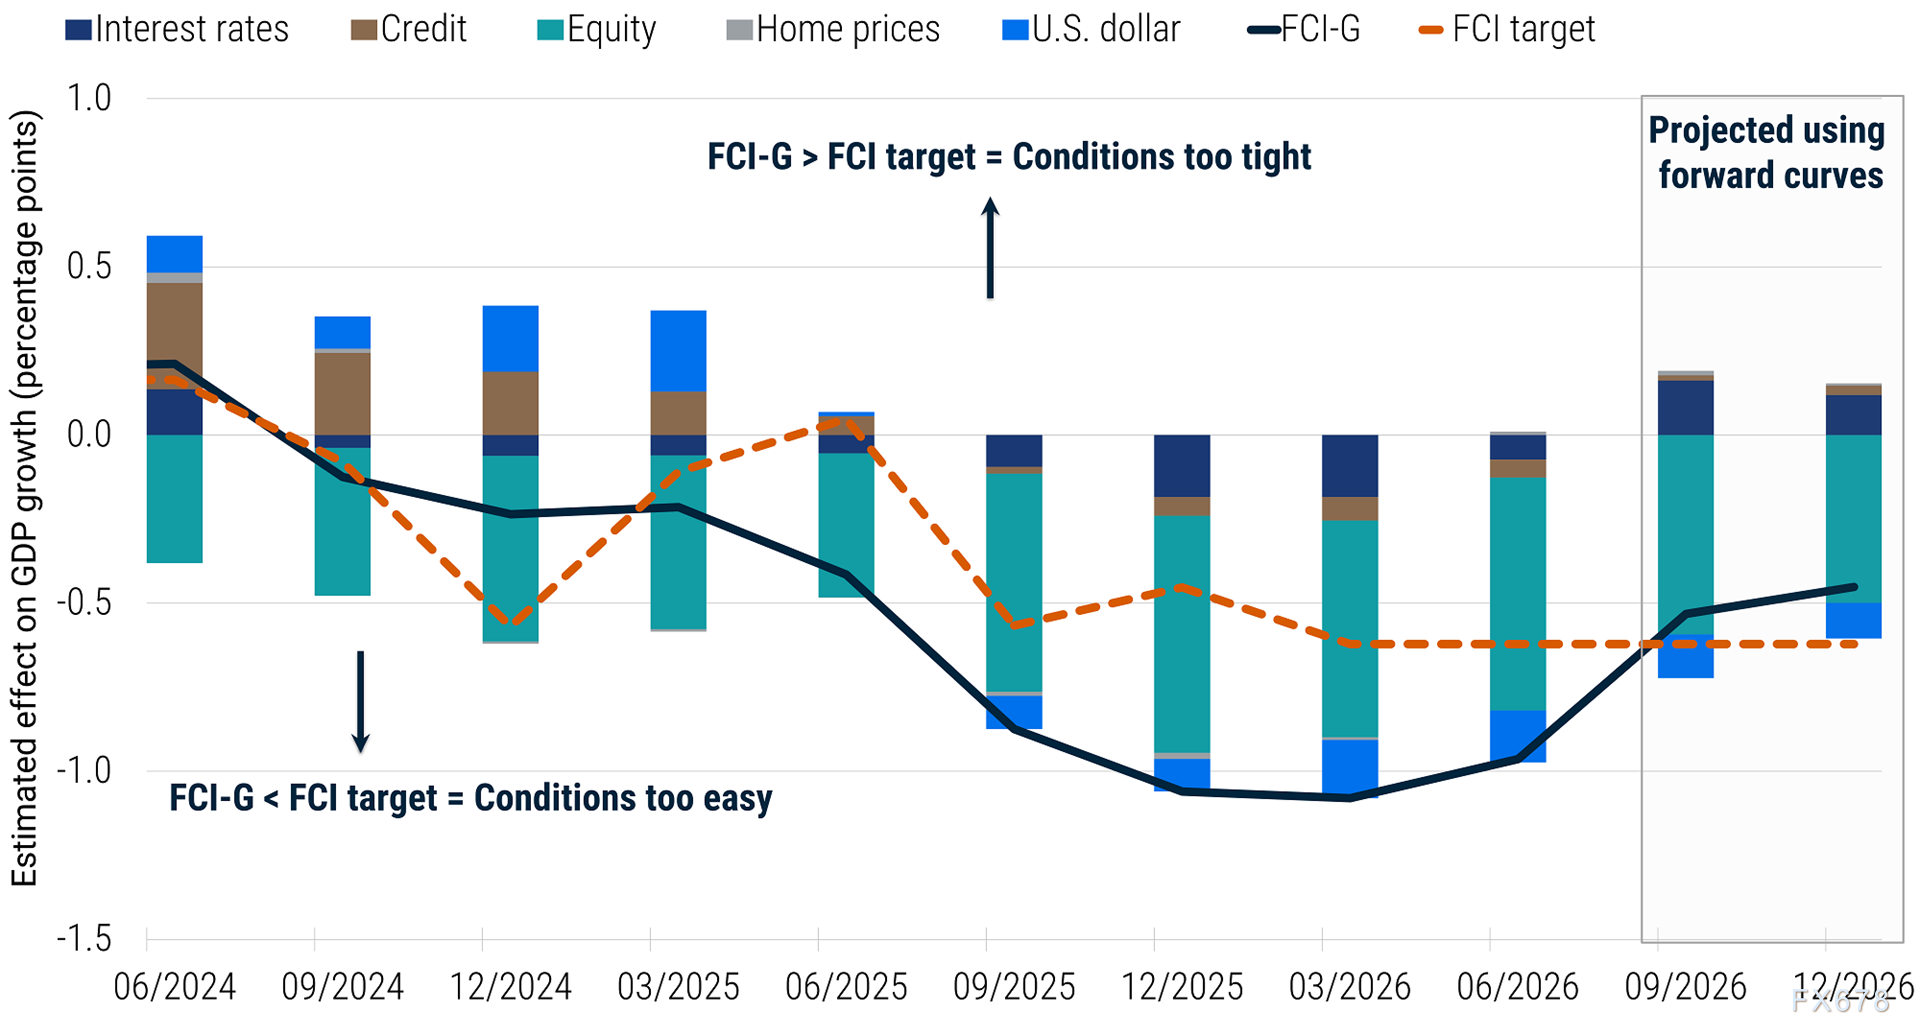
  截至本文撰写,6月以来10年期美债收益率已经上行约80个基点。也就是说,长端利率市场已经自发完成了大部分给经济降温的工作。如果把最新行情代入FCI-G模型,并且假设市场按照期货曲线预期演进,长端利率带来的收紧效果,理论上已经超过了需要抹平的缺口(图3)。

  图3:基于市场隐含路径测算的FCI-G预测值
    数据来源:美联储、彭博,2026年9月30日。模型基于Caballero,Caravello,Simsek研究框架

  更深一层看:金融条件受到很多央行无法控制因素影响。地缘冲突、经济衰退担忧、财政政策超预期,都可能快速改变投资者风险偏好。当前AI景气预期、生产率提升的乐观预期支撑金融条件,但未来预期随时会反转。

  因此,当下用来校准金融条件的政策利率,放到明天未必适用。现阶段,长端利率承担了大部分收紧任务;未来,股票、信用利差、汇率等其他资产,也可能分担一部分调节压力。

  核心启示

  我们的分析认为:美联储本次加息,更适合理解为政策校准,而不是新一轮持续加息周期的开端。

  二季度美国金融条件略偏宽松,支撑经济小幅高于潜在产出,这也是美联储“撤回一部分宽松”的底层逻辑。但这一轮需要的调整幅度和2022年相比,明显温和很多。而且6月以来10年期美债收益率上行,说明市场已经自行完成大部分收紧。

  如果美联储越来越聚焦广义金融条件,而不是紧盯政策利率和不确定性很高的中性利率r*之间的差值,那么央行不必反复加息来收紧环境。长债收益率走高、股市走弱、信用利差扩大、美元走强,都可以代替加息,起到降温经济的作用。

  最后,从金融条件视角看,AI或将重塑美联储政策框架。AI推高投资需求、带来财富效应,短期需要偏紧金融条件抑制通胀;长期看,AI带来生产率提升,形成正向供给红利。届时,就算金融条件转向宽松,也不容易催生通胀压力。 返回外汇网首页,查看更多>>

赞()
中金在线外汇网声明:中金在线外汇网转载上述内容,不表明证实其描述,仅供投资者参考,并不构成投资建议。投资者据此操作,风险自担。

推荐阅读

一张图:2026年10月1日黄金原油外汇股指“枢纽点+多空持仓信号”一览。今日(2026年10月1日周四)最新出炉的数据显示,截止刚刚,本图表中,最新处于“超买”状态(多头超过80%)的有:5 个品种...

10月01日 18:12
周四(10月1日)亚欧时段,全球国债收益率大幅上涨,导致美股直接跳水,美债抛售也一度陷入恐慌。目前美债收益率属于近期大幅上涨后的敏感区域,波动极大,但笔者认为不用过度恐慌,情绪和流动性冲击过去之后,大...

10月01日 18:11
在美国政府债务持续膨胀的背景下,对冲基金正以前所未有的规模进入约30万亿美元的美国国债市场。美国金融研究办公室数据显示,截至2025年底,对冲基金现金国债持仓已达2万亿美元,几乎是五年前的三倍;可交易...

10月01日 18:11
周四(10月1日)亚欧时段,国际油价走出大幅探底回升,WTI原油期货主力连续目前交投于90.31附近。美伊冲突已进入第215天,双方虽依靠卡塔尔居中调解,但外交博弈持续僵持,互不妥协。美方拒绝伊朗提出...

10月01日 18:11
美国债券市场正将利率时钟拨回世纪之交。持续抛售压力下,10年期美国国债收益率周三(9月30日)一度突破5.3%,收于5.292%,盘中最高触及5.312%,不仅超过2007年峰值,更创下2002年以来...

10月01日 11:54
周四(10月1日)亚洲时段,布伦特原油期货震荡微跌,当前交投于97.35美元/桶。尽管美伊外交关系出现新的紧张信号,但油价并未获得明显提振,市场仍在权衡谈判破裂与冲突升级两种可能性。据知名媒体最新报道...

10月01日 11:54
本周美国通胀数据意外温和,成为外汇市场的首要变量。美国8月核心个人消费支出价格指数同比上涨3.0%、低于市场预期,交易员迅速下调了美联储10月加息的押注,10月加息概率降至约35%。数据公布后,美元兑...

10月01日 11:54
周四(10月1日)亚洲时段,欧元兑美元窄幅波动,当前交投于1.1325附近,整体仍处于2025年5月底以来的低位区域。尽管拉加德释放出保留加息选项的信号,但欧元并未从中获得明显支撑。欧洲央行行长克里斯...

10月01日 11:54
美元兑加元周四亚洲时段围绕1.4235一线窄幅整理,延续了此前约四周以来的强劲上涨势头,累计涨幅约2.5%,刷新三个月高位。从基本面格局看,天平明显偏向美元多头:加拿大央行的政策立场整体偏"鸽",叠加...

10月01日 11:54
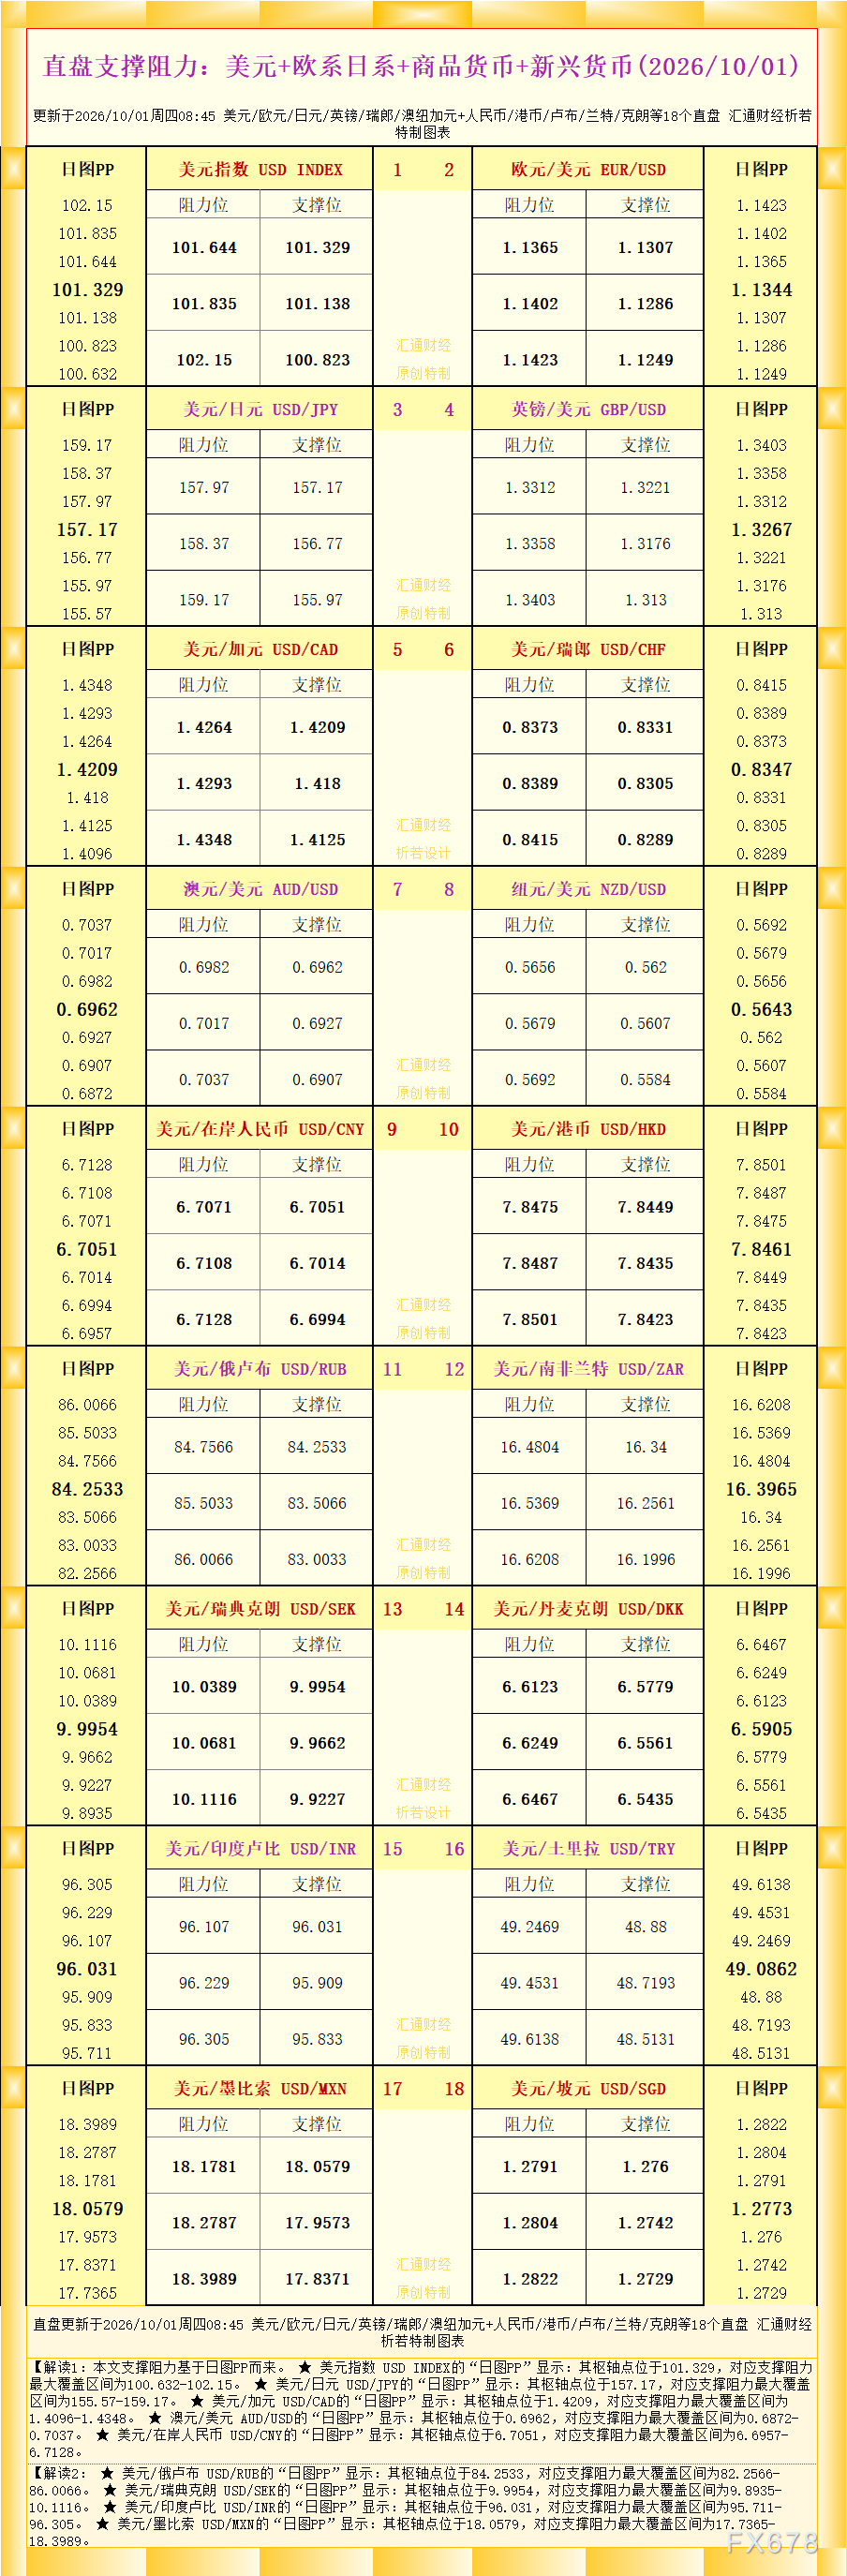
一张图看直盘支撑阻力:美元+欧系日系+商品货币+新兴货币,更新于2026年10月1日周四08:45,具体美元/欧元/日元/英镑/瑞郎/澳纽加元+人民币/港币/卢布/兰特/克朗等18个直盘,更多详见汇通...

10月01日 09:49