登录客服
手机网
手机网
欢迎您,
首页>> 汇市观察>>  正文
新闻

美通胀、就业、财政三重约束下的利率博弈与资产机会

2026-11-03 08:33:02 来源:汇通网 作者:

  当下美国经济正处在一组矛盾信号的拉扯之中:中东地缘高油价导致的能源通胀以及通胀外溢、财政赤字、劳动力供给短板持续构成逆风,企业盈利受益于AI资本开支而维持高增,美联储的加息抉择、中期选举的政策转向,又给权益市场和资产定价增添大量不确定性。

  本文结合近期收集到的信息,尽量为读者勾勒出目前美国资本市场的整体的图景。
    基本面冷热交织:住房、通胀与油价的长期难题

  美国经济的内部信号好坏参半,结构性矛盾持续存在。

  通胀压力仍未彻底消散,能源价格是重要扰动项,市场寄希望于中东局势缓和,压低油价、缓解通胀粘性。

  住房市场是长期顽疾:严格的区划管制、漫长的审批流程压制新房供给,大量居民扎堆少数高成本城市,持续推高购房门槛。

  市场观念也在发生变化,不少观点认为买房并非唯一选择,在高房价环境下,租房有时是更理性的财务决策。

  同时市场也出现政策呼声,希望上调自住房资本利得免税额度,减轻家庭置换房产的税负压力。

  就业暗藏隐忧:美联储的两难困境逐步显现

  美联储主席沃什在近期发布会对外表态就业整体稳定,失业率维持低位、初请失业金数据处于数十年低位。

  但光鲜的表层之下,就业内生增长动力正在走弱。

  今年月均新增非农仅6.8万人,机构预测10月新增就业仅5.5万人,失业率维持4.2%。

  劳动力供给收缩是核心根源,移民政策收紧、人口老龄化共同压缩劳动力供给池。

  虽然整体裁员规模不高,但失业群体再就业难度上升,长期失业人口占比持续抬升。

  行业分化显著,曾经稳定吸纳就业的医疗与社会救助板块招聘明显降温;仅有建筑、制造业、数据中心相关岗位小幅回暖。

  这给美联储带来棘手难题:加息可以压制通胀,但偏高的融资成本,会进一步拖累本就偏弱的就业吸纳能力。

  政策如同精细操作,既要压制通胀,又不能触发就业的明显走弱。

  美债利率剧烈波动,加息预期仍悬而未决

  利率预期是所有资产定价的主线。

  美联储10月议息会议维持联邦基金利率3.75%-4.00%不变,不过通胀距离2%目标尚有差距,期货市场定价12月再度加息25bp的概率约75%。

  10年期美债收益率在10月初一度冲高至5.36%,创下24年新高,随后回落至5%下方,收益率的快速重定价对全市场资产形成冲击。

  多数受访基金经理判断年底利率大概率落在4%-4.25%区间,过半机构认为当前利率水平大体合适。

  固收配置上,经历多年熊市之后,资金开始偏好短久期品种,以3年期附近债券为主,在控制久期风险的同时博取票息收益。

  中期选举或将改写政策:关税、财政迎来变数

  本次机构调研显示,84%受访投资人预计民主党拿下国会控制权,同时三分之二受访者判断共和党守住参议院,最终形成分裂国会格局。

  贸易层面有一个关键看点:关税立法权归属国会,总统的关税权限可被国会撤销。如果民主党迎来“蓝潮”,国会存在取消现有关税的可能性。

  而市场对当前财政政策评价偏低,仅5%的机构给现政府财政政策打出A档,六成给出D或F的差评。不受约束的财政支出、关税政策,被不少投资人视作推高长端美债收益率的重要推手。

  AI交易风向生变:算力狂热退潮,回报兑现成为核心考题

  本轮美股牛市的核心引擎就是AI资本开支周期,但是机构内部分歧已经明显放大。

  多头观点认为,ChatGPT落地至今仅四年,对标90年代互联网长达八年的资本投入周期,AI上行周期仍处在早期。

  FactSet数据显示标普500今年EPS预计大涨34.4%,2027年继续增长16%,盈利高增支撑行情。

  空头则持续提示抱团风险:资金过度集中在AI单一赛道,英伟达向客户提供信贷支持采购芯片的模式,被拿来类比互联网泡沫时期的循环供应商融资。

  调研数据极具参考性:仅37%的机构相信未来24个月AI基建投入能够产生正向回报,32%判断无法盈利。

  市场对算力赛道的敞口偏好已经收敛,不再无脑追高算力扩张逻辑。

  不少资金选择VOO这类宽基指数,依靠指数分散AI个股暴雷风险,规避单一算力标的重仓的风险。

  看多未来12个月美股的基金经理占比降至50%,春季调查时为54%;空头占比抬升至24%,中性观点26%。

  估值层面,标普500对应2027年预期PE为18.4倍,略低于五年均值,多头认为只要盈利不崩塌,估值并不昂贵;但仍有40%机构判定市场高估,仅10%认为低估。

  板块上,信息技术、医疗是最受青睐方向,但科技板块同时也是部分资金想要规避的板块。

  全球配置方面,接近半数机构认为美股未来一年跑赢海外市场,但71%看好非美权益,38%计划增加海外仓位,欧洲银行最受青睐;

  新兴市场整体偏谨慎,强美元、高美债收益率环境并不友好。

  另外一个值得留意的细节:今年仅有51%的职业投资人跑赢标普500,科技抱团叠加宏观剧烈波动,大幅抬升主动管理的难度。

  后续市场核心跟踪线索

  首先油价以及通胀问题是影响利率,投资风险偏好,估值最关键的线索,

  之后11月6日发布的10月非农数据,验证高利率是否持续侵蚀就业,和通胀共同决定了中性利率以及美联储的利率方向,这里可以着重观察2年期国债收益率,作为利率决议的先行指标,同时美债长端收益率走势,持续决定成长股估值中枢。

  之后是中期选举最终结果,可能在2天附近公布,也可能延期,目前基准情景是特朗普失去众议院,保住参议院,以及之后可能会在12月11附近白宫再次面临停摆风险,当前生效的临时拨款法案(CR)签署于9月2日,将联邦资金维持到2026年12月11日

  然后AI企业资本开支与现金流兑现情况,以及密集三季报,验证AI投入能否转化为真实利润,决定科技抱团行情能否延续;

  之后如果AI抛售减弱,市场流动性稳定之后,金价可以观察油价以及美国通胀、以及劳动力市场的情况,观察金价是否有出现拐点的机会。 返回外汇网首页,查看更多>>

赞()
中金在线外汇网声明:中金在线外汇网转载上述内容,不表明证实其描述,仅供投资者参考,并不构成投资建议。投资者据此操作,风险自担。

推荐阅读

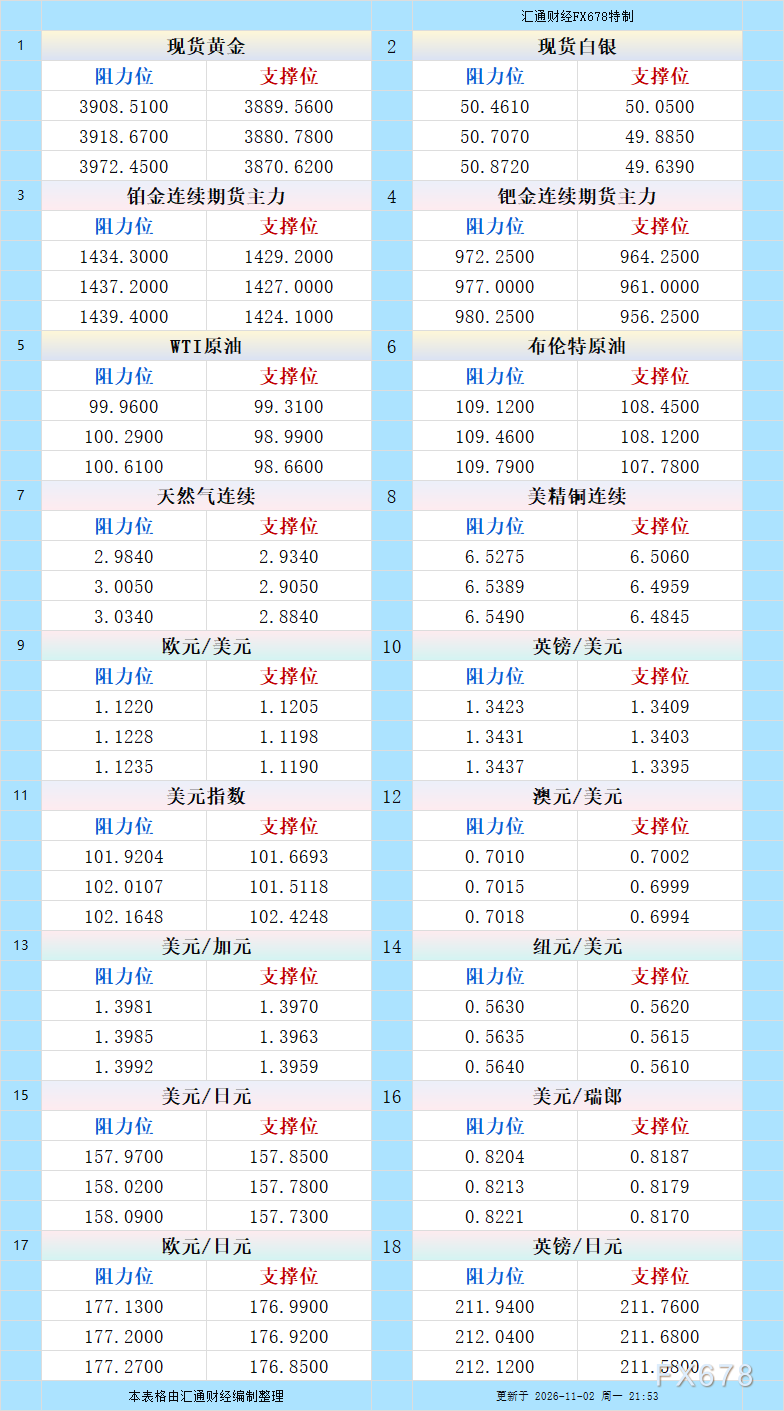
11月2日美市美市更新的黄金、白银、铂金、钯金、原油、天然气、铜(商品)以及:美元指数、欧元、英镑、日元、瑞郎、澳元、加元、纽元(热门货币对)的支撑阻力位一览。 src=http://caiji.3g...

11月03日 08:33
11月2日周一,欧元兑美元汇率当前在1.122附近波动,法国10年期国债收益率处于4.91%至4.97%区间,与德国10年期国债收益率的利差维持在约160个基点水平,较10月下旬的阶段性高点有所回落但...

11月03日 08:33
11月2日周一,美元指数当前交投于101.6附近,连续第三周在积极经济数据与避险情绪下未能实现持续上行。上周美联储维持联邦基金利率目标区间在3.75%至4%不变,但出现两票主张加息的异见,美国第三季度...

11月02日 21:53
周四(11月2日),欧洲天然气市场延续紧张格局。基准TTF期货价格此前已突破100欧元/兆瓦时心理关口,为2022年能源危机以来首次。德国11月1日储气水平仅约61.2%,低于70%的法定目标,更远逊...

11月02日 21:53
2026年10月巴西大选落幕,卢拉意外拿下第四个总统任期,此前押注右翼候选人博索纳罗胜选的外资集体砍仓,直接造成雷亚尔大幅贬值、巴西国债收益率急速飙升。但机构普遍判断,本轮下跌属于情绪性超调,短期债汇...

11月02日 21:53
11月2日周一,英镑兑美元维持温和升幅,但较日内早些时候触及的两周高位有所回落,目前交投1.3400附近。英国10月制造业活动数据确认扩张加速,为英国央行本周四的货币政策会议增添了观察维度;与此同时,...

11月02日 20:18
周一(11月2日),本周开盘美元小幅走弱,走势或受油价带动。有报道称,美国总统特朗普希望留给伊朗外交斡旋空间,油价因此下跌2%-3%。这扭转了上周五的市场情绪——当时不少交易员押注本周末会出现新一轮袭...

11月02日 20:18
周一(11月2日)国际油价大幅回调,塔尔斡旋下的美伊间接谈判已持续多日,同时我国派特使队伍去中东促谈,这无疑是一个改变中东地缘危机、以及油价预期的节点。伊朗提出“两日通航方案”,要求美方先行落实包括放...

11月02日 19:11
衡量美元兑六大主要货币表现的美元指数,周一亚洲交易时段在101.5附近横盘整理,结束前一交易日小幅走强的节奏。地缘层面,尽管市场仍存有美国对伊朗采取军事行动的担忧,但卡塔尔与伊朗官员连续三日展开对话,...

11月02日 19:11
11月2日周一,日本央行发布完整季度经济与物价展望报告,明确指出人口持续萎缩使得整体私人消费难以实现强劲趋势增长。报告强调,从人口结构视角看,即便整体消费数据疲弱,也不必然等同于家庭需求本身出现恶化。...

11月02日 19:11