周三亚洲早盘,英镑兑美元交投于1.3375附近,较前一交易日尾市小幅回撤,但整体仍维持在近期反弹的高位区域。当前汇价的核心矛盾在于:劳动力市场的韧性已将英国央行的加息预期推至几乎完全定价的状态,而真正的方向性突破需要等待今日CPI数据的验证。在数据落地前,汇价呈现出典型的“涨不动、跌不深”的整固特征。 从基本面来看,英国国家统计局周二公布的数据显示,截至8月的三个月ILO失业率降至4.7%,低于7月的4.9%,创下一年多来的最低水平。尽管职位空缺数连续第二个月下滑,但薪资增长依然坚挺。据市场分析显示,私营部门平均薪资增速出现小幅回升,这将增强英国央行货币政策委员会内鹰派成员的底气——他们主张现在加息以避免日后处理第二轮效应。针对部分观察者认为劳动力市场正在松动的观点,市场分析指出,这种判断主要基于职位空缺同比下降5.1%的数据,但实际与名义薪资均保持稳定。此外,英国国家统计局职位空缺调查的反馈表明,“小型企业可能因劳动力成本上升而停止招聘”,凸显出薪资压力的持续性。结合油价升至5月以来最高水平的背景,市场预期英国央行几乎没有暂停的理由,并预计其将在11月加息至4%。根据LSEG数据,市场目前已几乎完全定价11月5日会议加息25个基点。
更具前瞻性的催化来自今日的通胀数据。经济学家预计,英国9月整体CPI同比将上升3.4%,核心CPI同比上涨2.7%。若实际读数接近或高于预期,将为加息路径提供进一步确认,并对英镑形成二次提振;反之,若数据明显低于预期,则可能削弱利率优势并引发获利回吐。值得注意的是,价格行为表明CFTC空头头寸的累积已经过度,英镑可能因空头回补而获得需求,且若秋季预算案后看涨的年末季节性因素重新确立,英镑将获得额外支撑。回顾往年,预算案前夕投资者通常会减持英镑兑G10货币,但今年更强的宏观背景与英国央行前景正赋予英镑对美元和欧元的轻微优势。这也意味着,本周最大的单边风险同样来自下周的秋季预算案——若财政纪律不及预期,长端利率压力可能迅速抵消加息带来的支撑。
政策沟通层面同样释放了偏鹰信号。格林近期的讲话获得7.4/10的评分,与历史均值持平,但其对薪资去通胀停滞及第二轮效应风险加大的强调,显示出明显的鹰派倾向。前瞻性数据指向薪资增速接近3.5%,且薪资水平仍高于与2%通胀一致的水准,这强化了央行主动应对通胀粘性的理由。她同时指出,经济展现出超预期的韧性,劳动力市场的闲置可能已见顶,表明下行增长风险有限,不足以制约政策空间。对英镑而言,这种经济活动韧性、劳动力市场紧俏与对通胀第二轮效应的担忧相结合,排除了快速宽松的可能,并支持比市场此前定价更坚定的利率路径。
美国端的逻辑则构成反向拉扯。上周数据显示美国9月CPI加速,但美联储主席沃什明确表示不“预判”利率决策,未就10月会议是加息还是按兵不动给出明确信号。这种“方向未定、时点后移”的组合使美元的利差优势得以延续,同时避免了过度鹰派引发的避险反转。对英镑兑美元而言,这意味着上行空间会受到美元韧性的牵制:英镑端的支撑来自可验证的数据,而美元端的压制来自尚未落地的政策定调,两者共振决定了汇价更可能在区间内反复拉锯,而非流畅的单边突破。
日线图上,英镑兑美元刚刚站上布林带上轨,暗示最新一轮反弹存在短线延伸的可能;但汇价仍受制于100日简单移动平均线,在该阻力未被收复前,整体偏向仍属偏空。RSI报56附近,动能有所改善,表明买方正在积聚力量,不过上方100日均线的压制也提示,除非出现更明确的突破,否则上行空间受限。上方首要阻力位于100日均线约1.3390,需日线实体收在该位置上方才能缓解当前的偏空压制,并为更持续的修复打开空间,其次关注1.3450与1.3500整数关口。下方支撑依次看布林带上轨约1.3365、布林带中轨约1.3255以及下轨约1.3150,更深幅度的回调中这些位置可能重新吸引买盘。4小时图上,汇价在1.3360—1.3400之间窄幅整理,短期均线黏合、MACD柱状线贴近零轴,动能趋于中性;若回踩1.3365—1.3370获得支撑,短线仍有再次上攻1.3390—1.3400的机会;若放量失守1.3350,则可能向1.3300甚至1.3255寻求支撑;向上突破需等待今日英国CPI数据与下周预算案的配合,在此之前宜以区间思路对待,避免追涨杀跌。 编辑总结
英镑兑美元短期的核心逻辑在于英国劳动力市场韧性与加息预期提供支撑,叠加100日均线压制与美元韧性形成牵制,双向驱动使汇价更可能在1.3365—1.3390窄区间内蓄势,待数据破局。今日英国9月CPI是近期最关键的风险事件:若整体与核心读数同步加速,格林关于薪资去通胀停滞的判断将被验证,英镑有望挑战1.3390—1.3450;若数据低于预期,则可能回踩1.3300—1.3255。中期来看,CFTC空头累积过度与年末季节性因素为英镑提供了反转的空间,但下周秋季预算案的财政纪律成色将决定这一逻辑能否兑现。
 返回外汇网首页,查看更多>>
周三亚洲时段,美元兑日元交投于158.10附近,延续自上周以来的震荡上行格局。本轮汇价的推动力主要来自日元端的结构性疲软:贸易赤字持续扩大与能源进口成本攀升削弱了日元的经常账户支撑,而美日利差在美联储...
10月21日 15:23
中东地缘风险正在从单一咽喉要道向多条海上命脉扩散。自伊朗战争爆发以来,霍尔木兹海峡一直是全球能源市场最敏感的观察点,而最近几周,国际社会的注意力又转向连接红海与印度洋的曼德海峡。两条通道分别承载着不同...
10月21日 15:22
周三(10月21日)亚洲时段,美元兑日元窄幅震荡,当前交投于158.15附近,日内几乎持平。日本财务大臣片山皋月周三(10月21日)表示,经济正处于转向由工资上涨驱动的持续通胀的边缘,她认为政府与日本...
10月21日 13:13
最新调查显示,围绕美联储下一步利率路径,经济学界已经形成一种颇为鲜明、但又暗含分歧的共识:绝大多数受访者认为,美联储将在10月会议上维持利率不变,随后在12月再次加息。这一判断之所以引人关注,是因为它...
10月21日 13:13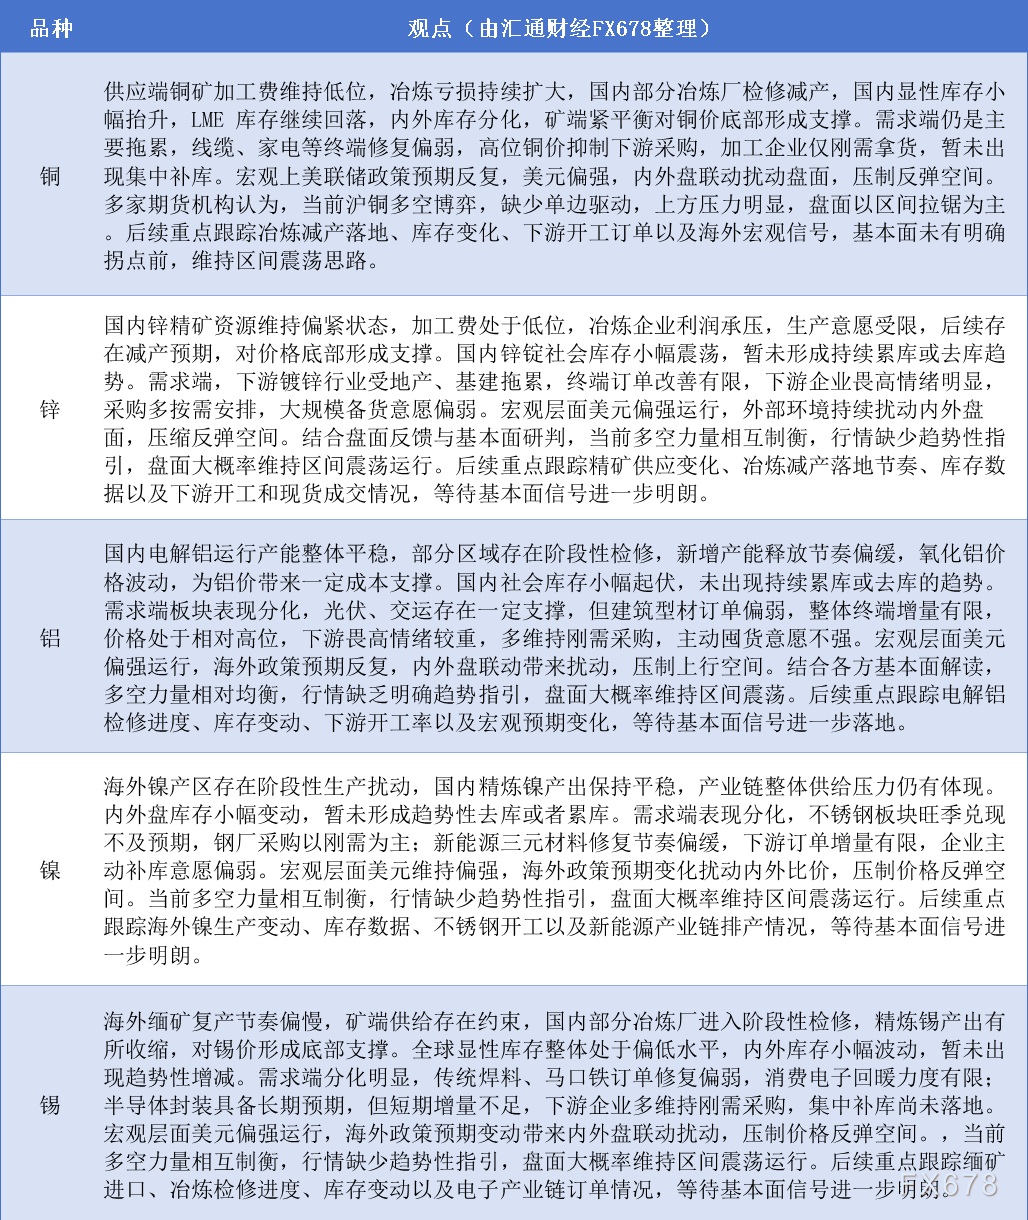
期货公司观点汇总一张图:10月21日有色系(铜、锌、铝、镍、锡等)。更多详见本文的汇通财经特制图。有色品种矿端普遍存在支撑,部分冶炼检修带来供给收缩,库存多小幅波动。但下游终端需求修复偏弱,高价抑制采...
10月21日 11:14
FX168财经报社(亚太)讯 随着法国抗议活动愈演愈烈,预测市场平台Kalshi上的交易者认为,极右翼候选人玛丽娜·勒庞(Marine Le Pen)在2027年法国总统大选中获胜的可能性正在明显上升...
10月21日 11:01
美联储主席对抗通胀的进程正遭遇棘手矛盾:整体物价压力依旧顽固,房地产市场却持续走弱。周二(10月20日)公布的多项9月住房数据进一步恶化,为本就难以抉择的货币政策增添变数。若后续按照市场预期上调短期利...
10月21日 10:52
一项面向经济学家的调查显示,日本央行大概率将在12月把政策利率上调至1.50%,延续6月和9月以来的加息节奏,这场始于一年多前单次加息的紧缩进程正明显提速。能源与进口成本在日元疲软和中东战事的推波助澜...
10月21日 10:22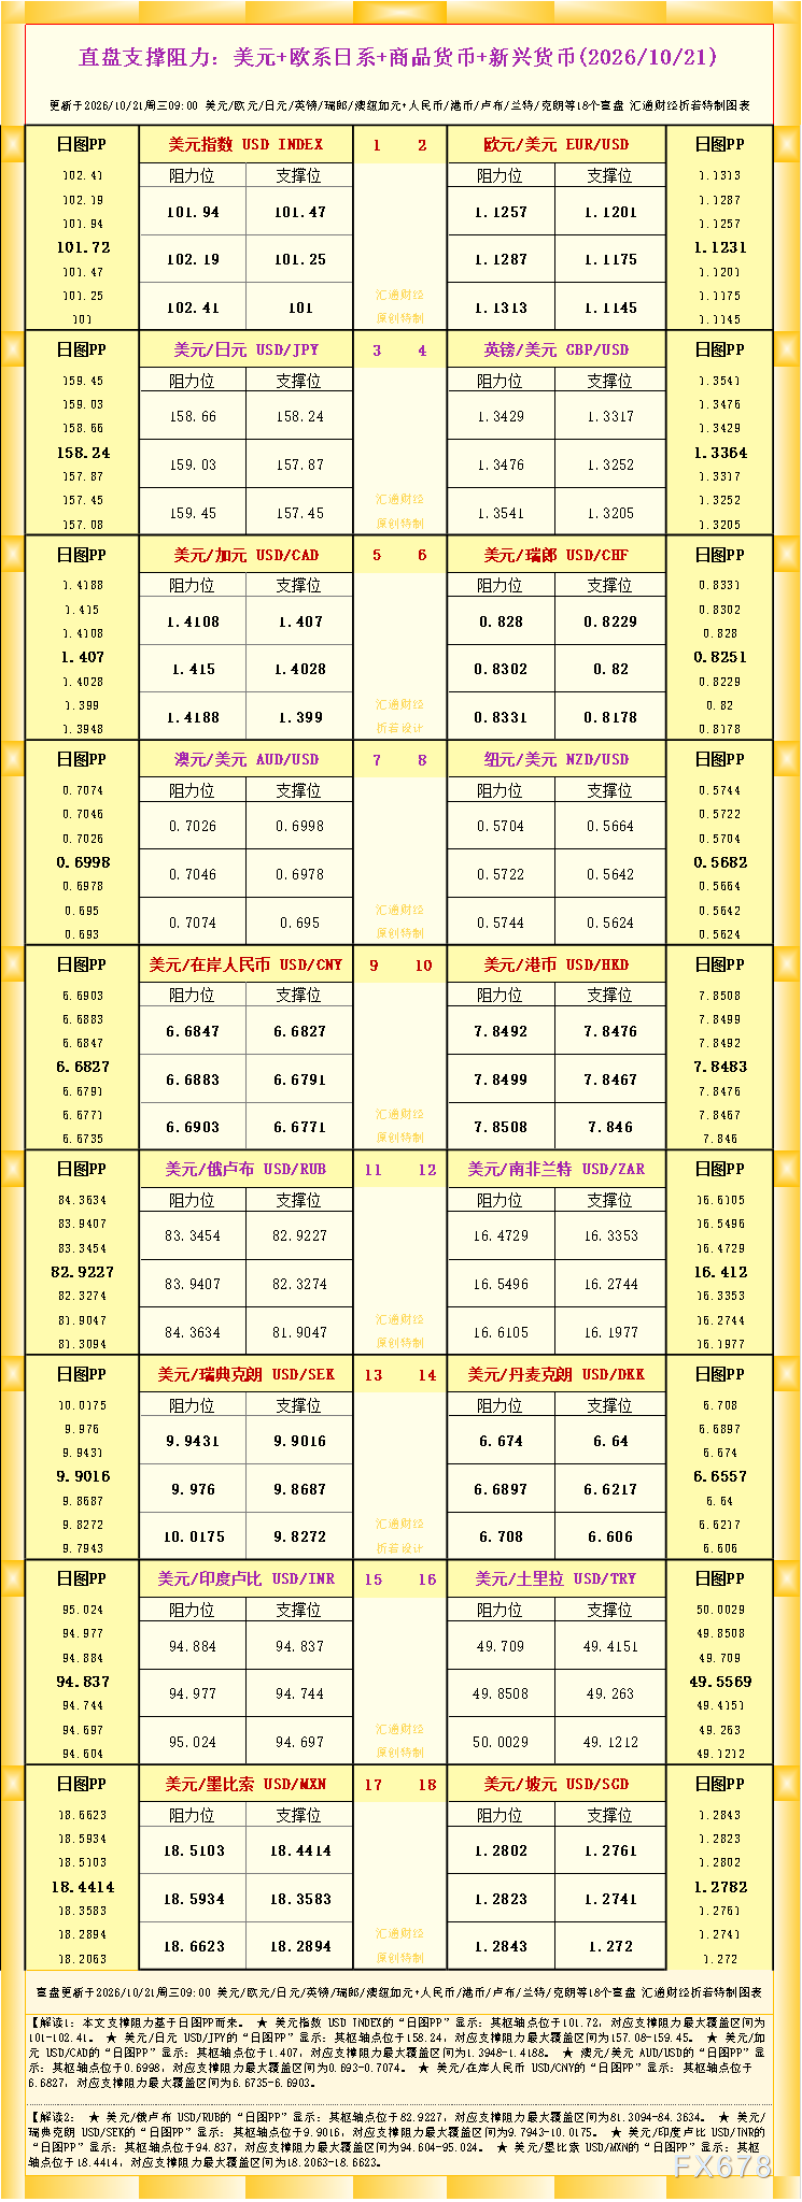
一张图看直盘支撑阻力:美元+欧系日系+商品货币+新兴货币,更新于2026年10月21日周三09:00,具体美元/欧元/日元/英镑/瑞郎/澳纽加元+人民币/港币/卢布/兰特/克朗等18个直盘,更多详见汇...
10月21日 09:45
伊朗官方驳斥有关伊朗无力继续向地区合作伙伴提供支持的说法,同时承认美国制裁以及相关战事带来了财政困难。美国中央司令部司令布拉德·库珀上周称,军事行动叠加对伊朗南部港口实施海上管控,已经对伊朗造成显著冲...
10月21日 09:13