登录客服
手机网
手机网
欢迎您,
首页>> 汇市观察>>  正文
新闻

高盛:美债抛售有五大驱动 但走势可能已经过头

2026-10-07 10:55:01 来源:汇通网 作者:

  周二(10月6日),美国10年期国债收益率自盘中创下的2002年4月以来高位回落逾2个基点至约5.286%,30年期收益率在升破2002年5月以来未见水平后回撤至5.661%,对政策敏感的2年期收益率亦下跌超过3个基点至4.798%。

  高盛在最新固定收益报告中指出,美国利率近期的飙升可能已经超出基本面所解释的幅度,但该行同时警告,美债的有意义反弹可能取决于能源价格下降或美国经济数据强劲势头的转向。
    金融条件仍宽松:利率被迫承担紧缩任务

  高盛识别的第一个驱动因素是金融条件。

  该行认为,金融条件仍然相对宽松,利率因此陷入一个反馈循环:当股票和信用市场上涨或保持稳定时,收益率被推高,以完成风险资产未能完成的紧缩工作。

  这一逻辑的含义是:如果股市和信用市场不出现明显调整,利率将继续承担收紧金融条件的角色。这为美债收益率的上行提供了一个结构性解释,而非单纯的货币政策预期驱动。

  地缘政治:油价驱动的英国和欧元区债券抛售外溢至美债

  第二个驱动因素是地缘政治。油价上涨推高了英国和欧元区等能源敏感经济体的收益率,在这些市场,买入债券曾是流行的交易。

  随着收益率攀升,部分头寸通过止损被平仓——当损失达到设定阈值时自动退出——这种抛售外溢至美债,尽管美国对能源价格的敞口较小。

  这一传导链条值得重点关注。在高盛的描述中,能源冲击通过英国和欧元区债券的被迫抛售间接传导至美债。

  这意味着海湾供应相关的新闻现在不仅是原油市场的驱动因素,也是债券市场的驱动因素。在布伦特原油维持在100美元/桶附近的情况下,除非局势缓和或中东流量明确改善,这一压力不太可能缓解。

  强劲数据与疲软标售:基本面与供需的双重压力

  第三个因素是强劲的数据。稳健的标普全球采购经理人指数和持续极低的初请失业金人数,强化了经济趋势的坚挺。第四个因素是供应。9月23日的国债标售需求疲软,五年期国债得标利率略高于5%,为2006年6月以来五年期标售的最高收益率。

  高盛表示,为人工智能投资融资的大量企业借贷增加了供需失衡。

  这两个因素分别从基本面和供需两端对美债构成压力。强劲的经济数据降低了美联储转向宽松的必要性,而国债和企业债的供应增加则直接推高了收益率。

  技术性流动:投资组合再平衡与波动性抑制买盘

  第五个因素是技术性流动。包括投资组合再平衡在内的技术性流动迫使部分投资者卖出,增加了压力,而波动性使潜在买家保持谨慎。

  这一因素的特点是它与基本面无关,而是市场微观结构层面的压力。当波动性上升时,做市商和投资者的风险承受能力下降,买盘减少,进一步放大收益率的波动。

  这一机制在债券市场抛售中往往起到加速作用。

  高盛的判断:走势可能过头,但反弹需要外部催化剂

  高盛的评估是,就规模而言,这轮走势可能有些过头。但该行承认,反转的催化剂可能来自债券市场之外,要么是能源价格下降,要么是增长数据走弱。

  这使美债与原油市场紧密绑定。在布伦特原油维持在100美元/桶附近、中东供应中断持续、美联储9月已加息的背景下,高盛所识别的反弹条件尚未具备。在其中一个条件转变之前,仅凭有吸引力的收益率可能不足以吸引买家大规模回归。

  对市场而言,高盛的判断是条件性的:收益率可能看起来有吸引力,但反弹的催化剂必须来自能源或增长,而非仅靠估值。更高的美债收益率也会收紧股票、信用和住房的金融条件,这正是高盛认为市场正在推动的调整。

  总结

  高盛认为美债抛售有五大驱动:金融条件仍宽松、油价驱动的英国和欧元区债券抛售外溢、强劲的美国数据、疲软的国债标售、以及技术性投资组合流动。

  该行的评估是走势可能已经过头,但反弹的催化剂可能来自债券市场之外——能源价格下降或增长数据走弱。这意味着美债与原油市场紧密绑定,海湾供应相关的新闻现在同时是原油和债券市场的驱动因素。在布伦特原油维持100美元/桶附近、中东供应中断持续、美联储9月已加息的背景下,反弹条件尚未具备。

  对投资者而言,高盛的判断是条件性的:收益率可能看起来有吸引力,但反弹的催化剂必须来自能源或增长,而非仅靠估值。这一框架为理解美债与原油、股市和信用市场的联动提供了清晰的逻辑链条。 返回外汇网首页,查看更多>>

赞()
中金在线外汇网声明:中金在线外汇网转载上述内容,不表明证实其描述,仅供投资者参考,并不构成投资建议。投资者据此操作,风险自担。

推荐阅读

周三(北京时间10月7日)亚市早盘,现货黄金交投于4162.64美元/盎司附近,金价周二触及两个月新低至4104.99美元/盎司后反弹,因美国公债收益率涨势暂停且美元走弱提供支撑,投资者等待美联储9月...

10月07日 09:05
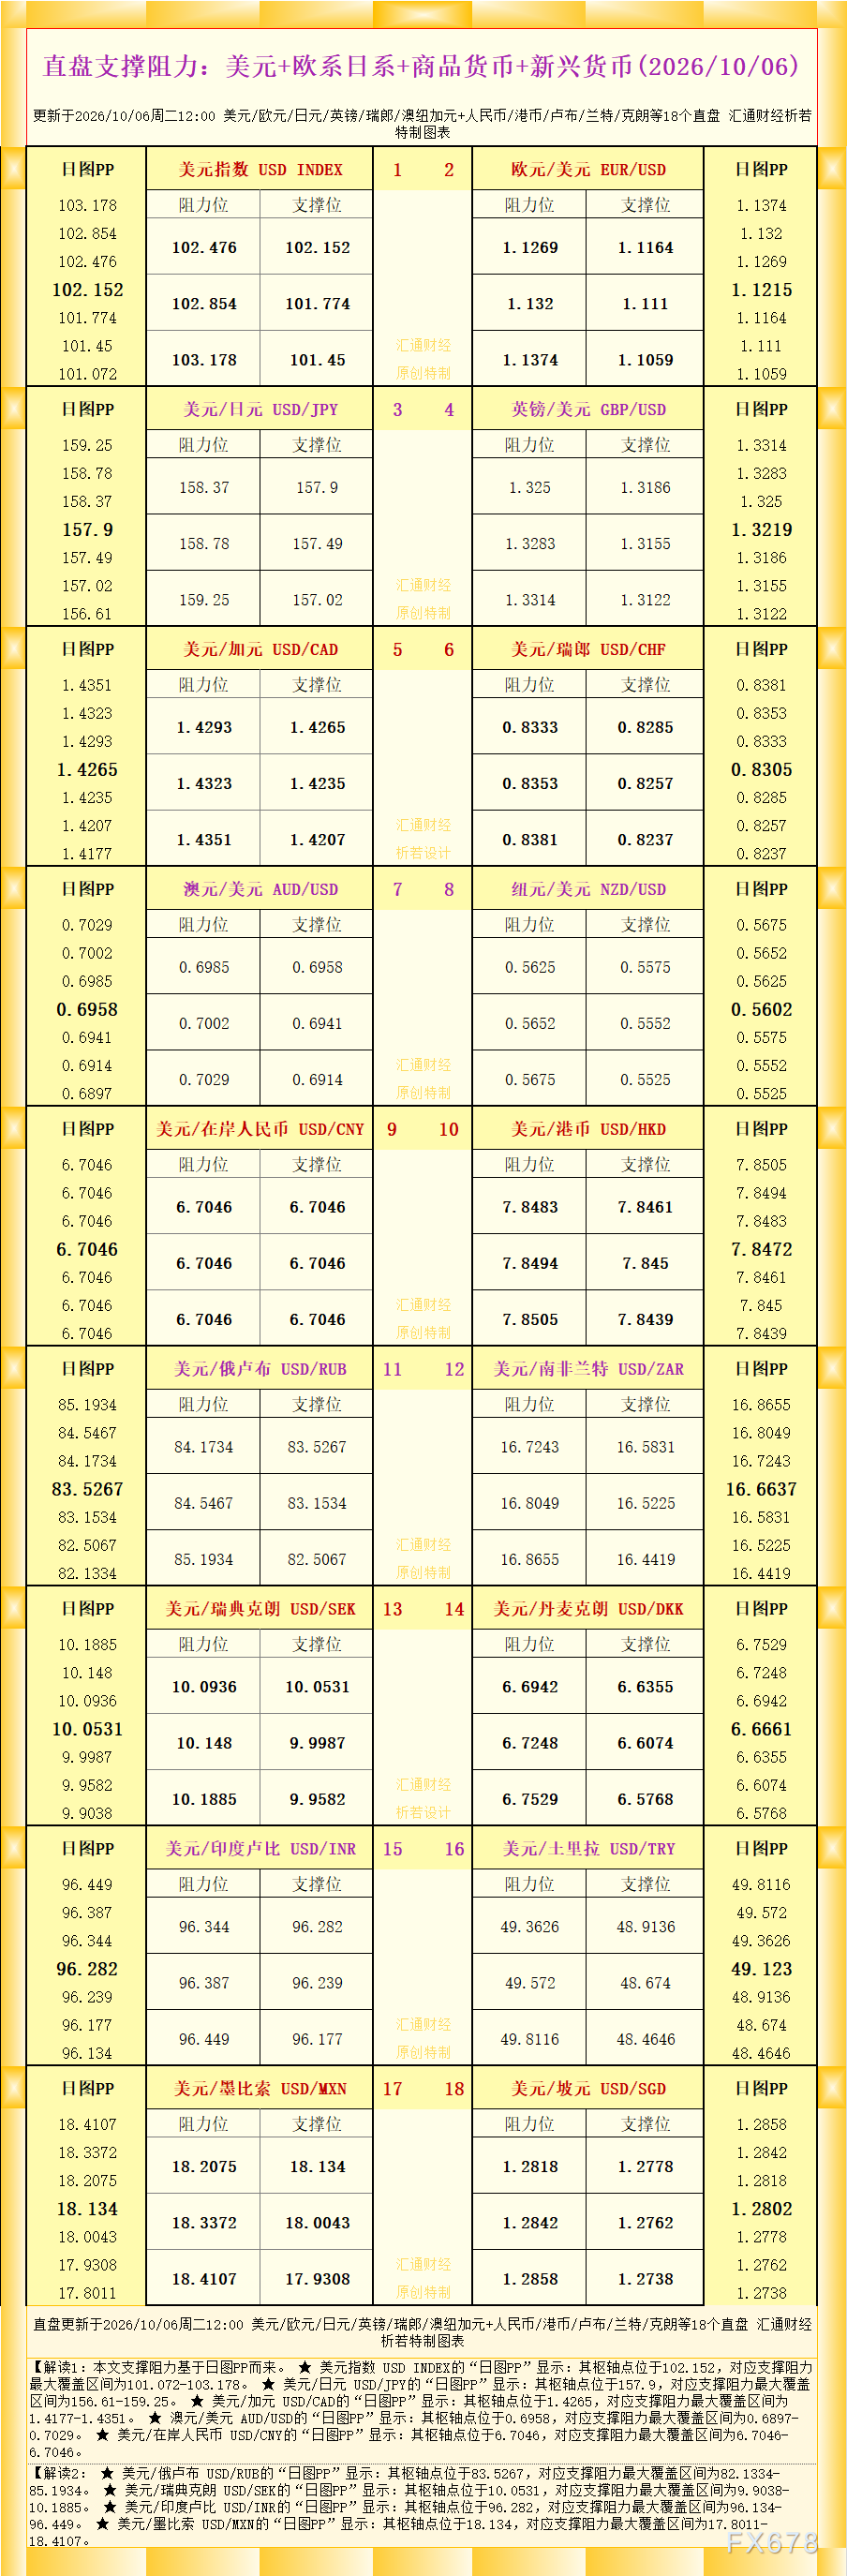
一张图看直盘支撑阻力:美元+欧系日系+商品货币+新兴货币,更新于2026年10月7日周三06:45,具体美元/欧元/日元/英镑/瑞郎/澳纽加元+人民币/港币/卢布/兰特/克朗等18个直盘,更多详见汇通...

10月07日 09:05
法国的借贷成本攀升至2002年以来最高水平,法德两国国债收益率利差也创下2011年之后的峰值。这场法国债务危机的背后驱动因素是什么,局势又会恶化到何种地步? src=http://caiji.3g.c...

10月07日 09:01
当前全球宏观市场正迎来一轮明确的风格拐点,此前主导市场的“高通胀、高收益率、强美元”组合正在快速松动。油价阶段性见顶回落、欧元基本面拐点浮现、海外机构集体看多美债配置价值,多重信号形成共振,推动美元指...

10月07日 09:01
10月6日周二,全球长端国债市场仍处于高波动阶段。上一交易日,美国10年期国债收益率收于5.31%,30年期为5.70%,10年期实际收益率为2.95%;10月6日长端收益率有所回落,布伦特原油也回到...

10月07日 09:01
欧元/美元近期在1.12关口附近反复震荡承压,美元整体强势压制非美货币表现。欧元区政治不确定性升温、财政前景恶化,再度引发市场对债务风险蔓延的担忧,叠加区内经济数据集体走弱,欧元多头乏力、反弹动能不足...

10月06日 19:58
10月6日周二,市场的核心矛盾正在从短端政策利率重新转向长端期限溢价与财政信用定价。美元指数当前交投102.0附近,处于2025年春季以来高位区域;欧元兑美元约1.1230,前一交易日一度触及17个月...

10月06日 17:32
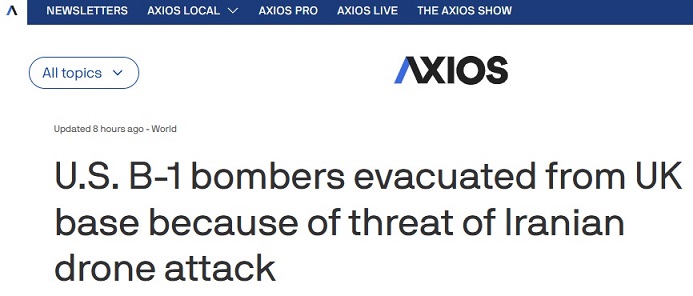
FX168财经报社(亚太)讯 美国新闻网站Axios周二(10月6日)报道称,美国官员表示,由于情报显示伊朗可能发动无人机袭击,美国军方上周末从英国皇家空军费尔福德基地(RAF Fairford)撤离...

10月06日 16:26
周二(10月6日)欧洲时段,欧元兑美元继续走低,美元保持坚挺,因日益增长的政治不确定性和恶化的财政前景重新引发了对欧元区债务传染的担忧。德国工厂订单数据未能提供显著支撑,欧元兑美元在亚洲时段被限制在1...

10月06日 16:25
周二(10月6日)亚洲时段,美元兑日元小幅上涨,当前交投于158附近。尽管本月大概率不会再次加息,日本央行似乎正准备向进一步政策收紧迈出又一步。据知名媒体援引熟悉央行想法的消息人士报道,日本央行可能在...

10月06日 16:25